
来源:证星研报解读
2026-10-30 13:00:57
华龙证券股份有限公司王芳近期对西麦食品进行研究并发布了研究报告《2026年三季报业绩点评报告:净利率同比提升,盈利能力持续兑现》,给予西麦食品增持评级。
西麦食品(002956)
事件:
公司发布2026年三季报。2026Q3公司实现营业收入6.62亿元,同比增长20.99%;归母净利润0.78亿元,同比增长54.94%;扣非后归母净利润0.77亿元,同比增长56.18%。
2026Q1-Q3,公司实现营业收入20.64亿元,同比增长21.70%;归母净利润2.27亿元,同比增长71.56%;扣非后归母净利润2.18亿元,同比增长71.71%。
观点:
2026Q1-Q3公司业绩实现亮眼增长,盈利能力提升。2026Q1-Q3,公司实现营业收入20.64亿元,同比增长21.70%;归母净利润2.27亿元,同比增长71.56%;扣非后归母净利润2.18亿元,同比增长71.71%;公司毛利率43.89%,同比提升0.25pct;净利率11.05%,同比提升3.24pct,公司盈利能力强劲。费用率方面,2026Q1-Q3公司销售费用率为25.22%,同比下降3.76pct;管理费用率5.62%,同比提升0.21pct;财务费用率0.07%,同比下降0.01pct,销售费用效率提升显著。
产品方面,2026上半年公司纯燕麦保持较快增长,复合麦片品类实现稳健增长,冷食品类保持平稳增长。有机燕麦是纯燕麦品类实现差异化竞争的重要增量方向,公司持续加大供给端、生产端到销售端的投入,依托山姆渠道推出有机高蛋白产品,消费者接受度较高,品类保持高速增长。上半年食养粉销售基本来自部分线下渠道,整体推进节奏符合预期,公司前期坚持在保证足够利润的前提下进行食养粉的推广,未来将加大市场推广范围和力度。一方面直接带动线上营收增长,另一方面通过品牌宣传形成流量外溢,带动线下增长。
渠道方面,上半年公司线下渠道保持较快增长。KA商超渠道压力逐步减轻;传统流通渠道通过渠道下沉与深耕,保持接近两位数的增长,下沉市场潜力较大;零食量贩、O2O即时零售增速较高。上半年线上直营渠道保持较快增长,二季度因电商淡季及公司主动控费,增速略有回落,三季度起适当增加费用投放、拉动电商增长。公司对线上盈利能力提出明确要求,费用投放较为克制,待投放策略优化成熟后,线上有望恢复较快增速。盈利能力方面,上半年电商板块整体盈利;未来线上盈利能力有望进一步优化。
公司构建燕麦谷物生态圈,开拓大健康赛道,拓展完善产业布局。公司构建“基本盘+增长盘+新曲线”产品增长体系,纯燕麦片作为基本盘筑牢产业发展根基;复合燕麦片成类创新规模效应逐步释放,巩固公司在燕麦谷物领域的领先地位。同时,公司围绕大健康产业核心方向,积极拓展品类边界、整合产业资源,稳步开拓大健康赛道,实现燕麦主业与大健康产业协同发展。重点布局蛋白粉、肽饮等高附加值大健康品类,高钙益生菌蛋白粉、胶原蛋白肽蛋白粉、红参肽饮等产品持续发力,蛋白粉品类实现高速增长。形成“内生培育+外延合作”的大健康产业发展格局,为公司增长注入全新动能。公司推出药食同源燕麦片+粉系列产品,进一步推动燕麦产品从传统早餐饮品向功能化、场景化健康产品延伸。
盈利预测及投资评级:我们预计公司2026-2028年营收分别为20.88%/18.20%/15.51%;归母净利润分别为2.34亿元/2.95亿元/3.48亿元,同比增长36.30%/25.92%/17.95%,对应2026年10月27日收盘价,PE分别为24.8x/19.7x/16.7x,我们维持公司“增持”评级。
风险提示:食品安全风险;消费复苏不及预期;成本上行;新品推广不及预期风险;市场竞争加剧的风险;第三方数据统计偏差风险。
最新盈利预测明细如下:
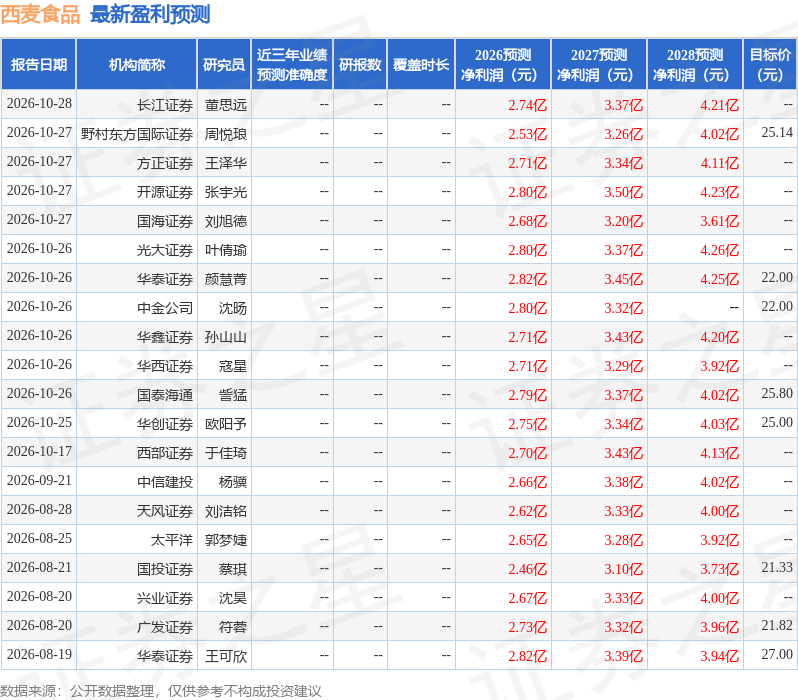
该股最近90天内共有21家机构给出评级,买入评级17家,增持评级4家;过去90天内机构目标均价为22.43。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




