
来源:证星研报解读
2026-10-30 14:41:34
开源证券股份有限公司高超,卢崑近期对广发证券进行研究并发布了研究报告《2026年三季报点评:单季净利润同比基本持平,估值具有安全边际》,给予广发证券买入评级。
广发证券(000776)
单季净利润同比基本持平,估值具有安全边际
前三季度营业总收入、归母净利润分别为370.6、160.3亿元,同比+41.6%、+46.6%,业绩低于我们预期,主要受自营投资收益回落拖累。前三季度累计年化加权ROE为14.60%,同比+3.69pct;期末权益乘数(扣客户资金、以归母权益为分母)为4.84倍,同比+0.07倍,较2026H1下降0.12倍。2026Q3公司营业总收入、归母净利润分别为101.7、43.8亿元,同比-5.5%、-2.0%,环比-33.1%、-37.0%,资管及联营收益环比增长提供支撑。单季年化加权ROE为11.56%,同比下降1.84pct。考虑市场下跌,我们下修盈利预测,预计2026-2028年归母净利润为186.6、198.3、215.3亿元(调前207、237、259),同比+36%、+6%、+9%,当前股价对应PB为1.0、0.9、0.8倍,PE为7.6、7.1、6.6倍,估值具有安全边际,维持“买入”评级。
资管收入同环比增长,经纪业务保持韧性
(1)Q3资管及基金管理净收入24.3亿元,同比+21.8%、环比+1.9%;前三季度72.7亿元,同比+28%。Q3末易方达、广发非货AUM为17082、10113亿元,同比+3%、+10%,环比+0.3%、-2%,市占率为7.26%、4.30%,环比+0.18、-0.01pct;偏股AUM为8883、3822亿元,同比-17%、-12%,环比-5%、-14%,市占率为10.26%、4.41%,环比+0.67、-0.15pct,易方达非货及偏股份额环比提升。(2)Q3经纪净收入30.7亿元,同比+0.3%、环比-10.2%,环比降幅小于同期市场股基日均成交额18%的降幅;前三季度96.2亿元,同比+37.9%。期末客户保证金2597亿元,同比+16.8%、环比-18.1%。(3)Q3利息净收入4.1亿元,同比-35.3%、环比-23.4%;期末融出资金1516亿元,同比+11.0%、环比-14.8%,测算融资余额市占率5.97%,环比提升0.03pct。(4)Q3投行净收入2.8亿元,同比+44.1%、环比-14.1%;前三季度7.7亿元,同比+50.2%,业务体量相对较小。
自营收益率回落,联营合营投资收益环比高增
Q3自营投资收益24.7亿元,同比-35.8%、环比-68.8%;前三季度156.1亿元,同比+67.8%,累计年化投资收益率为4.5%,较上半年的5.8%回落,预计权益市场调整对权益线投资造成一定压力。期末自营金融资产5353亿元,同比+36.1%、环比+4.4%,投资规模保持增长。Q3联营合营投资收益8.5亿元,同比+145.6%、环比+41.4%,预计受益于参股基金投资长鑫科技上市后的估值提升。
风险提示:股市波动风险;市场竞争超预期;自营投资收益率不及预期。
最新盈利预测明细如下:
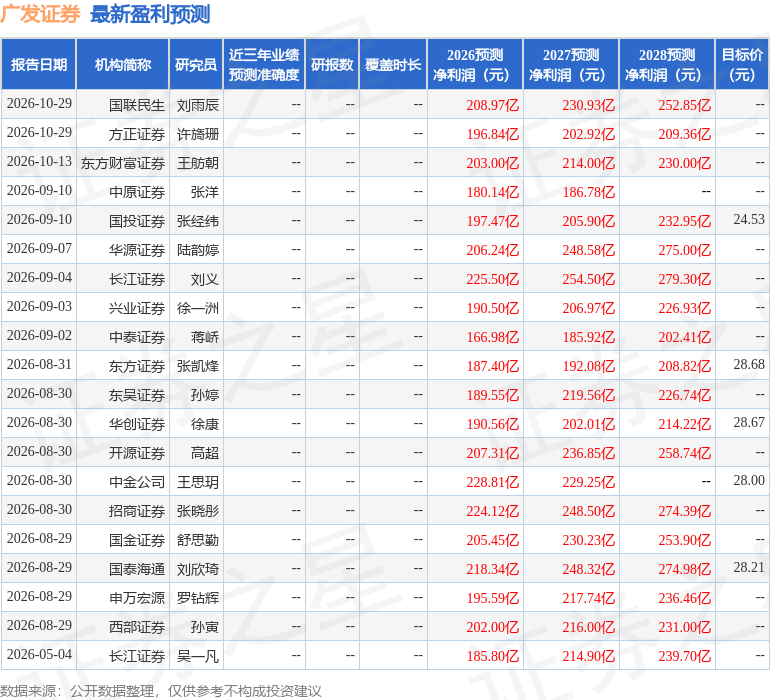
该股最近90天内共有19家机构给出评级,买入评级14家,增持评级4家,中性评级1家;过去90天内机构目标均价为26.85。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




