
来源:证星研报解读
2026-10-30 14:45:36
国金证券股份有限公司赵中平,毕先磊,储天舒近期对裕同科技进行研究并发布了研究报告《发布华研科技股权激励,N业务加速启航》,给予裕同科技买入评级。
裕同科技(002831)
事件
2026年10月28日,公司发布2026年股票期权激励计划。拟向36名新材料及工艺技术应用板块核心骨干授予550万股股份(占总股本的0.43%),授予价格为19.46元/股(为本公告前20个交易日公司股票交易均价的75%)。业绩考核目标为,2027-2029年华研科技收入分别达到25、45、75亿元。
点评
短期催化密集:
(1)三季报落地全年预期见底,iphone duo上调出货预期有望带动27Q1高增,全年分红比率有望提升;三季报发布2-4亿回购计划,彰显公司对当前市值位置认可。
(2)Q4旗下液冷子公司华研科技液冷订单有望逐步出货,27-28年订单预期有望进一步明朗;子公司股权激励已落地,指引市场切换空间。
(3)三季报收购威铂驰热打开服务器冷板与手机VC均热板空间,参考26年1月收购华研后公司成功切入北美大客户核心供应商,实现体量跃迁,威铂驰热打开海外头部客户空间可期,27-28年弹性尚未计价。
(4)后续尚未定价期权有望逐步夯实,服务器中拓品类拓客户,A客户中重点品类取代外资份额,机器人业务探索空间。
中长期成长空间广阔:持续看好公司在未来3-5年时间内实现收入层面再造1个裕同,利润具有广阔成长空间。公司有望打造AI时代的综合科技平台,借势27-28年下游端侧AI产品爆发实现消费电子包装业务反转,上游AI硬件围绕北美服务器厂商等客户持续放量。
盈利预测、估值与评级
公司包装主业展现经营韧性,液冷等新业务作为第二成长曲线增长明确。预计26-28年归母净利润分别为16.10/24.05/31.55亿元,同比+1.10%/+49.37%/+31.19%,当前股价对应PE分别为21/14/11X,维持“买入”评级。
风险提示
市场竞争加剧;宏观消费环境承压;新业务发展不及预期。
最新盈利预测明细如下:
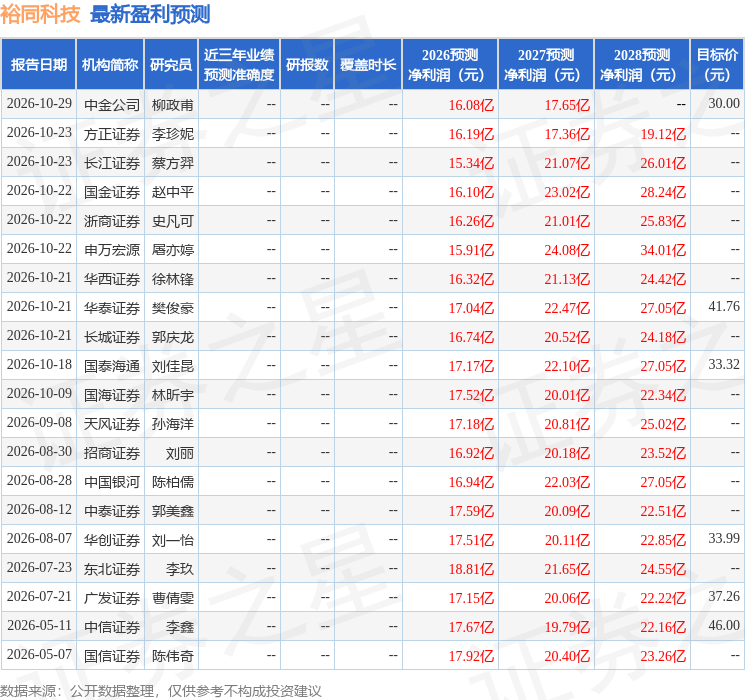
该股最近90天内共有19家机构给出评级,买入评级17家,增持评级2家;过去90天内机构目标均价为33.27。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




