
来源:证星研报解读
2026-10-30 14:41:23
开源证券股份有限公司近期对指南针进行研究并发布了研究报告《2026年三季报点评:前三季度收入保持增长,关注投产比效率》,给予指南针买入评级。
指南针(300803)
前三季度收入保持增长,关注投产比效率
前三季度公司营业总收入/归母净利润16.74/0.34亿元,同比+19%/-71%,主要系2025年同期因收购先锋基金将其纳入合并报表范围,确认非经常性投资收益6554万元,致使基数相比较高;剔除该主要因素后,2026年前三季度扣非归母净利润0.31亿,同比-34%。2026Q3公司营业总收入4.23亿元,同比-9%、环比-22%;归母净利润亏损0.91亿元,同比亏损增加0.65亿元。前三季度软件收入及证券经纪收入同比增长,但品牌推广、客户拓展及股份支付等费用投入增加,导致利润承压。考虑市场交投活跃度下降,我们下修盈利预测,预计2026—2028年归母净利润0.8/1.2/1.7亿元(调前3.10/4.39/5.30亿元),同比-65%/+53%/+43%,当前股价对应PE为530.9/346.2/242.4倍。公司金融信息服务客户基础扎实,软件体验式营销叠加较高经营杠杆,净利润弹性较大,关注麦高证券与软件业务协同效应释放及先锋基金恢复展业带来的积极影响,维持“买入”评级。
前三季度销售现金流同比+23%,预收款保持高位支撑未来收入
(1)2026Q3营业收入(主要为金融信息服务)2.12亿元,同比-21%;销售商品、提供劳务收到的现金1.91亿元,同比-40%、环比-56%,前三季度累计12.80亿元,同比+23%。公司金融信息服务以“体验式”销售模式开展,不同级别版本产品销售周期各年度不完全相同,且全年分布不均衡,受此业务特点影响,公司可能呈现经营业绩全年分布不均衡的特点,因此公司2026年前三季度业绩无法准确反映2026年全年业绩情况。(2)2026Q3销售费用3.10亿元,同比-1%、环比-7%,前三季度销售费用9.64亿元,同比+21%,公司持续扩大品牌推广及客户拓展力度,广告宣传及网络推广费用同比增长,新增注册用户和付费用户规模同步增加,市场交投活跃度下降,关注投产比效率变化。此外,公司2023年和2025年股票期权激励计划正在实施中,2026年股票期权激励计划处于等待期,相关股份支付费用同比增长,对利润有一定影响。(3)期末预收款(预收款项、合同负债及其他非流动负债合计)10.07亿元,同比+27%、环比-5%,有望为后续收入兑现提供支撑。
证券经纪与自营业务稳步展业,交易性金融资产规模环比回落
(1)2026Q3公司手续费及佣金净收入/利息净收入分别为1.74/0.36亿元,同比+3%/+30%,环比-1%/+16%(同期市场日均股基成交额2.8万亿元,同比+10%、环比-18%);前三季度分别为5.14/0.96亿元,同比+40%/+35%。麦高证券经纪业务继续稳步展业。期末代理买卖证券款122亿元,同比+36%、环比-8%,较年初+21%。(2)2026Q3公司合并口径投资收益(含公允价值变动损益)0.33亿元,同比-30%、环比-42%;前三季度累计1.26亿元,同比-36%,剔除基期因先锋基金公允价值重估计入的6554万元后,同比-5%,保持平稳。期末公司交易性金融资产规模27亿元,同比+55%、环比-18%,较年初+24%。
风险提示:市场波动带来客需减少;导流成本提升导致投产比下降。
最新盈利预测明细如下:
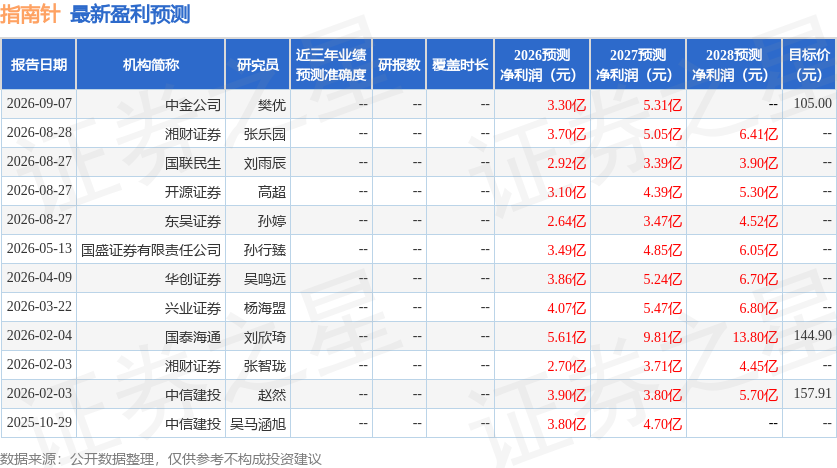
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家;过去90天内机构目标均价为105.0。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




