
来源:证星研报解读
2026-10-30 14:50:49
国金证券股份有限公司姚遥,王炳宣近期对明阳电气进行研究并发布了研究报告《Q3业绩降幅缩窄,合同负债与存货高增》,给予明阳电气买入评级。
明阳电气(301291)
业绩简评
10月29日,公司披露26年三季报,26年前三季度实现营收45.6亿元,同比-12.4%;实现归母净利润1.9亿元,同比-58.8%;毛利率19.5%,同比-2.5pct;26Q3实现营收20.0亿元,同比+15.7%,归母净利润1.1亿元,同比-34.5%,毛利率20.3%,同比-3.7pct。
经营分析
Q3收入同比转增,利润降幅较上半年收窄。
26Q3公司实现营收20.0亿元,同比转正主要系下游结构调整,前期光伏影响逐渐消除,Q3归母净利润同比下降34.5%,降幅较上半年收窄,单季度经营表现有所改善。
合同负债与存货高增,海外订单有望进入交付期。
截至三季度末,公司合同负债11.1亿元、较年初+376.3%,存货17.6亿元、较年初+87.4%,主要受海外业务需求驱动;我们预计Q4起,公司海外及数据中心订单有望加速交付,业绩有望迎来拐点。
费用增长支撑战略投入,经营性现金流显著改善。
26年前三季度公司销售/管理/研发费用率分别为5.2%/3.4%/3.5%,同比+1.4/+1.0/+0.4pct,预计费用增长主要系海外&新兴业务战略投入所致;前三季度经营现金流3.2亿元、同比+174.4%,由上年同期-4.3亿元转正,主要系海外销售回款增加、支付税费下降。
盈利预测、估值与评级
考虑到公司产品矩阵进一步完善,下游多场景持续拓展,预计公司26-28年实现归母净利润4.6/7.0/9.3亿元,同比-21/+52/+31%。公司股票现价对应PE估值为24/16/12倍,维持“买入”评级。
风险提示
新能源装机&电网投资下滑、数据中心&海外拓展不及预期等。
最新盈利预测明细如下:
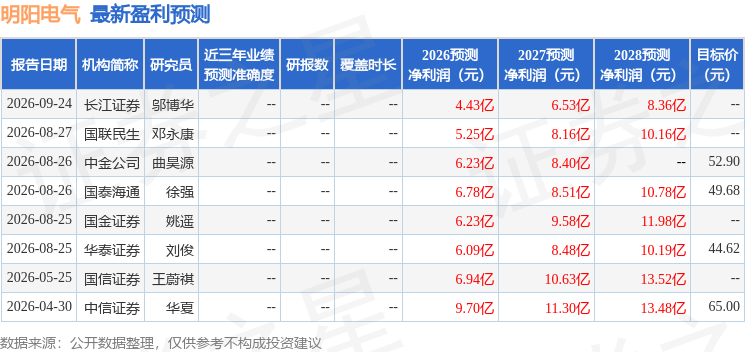
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为48.76。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




