
来源:证星研报解读
2026-10-30 13:00:56
群益证券(香港)有限公司何利超近期对中际旭创进行研究并发布了研究报告《三季度维持高速增长,上游物料供应保障稳固》,下调中际旭创目标价至700.0元,给予增持评级。
中际旭创(300308)
事件:
2026年前三季度公司营收695亿元,同比增长178%,实现归母净利润222亿元,同比增长212%;扣非归母净利润221亿元,同比增长212%;单看Q3归母净利润85.9亿元,同比增长174%,环比增长8%;扣非归母净利润9.0亿元,同比增长190%,Q3业绩符合预期,维持“买进”建议。
Q3盈利能力维持高位,后续需求持续强劲:Q3毛利率46.6%,环比继续提升0.2pct,高速光模块占比持续提升的背景下公司盈利能力稳步提升。Q3归母净利润环比增速放缓,主要是投资收益和公允价值变动损益环比减少1.2亿和11.2亿,对公司三季度业绩表现产生一定影响,单看扣非净利润环比增长22%,增速符合预期。公司表示2027客户订单需求强劲,幷未出现砍单或下修情况,800G和1.6T未来均有望保持高速增长,毛利率同样有望维持高位;NPO相关产品将在2027H2逐步放量;公司凭借核心供应商地位,DSP供应保障良好。
NPO技术快速发展,公司具备技术和产业端主要优势:根据近期产业内交流以及光博会现场交流,由于技术良率较好、上游DSP短缺、产业链结构稳定等因素影响,行业在近几个月进一步乐观看待未来几年NPO技术的发展确定性和发展速度,且海内外头部客户也已对NPO产品进行相关订单指引。公司作为全球光通信领域核心厂商,具备领先技术技术优势,率先锁定了相关客户的NPO订单,且产能交付速度领先于同行业其他公司,预计2027H2将开始放量。考虑到NPO产品的单价和毛利率显著高于同速率可插拔模块,我们认为NPO产品将成为公司未来数年增长的主要引擎。
行业上游整体供不应求,公司物料提前锁定:目前行业上游光芯片等物料仍处于紧缺状态,公司作为行业龙头提前锁定上游物料供应,在大客户参与物料分配的情况下,积极向上游锁定物料、保证后续产能交付。公司相关重点客户已正式指引2027年相关订单,部分客户2028需求已沟通,且包含2.4T、NPO等相关订单。行业需求仍处于供不应求状态,相关高速产品竞争格局良好、预计后续价格表现也将好于此前市场预期,综合因素影响下公司后续业绩增长确定性高。
盈利预测:我们预计公司2026-2028年净利润分别为334.75/624.12/1023.04亿元,YOY分别为+210.03%/+86.44%/+63.92%;EPS分别为30.13/56.17/92.07元,当前股价对应A股2026-2028年P/E为20/11/7倍,维持“买进”建议。
风险提示:1、NPO等新技术新应用落地不及预期;2、中美相关政策影响;3、海外云厂商资本支出不及预期。
最新盈利预测明细如下:
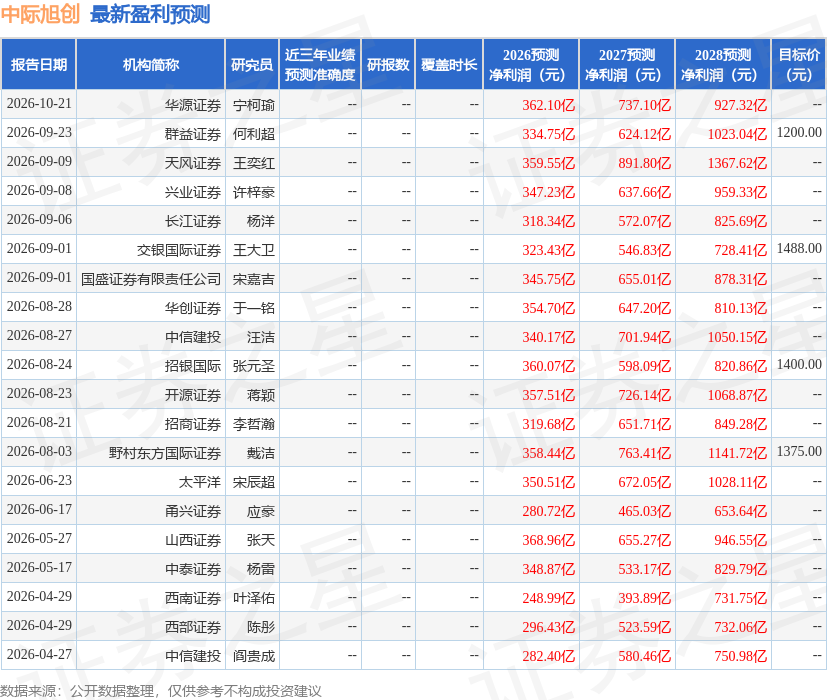
该股最近90天内共有15家机构给出评级,买入评级14家,增持评级1家;过去90天内机构目标均价为1388.61。
本文数据来源于群益证券(香港)有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




