
来源:证星研报解读
2026-10-30 13:00:44
中邮证券有限责任公司陈基赟,刘卓近期对华测检测进行研究并发布了研究报告《业绩稳健增长,国际化战略正加速兑现》,给予华测检测买入评级。
华测检测(300012)
事件描述
公司发布2026年三季报,实现营收54.20亿元,同增15.27%;实现归母净利润9.59亿元,同增18.04%;实现扣非归母净利润9.12亿元,同增19.09%。其中,单Q3实现营收19.90亿元,同增14.27%;实现归母净利润3.95亿元,同增14.52%;实现扣非归母净利润3.84亿元,同增17.44%。
事件点评
境外收入同比增长超68%,国际化战略正加速兑现。从区域看,2026Q1-3公司境内营业收入同比增长11.42%,境外营业收入同比增长68.34%,国际化战略正在加速兑现,全球网络与本地化服务能力持续增强。
毛利率略有下降,费用管控得当。毛利率方面,公司2026Q1-3毛利率同减0.47pct至49.35%。费用率方面,公司2026Q1-3期间费用率同减1.23pct至29.26%,其中销售费用率同减1.37pct至14.57%;管理费用率同增0.52pct至6.43%;财务费用率同减0.02pct至0.26%;研发费用率同减0.35pct至8%。
经营性现金流入净额大幅增长,表现亮眼。2026Q1-3公司经营活动产生的现金流量净额9.23亿元,同比增长54.89%,回款能力显著提升,为后续发展提供了坚实的资金保障。
内生外延共同推动收入增长,部分潜在并购项目推进顺利。
2026Q1-3收入增长中,约6%由并购项目贡献,内生自然增长贡献约10%。整体来看存量并购项目整合进展符合预期,去年完成并购的多数标的经营表现较好。并购方面,今年整体推进节奏较去年有所延后,部分潜在并购项目已推进至后期阶段,若相关项目后续顺利完成交割,有望对明年经营增长形成正向贡献。
盈利预测与估值
预计公司2026-2028年营收分别为76.54、87.16、97.56亿元,同比增速分别为15.60%、13.88%、11.94%;归母净利润分别为12.05、14.07、16.22亿元,同比增速分别为18.57%、16.77%、15.26%。公司2026-2028年业绩对应PE估值分别为21.70、18.58、16.12,维持“买入”评级。
风险提示:
景气度不及预期风险;海外开拓不及预期风险;竞争加剧风险。
最新盈利预测明细如下:
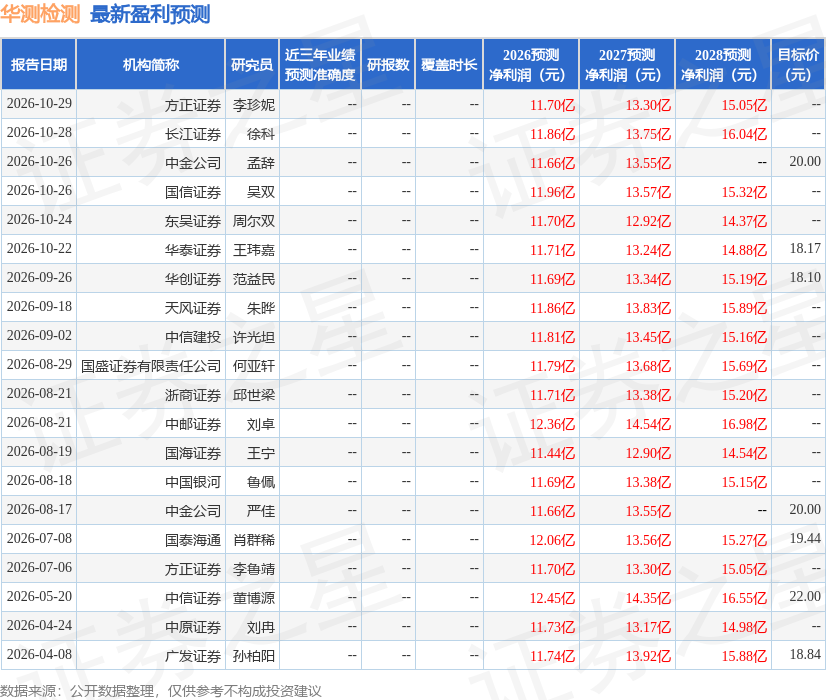
该股最近90天内共有15家机构给出评级,买入评级13家,增持评级2家;过去90天内机构目标均价为18.76。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




