
来源:证星研报解读
2026-11-13 12:30:58
太平洋证券股份有限公司崔文娟,张凤琳近期对山推股份进行研究并发布了研究报告《业绩稳健向上,毛利率持续提升》,给予山推股份买入评级。
山推股份(000680)
事件:公司发布2026年三季报,前三季度实现收入123.62亿元,同比增长17.87%,实现归母净利润10.11亿元,同比增长19.24%。其中Q3单季度实现收入40.84亿元,同比增长17.22%,实现归母净利润3.30亿元,同比增长19.68%。
加码海外市场投入,前三季度出口实现高增长。今年以来,公司抢抓出口机遇,1月至9月实现海外营收77.80亿元,同比增长27.31%,海外营收占比达62.93%,几大战略市场,如非洲、俄罗斯、美洲、亚太地区,均实现高质量发展。此外,公司今年以来持续加码海外投入,推动海外经营从"产品出海"向"属地深耕"升级:实体布局上,成立巴西公司,建成山推印尼服务保障中心,海外服务网络进一步完善;市场准入上,全系新能源机型完成欧盟CE认证,为进军欧洲高端市场拿到"通行证";品牌推广上,先后亮相印尼矿业展、巴西国际农业机械展、澳洲DDT展,全球品牌影响力持续提升。
产品研发向高端化迈进,持续巩固市场竞争力。2026年上半年,山推聚焦海外主流市场,深耕细分场景,以满足客户需求为目标,持续提升客户体验:推土机产品围绕高效节能、高可靠、智能化、国产化自主配套核心方向,依托多年技术积淀完成大马力矿山机型研发布局;道路机械产品线持续推进B6/C6/C7系列产品开发,针对海外市场补齐产品矩阵;装载机产品完成1-10吨全吨位平台整合,打造高效低耗、技术自主可控的产品体系;矿卡推出大吨位纯电宽体矿卡,实现L4级无人矿山一体化施工方案商业化应用。
毛利率水平持续提升,汇兑损失推高财务费用率。2026年前三季度公司毛利率、净利率分别为22.27%、8.18%,分别同比+1.74pct、+0.19pct,毛利率提升主要得益于销售结构持续优化,海外收入占比提升。费用率方面,2026年前三季度年公司销售、管理、研发、财务费用率分别为4.26%、2.76%、3.47%、1.60%,分别同比+0.03pct、-0.10pct、+0.24pct、+1.40pct,其中财务费用率增加主要系汇率变动导致汇兑损失增加。
盈利预测与投资建议:预计2026年-2028年公司营业收入分别为167.27亿元、188.03亿元和212.12亿元,归母净利润分别为14.56亿元、17.62亿元和21.18亿元,对应PE分别为9倍、8倍、6倍,维持“买入”评级。
风险提示:国内市场需求不及预期、海外市场拓展不及预期等。
最新盈利预测明细如下:
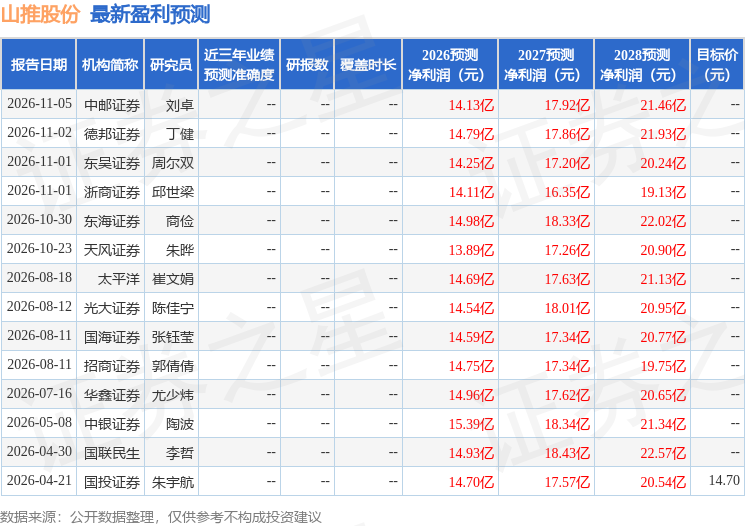
该股最近90天内共有8家机构给出评级,买入评级8家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13




