
来源:证星研报解读
2026-11-13 12:30:43
华鑫证券有限责任公司张涵近期对金雷股份进行研究并发布了研究报告《公司事件点评报告:回款改善支撑产能投入,铸锻双轮拓展增长空间》,给予金雷股份买入评级。
金雷股份(300443)
事件
公司发布2026年第三季度报告,前三季度实现营业收入20.05亿元,同比增长7.81%;归母净利润2.34亿元,同比下降23.39%。第三季度实现营业收入7.50亿元,同比增长6.01%;归母净利润0.91亿元,同比下降22.42%。
投资要点
三季度盈利能力较上半年改善,经营回款显著增强
三季度公司综合毛利率24.35%,较上半年提升0.46个百分点;归母净利率12.16%,较上半年提升0.80个百分点。前三季度经营现金流净额5.34亿元,去年同期为净流出2.80亿元;销售商品及提供劳务收到现金24.97亿元,同比增长44.56%,主要来自客户回款改善及年初银行承兑汇票到期收回。同期购建长期资产支付现金2.29亿元,同比增长115.28%,主要投向海上风电核心部件及高端传动装备项目。我们认为,盈利能力改善与回款增强有助于支持产能建设,后续利润释放取决于新产能利用率与产品交付效率的提升。
铸锻双路线覆盖大型机组,海外客户拓展打开增量
公司形成锻造与铸造两条风电主轴产品路线,锻造主轴覆盖1.5—9.5MW机组,铸造业务重点拓展5—30MW风机主轴及连体轴承座等大型部件。半年报披露,公司已完成维斯塔斯铸造产品供应商认证,恩德铸造产品完成样件交付并处于试装验证阶段,与西门子歌美飒海上大兆瓦风机主轴等产品的合作规模持续扩大。我们看好公司从锻造主轴向大型铸造部件拓展的产品竞争力:双路线布局提高对不同整机设计和功率段的适配能力,海外客户认证与合作深化为后续订单提供基础;铸造产能持续释放,有助于将客户覆盖优势转化为交付增量。
工业轴拓展高端应用,滑动轴承培育产品增量
公司依托1.5万吨压机及大型轴类制造能力,向船舶海工、能源电力和矿山机械等领域延伸,已签订射电望远镜俯仰轴、电网稳压核心设备转子轴等产品订单,核乏料罐产品也已取得订单并推进小批量交付。三季报披露,前三季度销售费用同比增长31.81%,主要是其他精密轴类市场拓展带来的人员及差旅投入增加。滑动轴承方面,主轴滑动轴承已与战略客户签订样机合同并进入验证,齿轮箱滑动轴承已交付样件并推进批量供货准备。我们认为,工业轴订单扩大了既有铸锻能力的应用范围,后续产能利用率及机加工配套改善,有望通过固定成本摊薄和全流程交付提升盈利;滑动轴承则为公司向传动链高附加值环节延伸提供产品储备。
盈利预测
预计公司2026—2028年营业收入分别为29.05、34.28、39.42亿元,归母净利润分别为3.40、4.20、5.01亿元,EPS分别为1.06、1.31、1.56元,当前股价对应PE分别为17、14、12倍。看好公司大型铸造产品、海外客户及工业精密轴业务拓展带来的成长空间,维持“买入”评级。
风险提示
风电项目交付不及预期;新产能爬坡及客户验证不及预期;原材料价格及汇率波动;新业务盈利改善不及预期。
最新盈利预测明细如下:
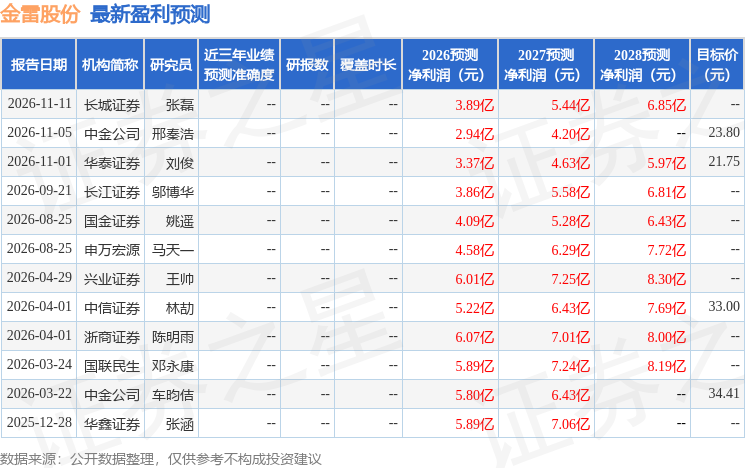
该股最近90天内共有8家机构给出评级,买入评级8家;过去90天内机构目标均价为22.78。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13




