
来源:证星研报解读
2026-11-13 12:30:57
华鑫证券有限责任公司杜飞近期对洛阳钼业进行研究并发布了研究报告《公司事件点评报告:铜产量进一步提升,业绩持续高增长》,给予洛阳钼业买入评级。
洛阳钼业(603993)
事件
洛阳钼业发布2026年第三季度报告:
公司2026年前三季度累计实现营业收入2,072.90亿元,同比+42.48%;利润总额387.10亿元,同比+60.83%;归母净利润240.20亿元,同比+68.21%;扣非归母净利润233.35亿元,同比+60.52%。
公司2026Q3实现营业收入719.71亿元,同比+41.92%;利润总额130.05亿元,同比+41.89%;归母净利润78.67亿元,同比+40.28%;扣非归母净利润77.30亿元,同比+32.97%。
投资要点
铜产量持续释放,黄金并表贡献新增量
公司2026年前三季度铜产量59.67万吨,同比+9.81%,销量56.72万吨,同比+9.02%;第三季度产铜20.87万吨,连续两个季度站稳20万吨。
巴西四座金矿交割日至9月末产金16.09万盎司、售金15.81万盎司;第三季度产金6.05万盎司,黄金业务已形成在产贡献。
其他产品中,前三季度钴产量9.97万吨,同比+13.32%,销量1.27万吨,同比-75.19%;钼、钨产量分别为9,692吨、5,034吨,同比分别-8.66%、-16.10%;铌产量7,999吨,同比+2.02%;磷肥产量83.10万吨,同比-8.96%。
铜金成为主要收入支撑,受贸易业务影响Q3现金流净流出
财务方面,铜业务收入524.17亿元,同比+35.73%,毛利316.88亿元,毛利率60.45%,同比提升6.38个百分点;铜业务占矿山各产品毛利的72.85%,仍是核心盈利来源。
黄金业务实现收入47.07亿元、毛利17.85亿元,毛利率37.92%;铜金合计占矿山各产品收入的74.74%。
钼、钨业务收入分别为61.10亿元、39.09亿元,同比分别+31.17%、+146.23%,毛利率分别为45.83%、80.39%,商品价格上涨带动钼钨业务盈利能力提升。
前三季度经营活动现金流量净额134.72亿元,同比-15.08%,主要受基本金属贸易业务经营净流出同比增加影响,第三季度单季经营现金流测算为净流出28.62亿元。
KFM二期及配套电力建设推进,铜金布局延伸成长空间
公司持续推进KFM二期扩建,半年报披露项目土建工作基本完成、主体设备安装正在进行,高压氧釜制造接近50%;截至2026年6月末累计投入6.86亿美元。该项目计划于2027年建成投产,达产后预计新增原矿处理能力726万吨/年、铜产能约10万吨/年,构成中期铜产量增量的重要储备。
三季度刚果(金)N’zilo2水电站工程实现大江截流,进入大坝主体施工阶段,配套电力建设为在刚业务长远供电提供支撑。
黄金端,公司年内完成巴西四座在产金矿100%权益交割,项目保有黄金资源量约156吨,平均品位为1.88克/吨;储量约120吨,平均品位为1.45克/吨。公司预计2026年产金6—8吨,为公司带来新增产量及利润贡献。叠加厄瓜多尔奥丁金矿按计划推进建设,公司进一步完善黄金业务布局,预计2029年投产,推动年产黄金向20吨以上目标迈进;在产金矿贡献、在建金矿开发与铜扩产、配套电力建设共同支撑中长期增长。
盈利预测
我们预测公司2026-2028年营业收入分别为2808.09、2978.38、3114.01亿元,归母净利润分别为327.33、383.93、417.21亿元,当前股价对应PE分别为8.7、7.4、6.8倍。
当前铜价处于上行周期,且公司黄金业务开辟新增长路径,维持“买入”投资评级。
风险提示
1)产能增长不及预期;2)铜、钴等主要矿产成本较大幅度上升;3)主要产品价格波动风险;4)海外开矿的地缘政治及政策风险;5)黄金矿投产不及预期;6)利率、汇率波动风险等。
最新盈利预测明细如下:
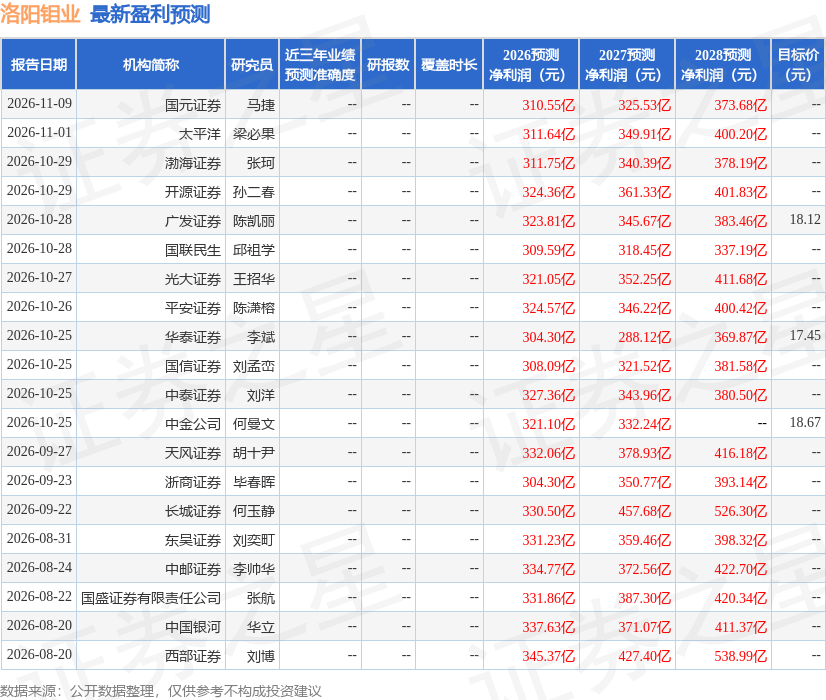
该股最近90天内共有22家机构给出评级,买入评级17家,增持评级5家;过去90天内机构目标均价为18.08。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13




