
来源:证星研报解读
2026-11-02 08:25:20
开源证券股份有限公司周佳近期对日联科技进行研究并发布了研究报告《中小盘信息更新:Q3业绩维持高增,工业检测平台化龙头扬帆起航》,给予日联科技买入评级。
日联科技(688531)
销售规模持续扩大,前三季度净利润增长57.82%
日联科技披露2026年三季报,前三季度实现营业收入11.36亿元,同比增长54.07%;实现归母净利润1.97亿元,同比增长57.82%;实现扣非后净利润1.75亿元,同比增长82.78%。公司第三季度实现营业收入4.20亿元,同比增长51.87%;实现归母净利润0.69亿元,同比增长64.11%;实现扣非后净利润0.66亿元,同比增长80.95%。业绩增长系下游需求旺盛,公司订单持续向好,销售规模扩大及并购标的业绩纳入并表范围。考虑到订单确认节奏变化,我们下调2026-2028年盈利预测,预计2026-2028年归母净利润分别为3.03(-0.34)/4.79(-0.26)/6.83(-0.82)亿元,当前股价对应PE分别为41.8/26.5/18.5倍。公司第三季度业绩维持高增,“主业内生增长+外延并购落地”的成长逻辑清晰,维持“买入”评级。
内生增长稳固,X射线检测设备高端化持续突破
内生方面,公司传统主业X射线检测设备高端化进展显著,产品持续导入高价值场景。凭借完整的“设备+算法+软件”一体化研发能力与规模化制造交付能力,日联科技已实现工业X射线源全谱系自研产业化及核心部件自主可控,有力支撑了其在高端场景、高端客户、高端设备方面的高端化战略。公司纳米级开管射线源、大功率小焦点射线源等新品批量出货,智能检测装备已导入高多层PCB、液冷板、光模块、固态电池、先进封测等新兴领域头部客户。
外延并购持续推进,打造检测设备平台化龙头
外延方面,公司2025年以来通过持续的收并购(1月投资收购创新电子,6月收购珠海九源,10月收购新加坡SSTI)已逐渐打造平台化能力。目前,公司正推进收购菲莱测试99.83%股权,交易对价为9.33亿元。Frost&Sullivan数据显示,菲莱测试在光电子器件可靠性测试解决方案市场位居国内第一梯队。并购完成
后,日联科技将切入光电子器件、逻辑器件测试设备赛道。此外,2026年9月,公司与参股公司超微量测联合发布UPM-SAT100超声波影像扫描系统,补强面向半导体等缺陷检测场景的超声检测能力,加速向平台型检测设备龙头迈进。风险提示:下游需求不及预期、行业竞争加剧、并购交易不确定性。
最新盈利预测明细如下:
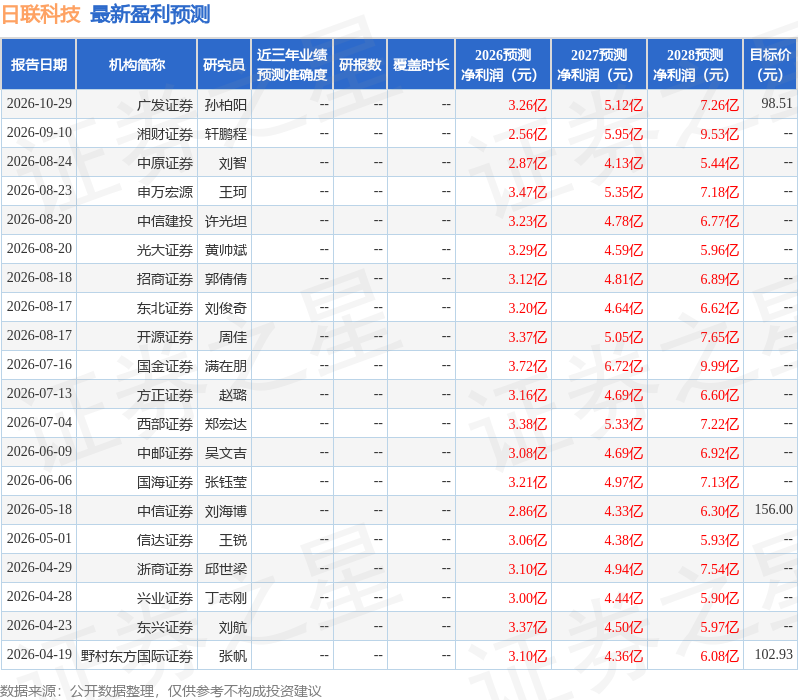
该股最近90天内共有9家机构给出评级,买入评级7家,增持评级2家;过去90天内机构目标均价为98.51。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。
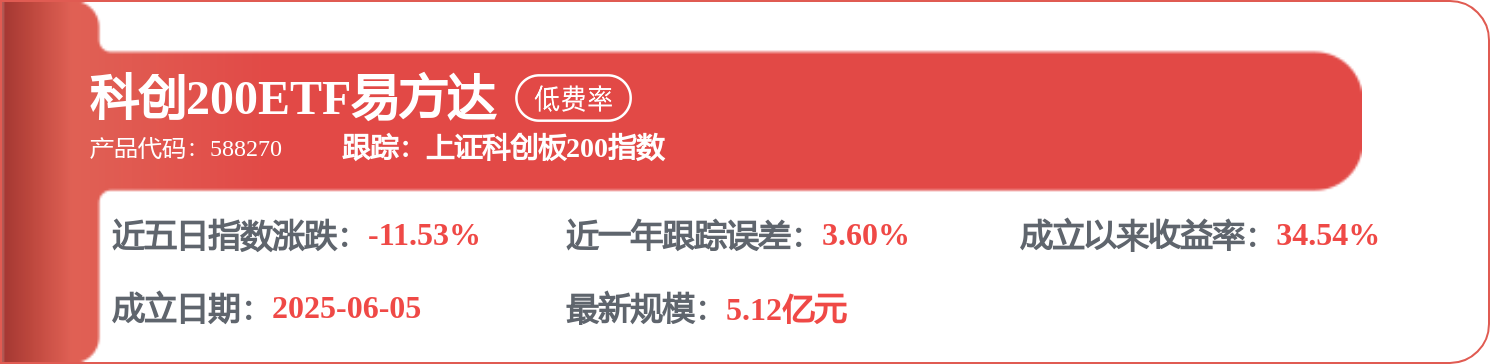
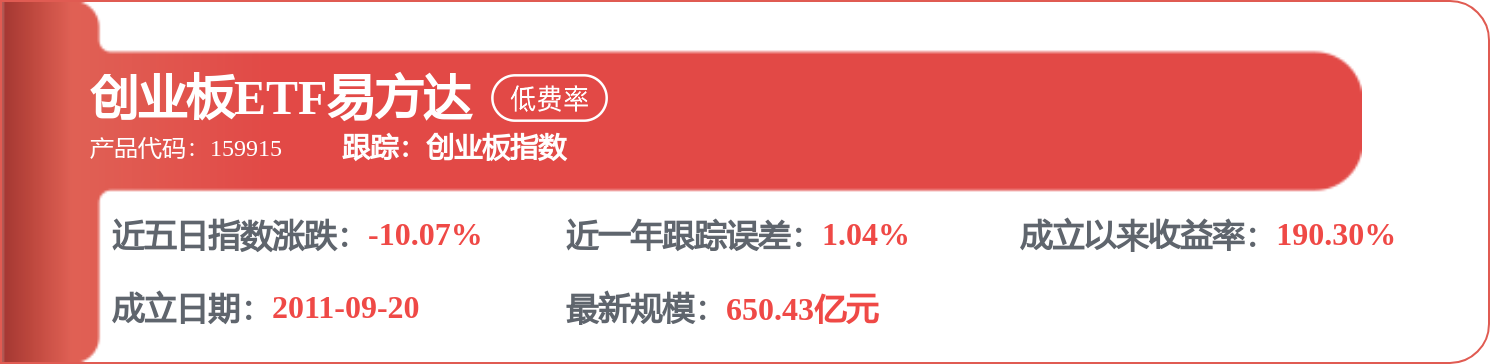
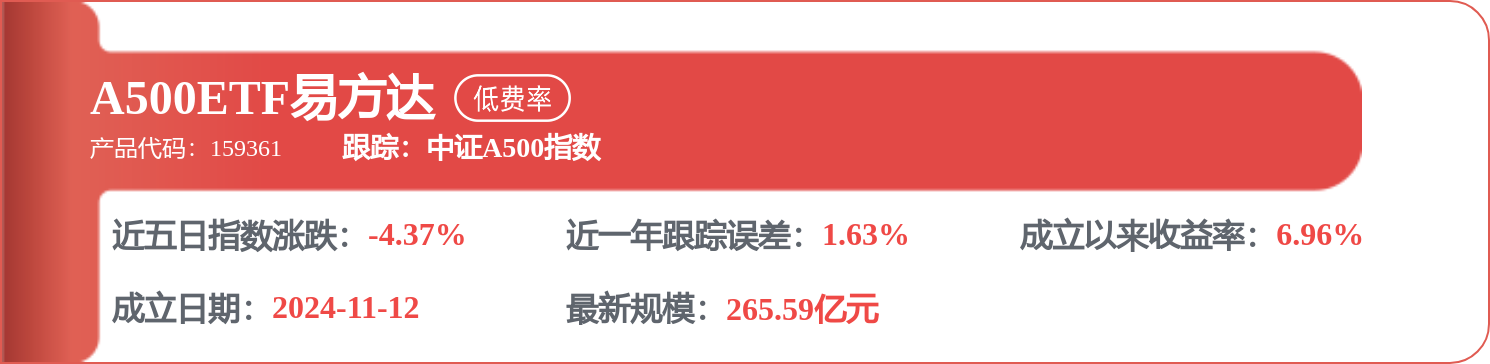
相关 ETF

证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02




