
来源:证星研报解读
2026-11-02 13:42:53
中邮证券有限责任公司李帅华,魏欣近期对立中集团进行研究并发布了研究报告《海外基地进入收获期,业绩持续高增》,给予立中集团买入评级。
立中集团(300428)
投资要点
事件:公司发布2026年三季报,前三季度实现营业收入288.49亿元,同比+25.86%;归母净利润9.29亿元,同比+48.47%;扣非归母净利润9.01亿元,同比+61.02%。26Q3实现营收100.27亿元、归母3.51亿元、扣非归母3.52亿元,同比分别+18.27%/+56.70%/+76%,环比分别-3.31%/-7.14%/-3.03%。
三大主业持续改善,前三季度利润高增。公司业绩增长主要受益于三大业务协同发展,根据公司半年报,上半年铸造铝合金/亮面车轮/中间合金贡献毛利6.74/10.85/1.47亿元,较去年同期+60.29%/+46.26%/+30.06%,占毛利润比重较去年同期+2.45/-0.92/-1.07pct,毛利率较去年同期+1.00/+2.67/+0.59pct,达到6.34%/18.12%/10.62%。
汇兑损益影响公司Q3利润环比表现。三季度业绩环比下滑主要由于财务费用受汇兑损益影响同环比增加0.81/0.34亿元,若加回汇兑损益实际营业利润续创新高。其他费用方面,销售费用/管理费用/研发费用环比Q2-0.12/持平/-0.11亿元,其他收益同环比-0.42/-0.31亿元,主要由于政府补贴金额减少所致。
现金流情况改善,各项目进入收获期。现金流方面,Q3经营活动产生的现金流量净额为6.88亿元,环比Q2+9.12亿元。主要受益于铝价趋稳、监管要求、客户政策等有利因素带动。投资现金流量净额经过3个季度首次转正,公司各大基地逐步进入收获期,产能利用率、产销量等改善。
墨西哥基地、泰国基地投产贡献增量,锻造车轮优化产品结构。
未来增量上,墨西哥360万只轻量化车轮项目已全面投产,配套50万只锻造产能自下半年开始逐步释放;泰国现有500万只车轮产能满负荷运行,三期300万只超轻量化铝合金车轮和18万只锻造车轮项目积极建设推进。预计27年公司仍有较大的产能利用率提升空间,公司远期锻造车轮产能规划至2000万只,随着锻造车轮项目逐步投产,产品结构优化。
新材料业务逐步成熟,打开高端应用市场。新材料方面,免热合金渗透率稳步提升,已批量配套多家新能源车企及大型压铸企业,机器人轻量化材料、可钎焊压铸铝合金、微晶硅铝合金、高端铝基功能中间合金、铝基稀土中间合金和航空航天级特种中间合金等材料在高端领域的应用逐步推进,有望成为新材料业务的未来增长点。
投资建议:考虑到公司泰国、墨西哥产能稳步爬产、扩产,产能利用率提升,免热合金等新材料业务发展迅速,预计公司2026/2027/2028年实现归母净利润12.26/15.62/17.71亿元,分别同比+38.44%/+27.37%/+13.41%。
以2026年10月27日收盘价为基准,2026-2028年对应PE分别为11.07/8.69/7.66倍。给予公司“买入”评级。
风险提示:
价格波动风险,项目进度不及预期风险等。
最新盈利预测明细如下:
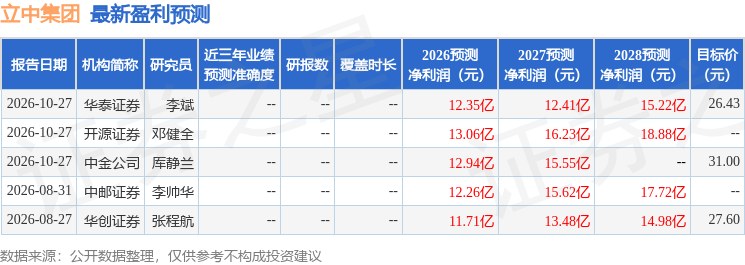
该股最近90天内共有5家机构给出评级,买入评级5家;过去90天内机构目标均价为28.34。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02




