
来源:证星研报解读
2026-11-02 13:42:53
开源证券股份有限公司刘呈祥,张意宣近期对瑞丰银行进行研究并发布了研究报告《公司首次覆盖报告:一基四箭打开成长空间,息差企稳夯实盈利底色》,首次覆盖瑞丰银行给予买入评级。
瑞丰银行(601528)
经营底色不改,利润增速有望逐年提速
规模上,“一基四箭”战略纵深推进、四箭区域增量贡献持续提升,贷款增长动能充足;价格上,生息资产优结构与定存到期重定价红利支撑净息差企稳回升;中收上,财富管理与国际化业务贡献初显;叠加拨备厚实、风险抵补能力强,资产质量稳健,信用成本可控。我们预计2026-2028年归母净利润分别为20/20/22亿元,同比增长1.84%/2.36%/5.13%;期末摊薄股本EPS分别为1.02/1.04/1.10元;当前股价(2026-10-29)对应2026-2028年PB分别为0.49/0.43/0.38倍,首次覆盖,给予“买入”评级。
“一基四箭”区域战略纵深推进,柯桥稳存量、四箭献增量
截至2026年上半年末,柯桥大本营存、贷款市占率分别约32%、20%,基本盘稳固;越城、义乌、滨海、嵊州四箭区域差异化定位,2026年上半年四箭贷款增量占全行新增贷款额的43.46%,四箭区域营收同比增长12.76%。同时,浙江农商联合银行“小法人+大平台”模式规模效应凸显、赋能瑞丰银行。
盈利能力量稳价韧:净息差率先企稳,核心营收保持双位数增长
2025年净息差1.50%、同业中率先企稳,2026年Q3净息差与年初持平、巩固息差成果。资产端主动压降低息票据,负债端定期存款重定价节奏慢于同业、成本下行红利仍在释放,息差有望企稳回升。2026前三季度核心营收(利息净收入+手续费净收入)同比增长9.98%,基本盘稳定;2026年H1财富管理中间业务收入同比增长18.13%,国际业务结算量同比增长49.41%,第二增长曲线初步成型。
资产质量风险可控,资本安全垫夯实,分红回报逐年提升
逾期60天以上贷款全部纳入不良,不良认定口径严格,2026H1对公不良率0.31%创历史新低;零售不良有所暴露但属行业共性,拨备覆盖率达309%、风险抵补充分。资本安全垫厚实,内源补充稳定、外源补充渠道通畅,支撑扩表空间。分红方面,2026年首启中期分红,分红率测算约为21.85%,注重投资者回报。
风险提示:区域经济增速不及预期;零售风险持续暴露;息差收窄等。
最新盈利预测明细如下:
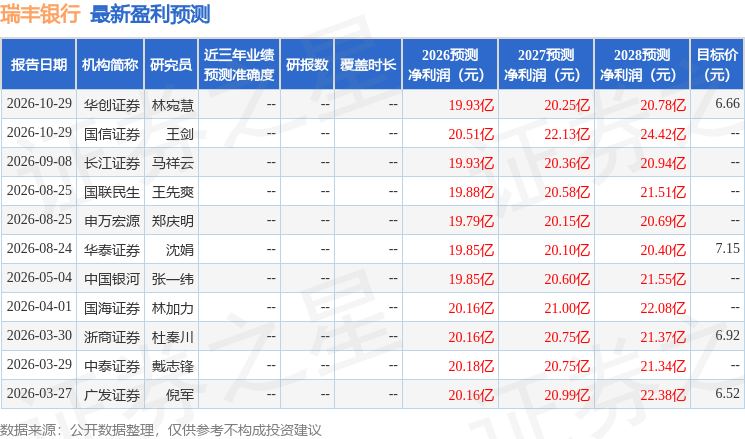
该股最近90天内共有7家机构给出评级,买入评级5家,增持评级2家;过去90天内机构目标均价为6.68。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02




