
来源:证星研报解读
2026-11-02 13:42:58
东海证券股份有限公司姚星辰近期对乖宝宠物进行研究并发布了研究报告《公司简评报告:短期经营承压,静待盈利修复》,给予乖宝宠物买入评级。
乖宝宠物(301498)
投资要点
事件:公司发布2026年三季报,2026年前三季度实现营业总收入51.25亿元,同比+8.17%;实现归母净利润2.14亿元,同比-58.35%。其中,2026Q3单季度实现营业总收入15.82亿34.30元,同比+4.27%;实现归母净利润0.23亿元,同比-82.96%。三季度业绩承压,主要受弗40,047列加特舆情冲击、汇率波动、原材料价格上涨以及自有品牌进行战略调整等因素影响。18,955/0
35.49%预计自有品牌三季度承压,静待后续修复。受舆情影响以及结构调整的因素,预计自有品3.01牌三季度有所承压。公司多品牌矩阵协同发力,弗列加特重点推进价格体系修复与利润结4.57构调整,麦富迪及霸弗、奶弗承担业绩基本盘稳定职能,K9、康弗通过新价格带培育新增量,营养森林、佰萃等平价品牌用于扩大人群覆盖。根据欧睿数据显示,2015-2025年公司自有品牌“麦富迪”国内市占率从2.4%提升至6.3%,实现翻倍,位列国产品牌市占率第一。随着战略结构调整到位,预计自有品牌市占率将继续提升。
预计外销业务企稳改善,中长期具备增长动能。预计公司三季度外销业务企稳改善。公司外销业务实施多元化布局,2025年开始积极拓展欧洲市场,以降低对美国单一市场的依赖,成效逐步显现。公司新西兰产能项目已进入招标评标阶段,预计2028年下半年一期投产,投产后将有助于构建高端供应链壁垒。未来外销业务将进一步降低对单一地域和传统单一产品的依赖,向多元化、高附加值方向发展。从当前在手订单来看,外销业务已开始企稳回升,收入端有望重回增长。
盈利短期波动,长期韧性不改。2026年Q3公司毛利率37.09%,同比-5.83pct,汇率波动、原材料价格上涨等导致毛利率下降。Q3销售费用率24.09%,同比+0.78pct。主要由于业务推广费增加以及行业竞争加剧。Q3管理费用率和财务费用率分别为7.65%和0.94%,同比分别+1.39pct和+0.87pct,主要由于自有品牌及直销占比提升以及美元兑人民币汇兑损失增加。公司短期盈利能力有所下降,随着品牌修复、业务结构优化以及汇率等因素的改善,预计公司中长期仍将保持增长韧性。
投资建议:鉴于汇率波动、关税政策以及原材料价格变化等风险,以及公司自有品牌战略的调整,我们调整2026-2028年盈利预测,我们预计2026-2028年归母净利润分别为3.04/4.22/5.42亿元(2026-2028年前值分别为4.39/6.14/8.18亿元),对应EPS分别为0.76/1.05/1.35元(2026-2028年前值分别为1.1/1.53/2.04元),对应当前股价PE分别为45/33/25倍,维持“买入”评级。
风险提示:原材料价格上涨风险、关税政策变化风险、汇率波动风险、行业竞争加剧风险。
证券之星数据中心根据近三年发布的研报数据计算,平安证券股份有限公司张晋溢研究员团队对该股研究较为深入,近三年预测准确度均值为75.09%,其预测2026年度归属净利润为盈利3.08亿,根据现价换算的预测PE为44.55。
最新盈利预测明细如下:
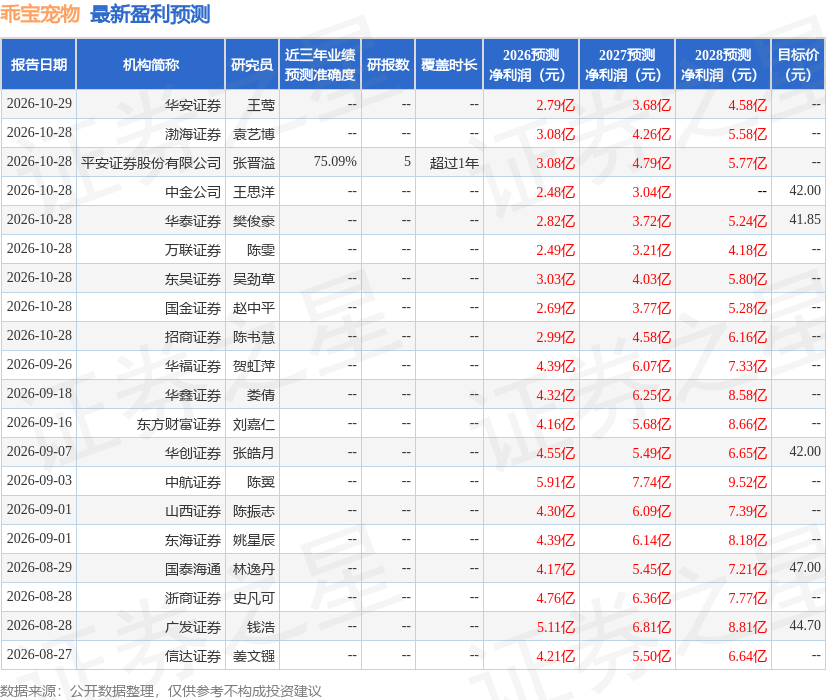
该股最近90天内共有21家机构给出评级,买入评级14家,增持评级7家;过去90天内机构目标均价为42.57。
本文数据来源于东海证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02




