
来源:证星研报解读
2026-10-30 14:15:36
中邮证券有限责任公司吴文吉,翟一梦近期对水晶光电进行研究并发布了研究报告《积极布局光互连、光存储》,给予水晶光电买入评级。
水晶光电(002273)
投资要点
北美大客户相关核心产品出货量稳步提升,增长动能强劲。2026年前三季度,公司实现营收61.63亿元,同比+20.30%;归母净利润10.44亿元,同比+6.20%。2026Q3,公司实现营收26.85亿元,同比+27.70%,环比+52.79%;归母净利润5.20亿元,同比+7.74%,环比+87.26%。收入及增量主要来源于消费电子领域北美大客户相关业务。消费电子与车载光学为公司提供稳定现金流与利润支撑,持续推进与核心客户的新品研发迭代。该业务主要服务北美大客户、国内头部安卓客户、韩系客户等,其中北美大客户为公司最重要客户。尽管全球消费电子行业整体呈现一定波动,但公司依托与北美大客户持续开展新品联合研发,维持经营韧性,阶段性推出光学创新产品,奠定了公司稳健增长的基础。目前公司与北美大客户在手多项研发项目,相关成果将在未来逐步落地。
行业渗透率提升,HUD、激光雷达视窗片产品出货量保持增长。据CINNO Research预测,中国整体乘用车市场HUD和AR-HUD标配量2025-2030年CAGR分别为14%和30%。高工智能汽车研究院预测,2026年AR-HUD搭载率有望冲刺15%—20%目标区间。在竞争格局上,本土厂商份额持续提升,国产供应链加速替代,行业集中度与规模化交付能力不断增强。公司车载光学业务以AR-HUD及激光雷达视窗片等为主要抓手,已进入国内外主流车企与激光雷达厂商供应链,并持续推进更高性能、更优成本的下一代产品。随着HUD技术升级、激光雷达向更高线数与更低成本演进,公司有望在“座舱交互+智驾感知”双轮驱动下提升车载光学业务规模与盈利质量,巩固第一条成长曲线中的增量动能。
第二成长曲线AR光学聚焦光波导核心元器件,项目进展顺利。公司反射光波导试制线落地运行,产品良率稳步提升,工艺参数不断优化,成功通过客户认证,打造AR产线规模化量产示范标杆。项目落地充分验证了公司反射光波导技术的商业化能力、工艺设计能力、工程开发能力与大规模自动化制造能力,为后续新客户拓展积累成熟工艺与良好口碑。当期关键样品交付获得客户正向反馈,技术方案持续迭代优化,成本下降路径清晰,未来伴随终端产品的推广放量,有望驱动AR光学业务实现显著增长。公司在深耕GWG反射光波导主力技术路线的基础上,同步布局SRG衍射光波导、VHG体全息光栅技术,紧跟行业技术演进方向,稳步推进各路线试制线能力建设与客户验证,持续完善多元化技术布局,筑牢AR光学领域长期技术护城河。
第三成长曲线AI光学围绕数据中心领域布局光存储、光互连。公司整个AI光学板块分为两个大的方向:光互连和光存储。公司处于光互连与数据中心光存储产业链上游,凭借多域光学技术平台的组合式创新能力及大规模自动化智能制造能力,以光学元器件和精密光学组件能力切入高速光互连与高密度存储赛道。在光互连方向,公司构建以波分复用滤光片、微棱镜、硅透镜阵列、玻璃基板和波导类等为代表的“3+2”产品矩阵。在光存储方向,公司重点推进数据中心近线存储相关的光学存储器件类产品预研及量产准备工作,致力于成为AI数据中心光存储领域国际大客户的核心战略光学供应商。目前,公司AI光学业务整体处于培育拓展期,尚未量产,暂未对公司当期经营业绩形成贡献。公司组建专项国际化团队统筹AI新兴产业布局,系统开展市场调研、产品研发及送样、客户认证与导入及产能筹备等各项工作。
投资建议
我们预计公司2026/2027/2028年分别实现收入85/101/121亿元,归母净利润13/16/21亿元,维持“买入”评级。
风险提示:
消费电子及车载下游需求不及预期;AR光波导、AI光学产业化落地进度不及预期。
最新盈利预测明细如下:
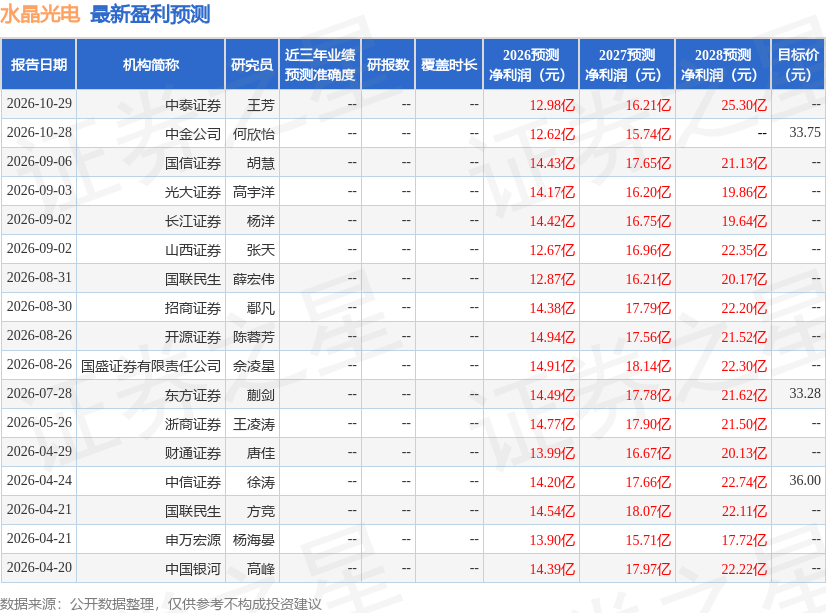
该股最近90天内共有10家机构给出评级,买入评级8家,增持评级2家;过去90天内机构目标均价为33.75。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




