
来源:证星研报解读
2026-10-25 14:20:26
国金证券股份有限公司姚遥,王炳宣近期对思源电气进行研究并发布了研究报告《Q3营收符合预期,利润承压,受汇兑、非经常性损益及储能结构影响》,给予思源电气买入评级。
思源电气(002028)
业绩简评
10月23日,公司披露2026年三季报,前三季度实现营收177.6亿元,同增28.5%;归母净利润24.0亿元,同增9.7%,毛利率30.6%,同比-1.7pct;其中Q3实现营收69.7亿元,同增30.7%;归母净利润9.4亿元,同增4.5%,毛利率30.9%,同比-2.4pct。
经营分析
Q3收入加速,储能占比提升、产品结构影响毛利率水平。海外订单逐步进入确收窗口,Q3收入增速超过前三季度累计增速,收入确认节奏相比上半年有所缓解,此外公司存货相比年初同比增长58%,主要系货物发出尚未确收所致。分产品看,我们预计Q3核心产品开关、变压器增速回升,自动化增速回落,叠加储能抢装导致Q3储能占比快速提升,Q3毛利率同比-2.4pct。
汇兑损失、投资公允价值变动损失、政府补贴减少等因素影响利润水平。受汇兑损失(测算Q35000万元左右,去年同期2000W左右)、叠加政府补贴减少(26三季度0.2亿元,去年同期1.1亿元)、资产&信用减值(三季度9900万元,去年同期4400万元)等因素影响,整体影响利润约2亿元。剔除上述因素影响,我们认为公司核心利润仍保持较高增长。
海外订单表现持续强劲,北美禁令落地情况有望好于预期。前三季度公司合同负债44.1亿元,同比+52.2%,预计海外需求仍是核心驱动。根据近期美国高压禁令意见反馈,我们判断禁令未来主要限制电网相关直接应用,其余场景对于国内设备出口影响有限,落地情况有望好于预期。从实际订单层面,公司北美接单正常推进、整体影响较小。
盈利预测、估值与评级
公司发展战略明确、业务规划清晰,在国内电网投资加速、海外电力设备需求持续景气背景下,预计公司各类产品收入仍将持续高速增长。我们预计公司26-28年归母净利润36.2/50.6/66.4亿元,同比增长15/40/31%。公司股票现价对应PE估值为24/17/13倍,维持“买入”评级。
风险提示
投资/海外拓展/产品推广不及预期、原材料上涨、行业竞争加剧。
最新盈利预测明细如下:
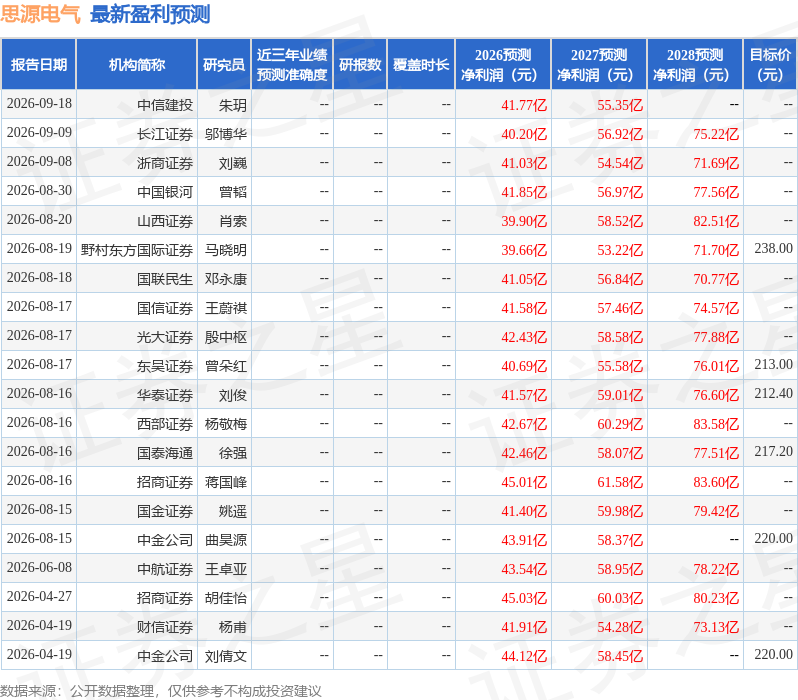
该股最近90天内共有17家机构给出评级,买入评级15家,增持评级2家;过去90天内机构目标均价为216.53。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。
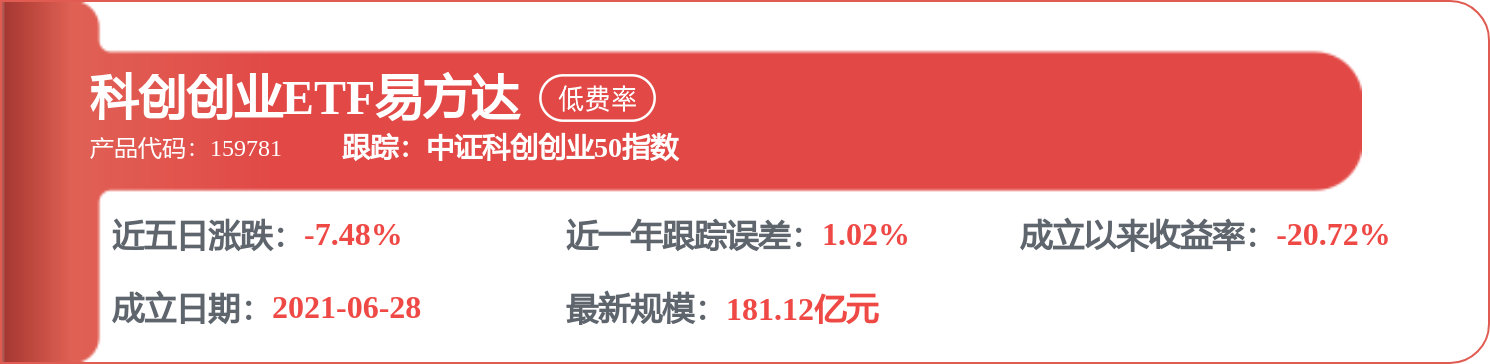
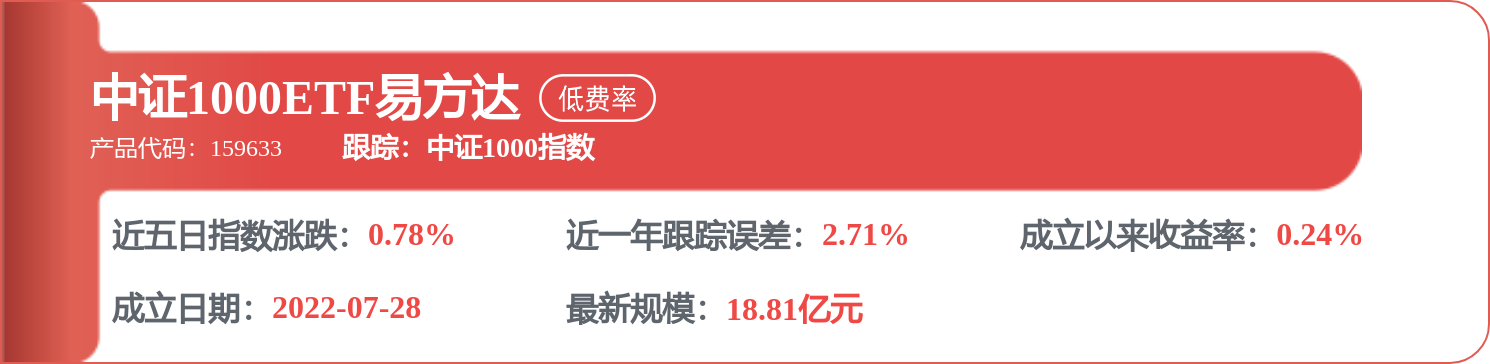
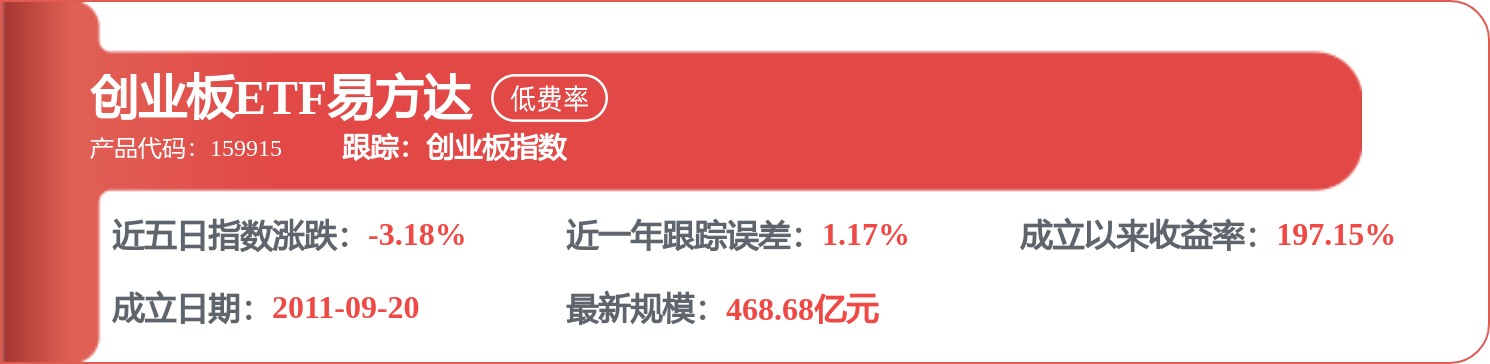
相关 ETF

证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




