
来源:证星研报解读
2026-10-25 16:00:56
国金证券股份有限公司甘坛焕,王奔奔近期对华润三九进行研究并发布了研究报告《短期承压,静待旺季修复与并购整合成效》,给予华润三九买入评级。
华润三九(000999)
2026年10月23日,公司发布2026年三季度报告。2026年前三季度,公司实现收入214.10亿元,同比-2.62%;实现归母净利润21.58亿元,同比-8.30%;实现扣非归母净利润20.66亿元,同比-5.48%。
单季度看,2026年Q3公司实现收入63.96亿元,同比-10.87%;归母净利润4.87亿元,同比-9.43%;扣非归母净利润4.70亿元,同比-3.90%。
经营分析
Q4流感旺季到来,CHC业务有望企稳回升。Q3公司收入同比下降10.87%,降幅较Q2的-13.48%有所收窄;扣非归母净利润同比下降3.90%,降幅明显小于收入,经营质量相对稳健。我们预计收入下滑主要受昆药调整及呼吸类发病率波动影响。公司依托"1+N"品牌策略,已在胃肠、皮肤、肝胆、骨科等多个领域形成品类矩阵。随着Q4流感季到来,CHC业务有望企稳回升。
天士力利润稳健增长,昆药环比大幅减亏,并购整合成效逐步显现。天士力26Q3收入18.73亿元,同比-7.41%;归母净利润2.10亿元,同比+0.10%;扣非归母净利润2.49亿元,同比+31.45%。26年前三季度,天士力归母净利润11.03亿元,同比+12.01%;扣非归母净利润11.19亿元,同比+34.96%。天士力的利润增速持续高于收入,运营效率持续优化,另有10款产品纳入新版国家基药目录(含2款独家品种)。昆药集团26Q3收入10.79亿元,环比+33.7%;归母净利润-0.02亿元,较Q2的-2.22亿元大幅减亏,渠道改革初见成效。随着融合与改革进一步推进,期待"十五五"期间并购整合成效持续释放。
盈利预测、估值与评级
预计公司26-28年归母净利润分别为34.31/38.50/42.83亿元,分别同比+0.29%/+12.21%/+11.26%,EPS分别为2.06/2.31/2.57元,现价对应PE分别为12/11/10倍,维持“买入”评级。
风险提示
市场竞争加剧风险;并购整合不及预期;医保药品限价风险;品牌价值变动风险;原材料价格波动风险;商誉减值风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券文将儒研究员团队对该股研究较为深入,近三年预测准确度均值为62.72%,其预测2026年度归属净利润为盈利38.13亿,根据现价换算的预测PE为10.82。
最新盈利预测明细如下:
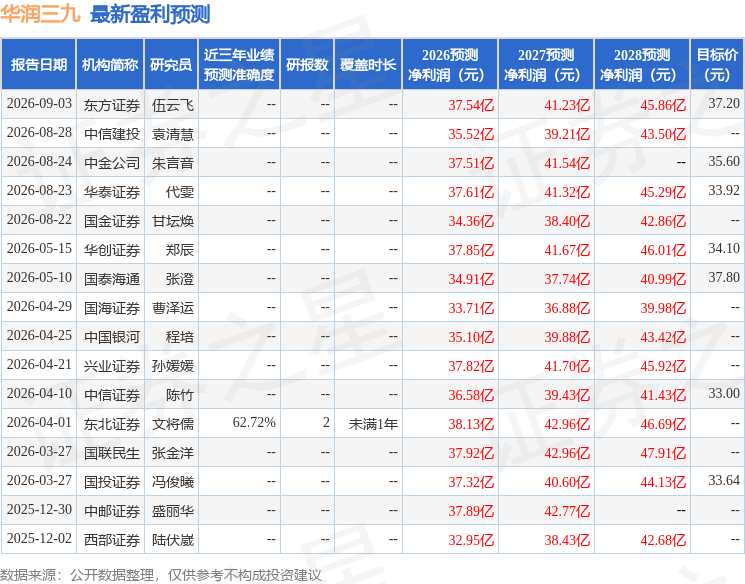
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为35.01。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




