
来源:证星研报解读
2026-10-25 16:00:58
国金证券股份有限公司甘坛焕,王奔奔近期对东阿阿胶进行研究并发布了研究报告《稳健增长,韧性十足》,给予东阿阿胶增持评级。
东阿阿胶(000423)
2026年10月23日,公司发布2026年三季度报告。2026年前三季度,公司实现收入49.40亿元,同比+3.65%;实现归母净利润13.30亿元,同比+4.39%;实现扣非归母净利润12.59亿元,同比+8.97%。
单季度看,2026年Q3公司实现收入17.85亿元,同比+4.05%;归母净利润4.69亿元,同比+2.90%;扣非归母净利润4.39亿元,同比+19.39%。
经营分析
毛利率稳步提升,继续实现高质量发展。2026年前三季度公司毛利率为74.88%,同比+1.20pct,盈利能力稳步提升。Q3归母增速低于扣非,主要受非经常性损益同比减少影响。26年Q3经营活动现金流净额为3.18亿元,环比明显改善,同比减少主要系授信政策阶段性使用、营销活动开展及研发投入增长、加大大宗物资采购等多方面影响,随着年底陆续回款,26年全年现金流有望呈现良好表现。
研发投入持续加码,费用投放效率提升。2026年前三季度,公司销售费用率同比下降1.89pct至33.28%,费用投放效率持续提升。公司围绕阿胶丰富产品矩阵,加快鹿产业、肉苁蓉及养颜抗衰等方向布局,前三季度研发费用1.96亿元,同比+35.17%,为后续更多产品梯队建设及适应症拓展提供支撑。
盈利预测、估值与评级
我们看好公司三大曲线驱动未来发展,更多新品有望陆续推出,叠加渠道拓展,公司有望保持稳健增长。预计公司26-28年归母净利润分别为19.19亿元、21.44亿元、24.22亿元,分别同比增长10.4%、11.7%、13.0%,对应EPS分别为3.00元、3.35元、3.79元,现价对应PE分别为16/14/12倍,维持“增持”评级。
风险提示
单一品类产品占比较大风险、市场竞争加剧风险、原材料价格波动风险、政策风险、新品放量不及预期风险等。
证券之星数据中心根据近三年发布的研报数据计算,东北证券文将儒研究员团队对该股研究较为深入,近三年预测准确度均值为76.6%,其预测2026年度归属净利润为盈利20.49亿,根据现价换算的预测PE为14.77。
最新盈利预测明细如下:
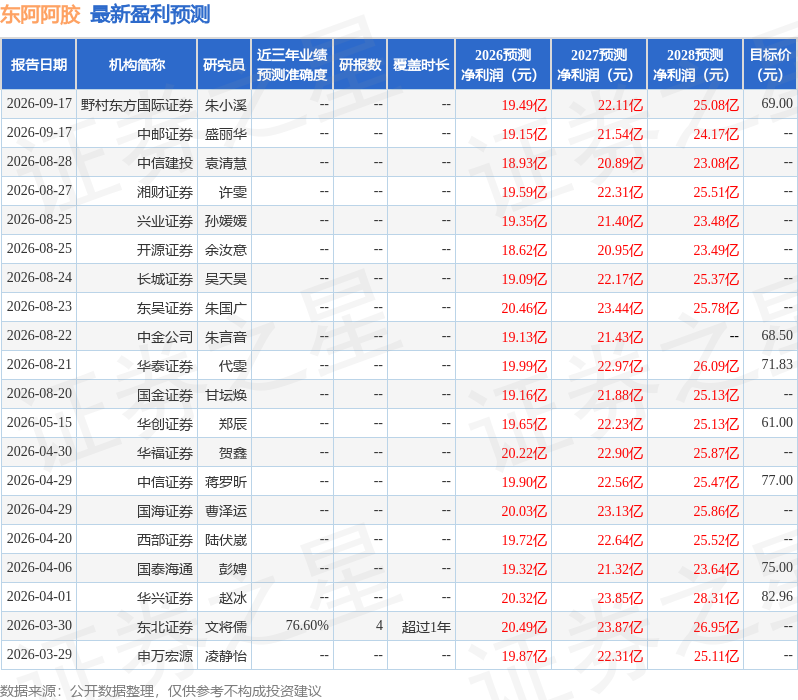
该股最近90天内共有9家机构给出评级,买入评级7家,增持评级2家;过去90天内机构目标均价为69.19。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




