
来源:证星研报解读
2026-10-25 17:12:16
国金证券股份有限公司王钦扬,吴晋恺近期对北方稀土进行研究并发布了研究报告《业绩超预期,看好稀土景气延续》,给予北方稀土买入评级。
北方稀土(600111)
事件
10月23日公司发布2026年三季报,2026年前三季度公司实现营收413.33亿元,同比+36.45%;归母净利润36.46亿元,同比+136.55%。其中,3Q26实现营业收入155.34亿元,环比+11.43%、同比+35.96%;归母净利润15.93亿元,环比+40.29%、同比+161.13%。
点评
盈利表现亮眼,产销延续向好。3Q26氧化镨钕价格环比/同比分别+0.15%/+37.00%至740.14元/公斤。成本方面,3Q26公司与包钢股份稀土精矿关联交易价格环比-0.62%至38,565元/吨(折50%REO),原料采购成本小幅回落。3Q26公司毛利率环比+0.35pct、同比+6.51pct至16.91%。前三季度公司稀土冶炼分离、金属、磁材产量再创新高,稀土金属、磁性材料、抛光材料销量均同比增长,稀土产品加工全成本同比进一步降低。
期间费率进一步压降。3Q26公司期间费用环比-19.87%、同比+1.21%至3.47亿元,期间费率环比-0.87pct、同比-0.77pct至2.23%;其中销售、管理费率分别环比持平/-0.39pct至0.07%/1.62%。3Q26公司资产负债率为33.13%,环比-3.85pct,资本结构维持稳健。
绿色冶炼项目稳步推进,产业链布局持续完善。公司绿色冶炼升级改造项目一期已投产,二期主工艺厂房基本建设完成,正在进行设备安装;二次资源利用增量扩产项目已投产。同时,公司推进稀土金属合金及含铈钕铁硼磁性材料合资项目,有望进一步强化冶炼分离与新材料业务协同。
供改、整合推进,稀土板块望迎价值重估。海外资源国加强原矿出口管理,国内回收端税务合规要求提升,稀土供给端约束增强;下游新能源、高端装备需求增长,人形机器人等新兴应用打开磁材需求空间。行业供改与产业整合持续推进,冶炼分离产能有望进一步向优势平台集中,有望带动稀土龙头价值重估。
盈利预测、估值与评级
预计公司2026-2028年营收分别为562.9/640.8/719.3亿元,实现归母净利润分别为53.5/65.7/72.4亿元,EPS分别为1.48/1.82/2.00元,对应PE分别为25/20/18倍,维持“买入”评级。
风险提示
原材料价格波动;需求不及预期;项目推进不及预期。
最新盈利预测明细如下:
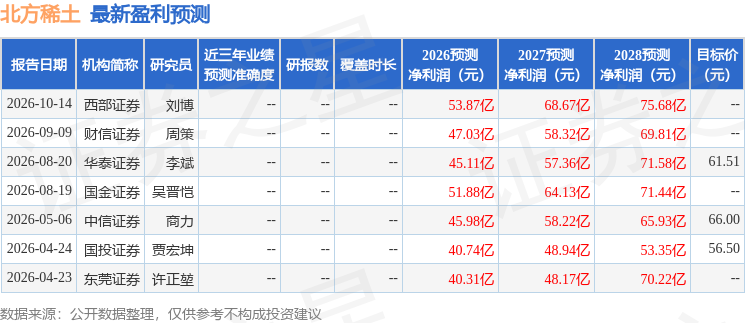
该股最近90天内共有7家机构给出评级,买入评级6家,增持评级1家;过去90天内机构目标均价为56.0。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。
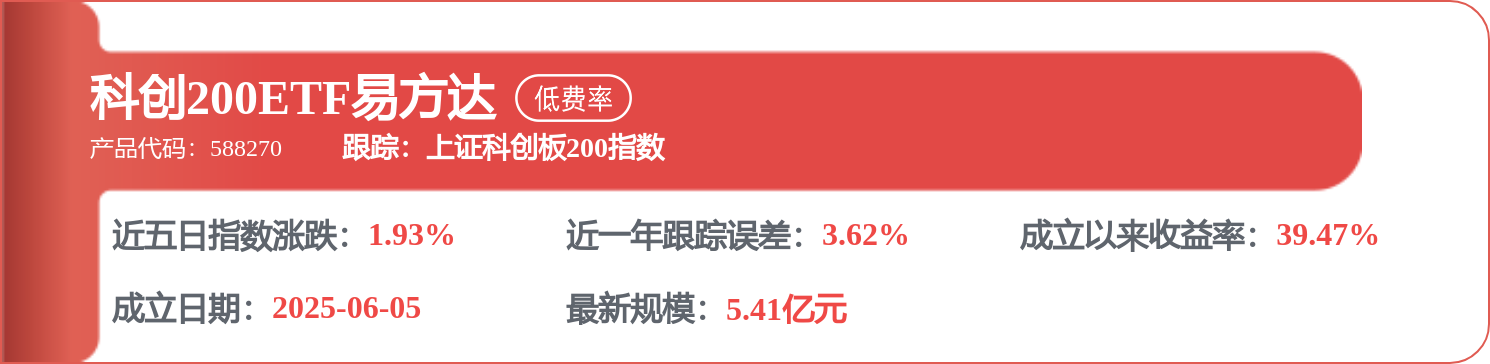
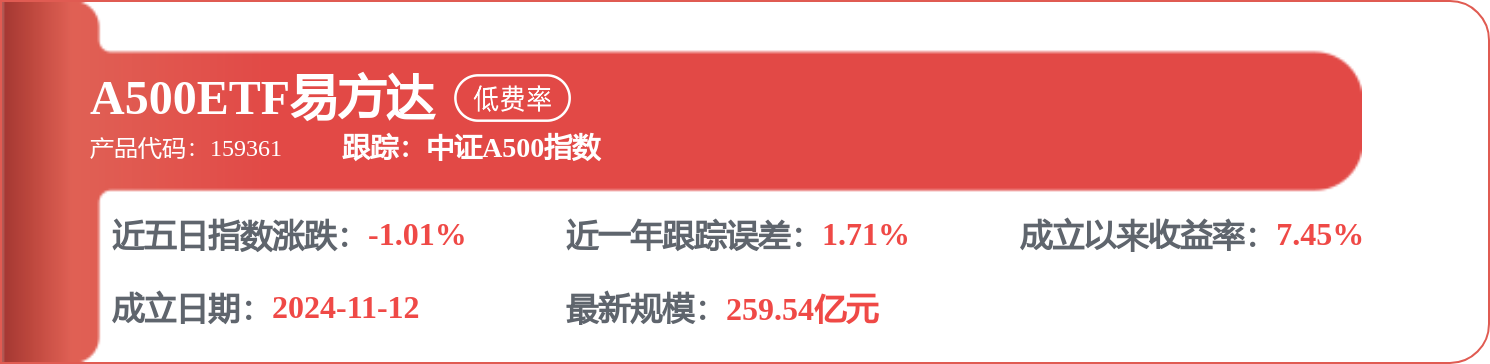
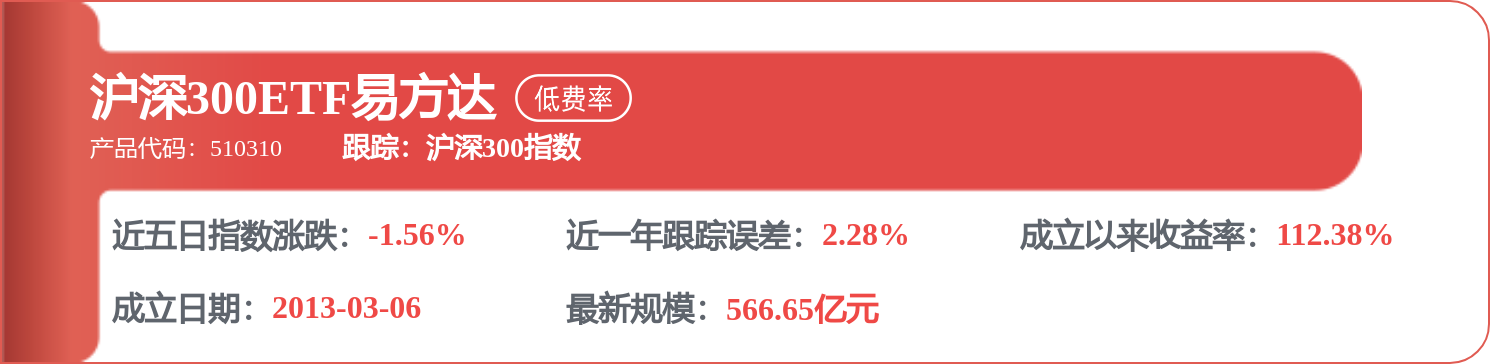
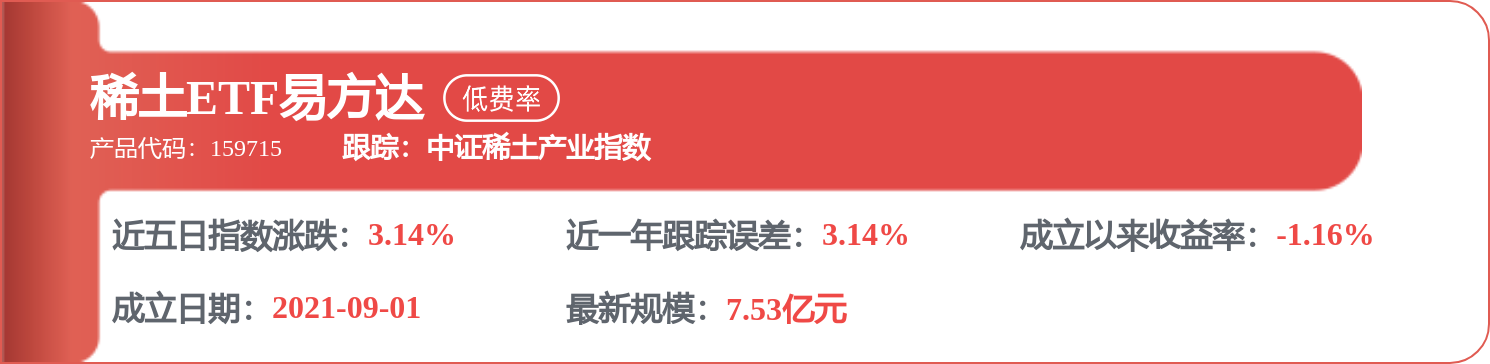
相关 ETF

证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




