
来源:证星研报解读
2026-10-25 14:20:24
国金证券股份有限公司徐慧雄近期对隆鑫通用进行研究并发布了研究报告《无极出海加速放量,全地形车延续高增》,给予隆鑫通用买入评级。
隆鑫通用(603766)
事件
10月23日公司发布26年三季报。26Q3实现营收50.86亿元,同比+5.85%、环比-3.17%;归母净利润5.52亿元,同比+9.79%、环比+6.14%;扣非归母净利润5.39亿元,同比+9.19%、环比+4.86%。
点评
无极出海加速放量。26Q3无极收入13.71亿元,同比+29.95%,其中出口收入7.39亿元,同比+39.96%,品牌出海动能强劲,欧洲、拉美双轮驱动格局巩固,预计SR450X等新车型放量贡献显著增量。全地形车保持高速增长。26Q3公司全地形车实现收入2.84亿元、同比+49.47%,保持高速增长。增速较上半年(+109.39%)有所回落,主要系上半年进入欧洲多个新市场后集中铺货形成高基数。三轮车和发动机延续较快增长,通机周期性承压。26Q3公司三轮车收入5.34亿元、同比+18.93%,出口延续高景气;自主摩托车发动机收入8.14亿元、同比+34.55%。通机收入6.64亿元、同比-44.62%,主要受美国市场需求收缩及行业周期下行影响。
毛利率同环比提升,盈利能力稳定。26Q3公司综合毛利率为19.98%,同比+1.18pct、环比+0.48pct。毛利率同环比提升主要受益于出口销售占比提升以及高毛利自主品牌业务占比提高。26Q3在通机业务承压及汇率波动带来的负面影响下,公司实现归母净利润5.52亿元。同比+9.79%,盈利能力稳定。
展望:
1)无极新品放量与全球市场扩张有望延续增长。SR450X等新品有望贡献持续增量;欧洲市占率仍有提升空间,拉美市场加速拓展,巴西已启动销售,墨西哥、巴西后续有望放量打开新增量。
2)全地形车结构有望持续升级。公司大排量新品有望带动销量增长与产品结构升级,并有望推出小排量UTV等覆盖更多市场需求,同时持续深入海外渠道布局,延续业务增长动能。
3)三轮车品类扩展有望贡献增量。随着公司持续完善重载货运、客运及电动三轮产品布局,三轮车业务有望延续增长。
盈利预测、估值与评级
我们预计公司2026-2028年分别实现归母净利润20.7/25.6/31.8亿元,股票现价对应PE估值为15/13/10倍,维持“买入”评级。
风险提示
销量不及预期、海外需求和政策波动、汇率及原材料价格波动。
最新盈利预测明细如下:
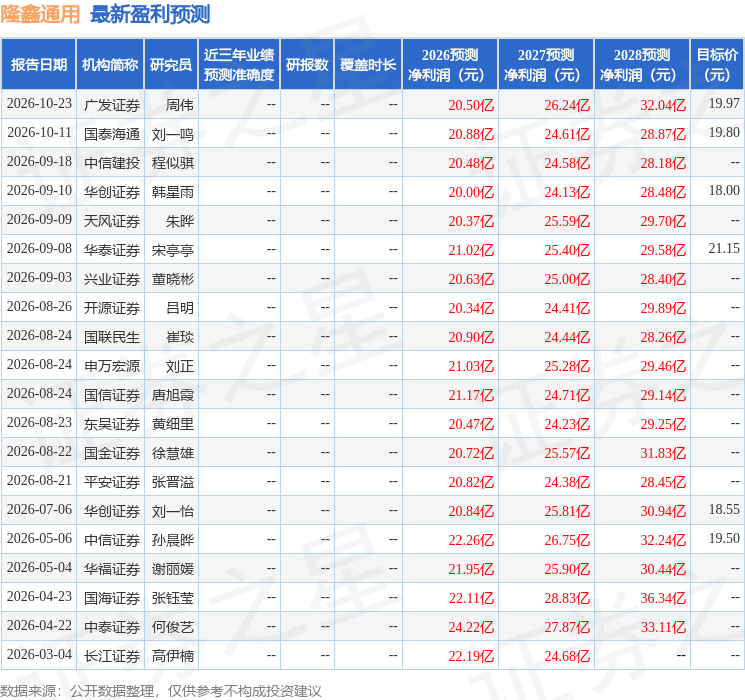
该股最近90天内共有14家机构给出评级,买入评级12家,增持评级2家;过去90天内机构目标均价为19.65。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




