
来源:证星研报解读
2026-10-25 14:05:16
国金证券股份有限公司姚遥近期对金风科技进行研究并发布了研究报告《在手订单创新高,看好长期盈利向上》,给予金风科技买入评级。
金风科技(002202)
2026年10月23日,金风科技发布2026年三季报,2026年前三季度实现营收520.23亿元,同比+8.05%;归母净利润28.75亿元,同比+11.25%。其中,单三季度实现营收182.84亿元,同比-6.76%;归母净利润10.21亿元,同比-6.95%。
经营分析
毛利率同比改善、环比承压,洛轴上市贡献显著投资收益。公司三季度整体毛利率为14.47%,同比提升1.47pct,环比下降2.28pct,我们预计主要受上半年环氧树脂涨价带来的零部件成本上升影响,考虑到近期环氧树脂已有所回落且前三季度国内陆上风机价格持续维持高位,看好后续成本端压力逐步减轻后盈利重回上升通道。受益于公司前期股权投资的洛轴股份上市,三季度公司实现公允价值变动收益5.93亿元。
海内外拿单加速,在手订单创新高。截至三季度末,公司在手订单规模达57GW,环比提升5.2%,同比提升8.6%,创历史新高,其中外部订单55.1GW,内部订单1.9GW;分区域来看,海外订单规模达11.0GW,环比提升16%,同样创历史新高。随着公司在手订单逐步进入交付阶段,看好公司收入端继续保持增长。
电站转让节奏阶段性放缓,四季度有望加速兑现收益。前三季度公司国内外风电项目新增并网装机868MW,截至三季度末,公司权益装机容量达10.7GW,在建项目规模2.76GW。三季度公司未实现风电场转让,展望四季度,预计公司风电场转让节奏有望加快,带动电站开发业务利润释放。
盈利预测、估值与评级
公司国内外在手订单再创历史新高,行业招标量能回暖,价格维持高位背景下,坚定看好公司中长期盈利向上趋势,我们预计公司2026-2028年归母净利润分别为45.0、62.0、76.8亿元,对应当前PE14、10、8倍,维持“买入”评级。
风险提示
零部件价格波动、行业竞争加剧。
最新盈利预测明细如下:
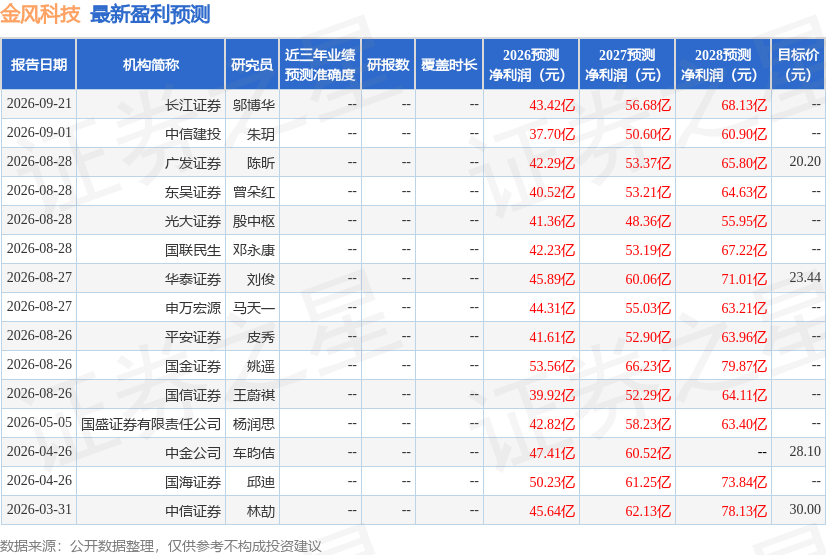
该股最近90天内共有14家机构给出评级,买入评级9家,增持评级5家;过去90天内机构目标均价为23.84。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。
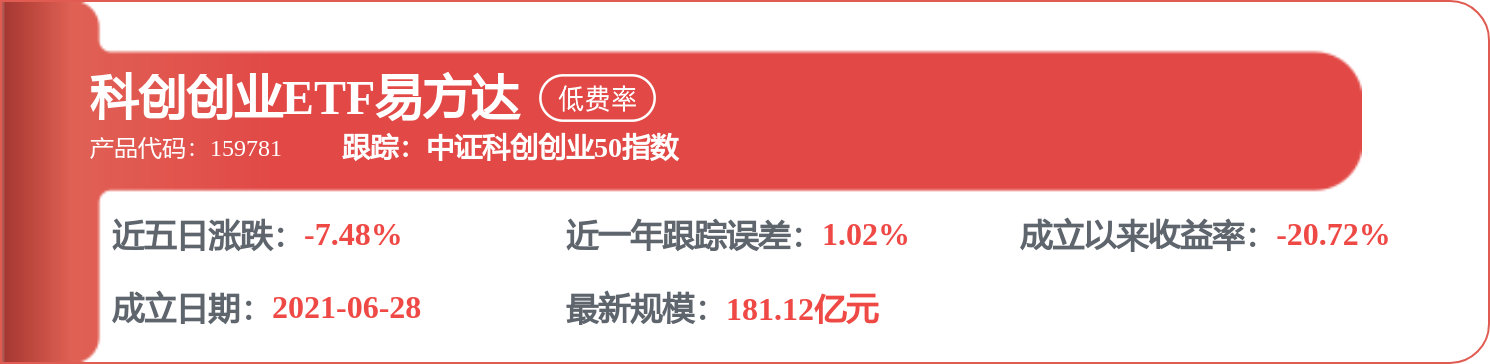
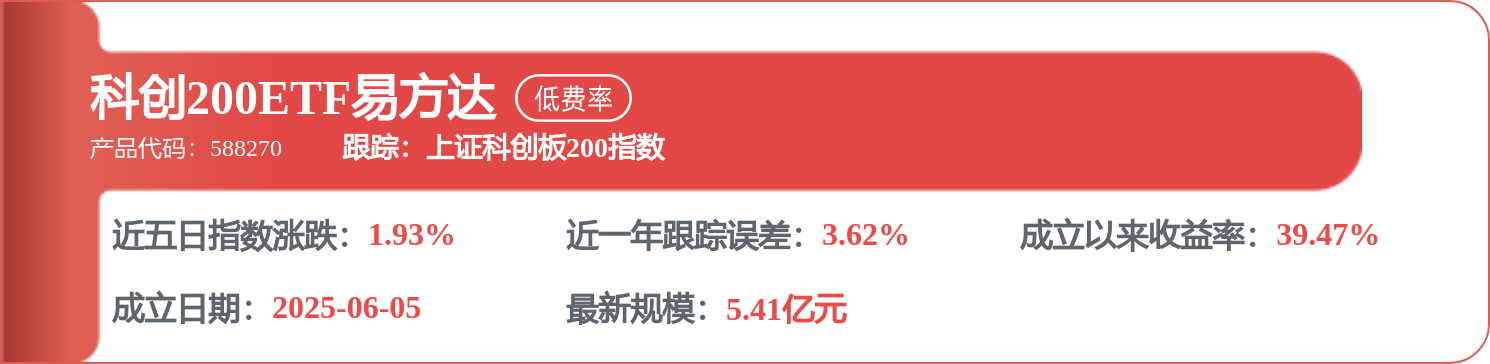
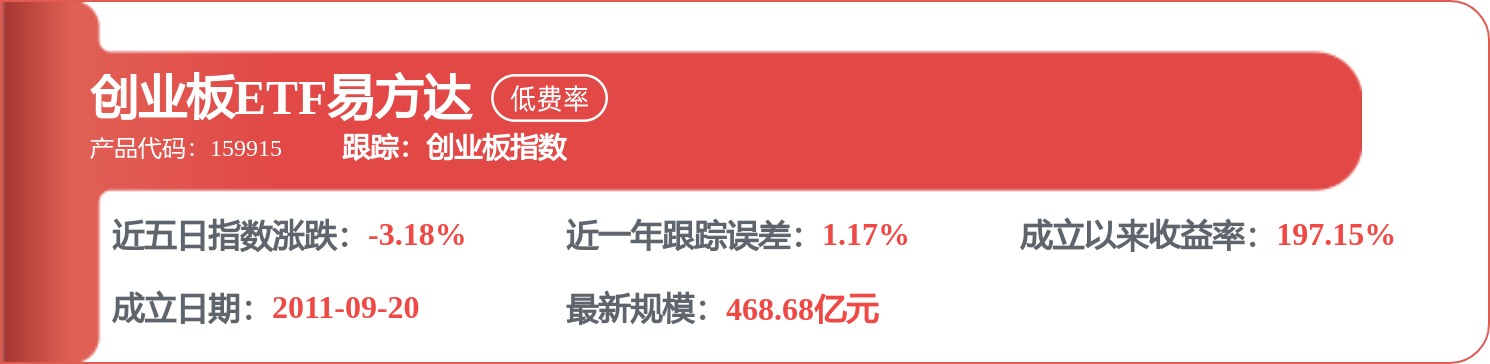
相关 ETF

证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




