
来源:证星研报解读
2026-10-23 12:22:07
西南证券股份有限公司邰桂龙,张雪近期对艾迪精密进行研究并发布了研究报告《2026年三季报点评:液压件收入延续高增,破碎锤重回增长通道》,给予艾迪精密买入评级。
艾迪精密(603638)
投资要点
事件:公司发布2026年三季报,前三季度实现营收33.25亿元,同比增长40.05%;实现归母净利润4.35亿元,同比增长37.71%;实现扣非归母净利润4.17亿元,同比增长43.38%。2026Q3单季度来看,实现营收10.63亿元,同比增长31.95%、环比下降2.8%;实现归母净利润1.29亿元,同比增长18.72%;实现扣非归母净利润1.27亿元,同比增长20.46%。单季利润增速较上半年有所回落,一方面源于去年同期高基数(2025Q3收入同比增长23.6%、归母净利润同比增长29.7%,而2025Q2归母同比为下降3.0%);另一方面Q3单季毛利率同比回落2.38%、前三季度信用减值损失1960.8万元(同比多计约1536万元),对利润形成拖累。
液压件延续高增,破碎锤重回增长通道。2026年前三季度高端液压件收入占比约70%,同比增长52.2%,仍是核心增长引擎,主要系主机厂渗透率提升、国产替代推进,以及控股子公司艾崎精密(与川崎重工合资)并表贡献;液压破碎锤收入占比约25%,同比增长23.4%,已由2025年全年-7.7%的承压状态转为较快增长,主要受矿山开采及大型锤、隧道锤需求拉动;其他业务占比约5%,整体变化不大。行业层面,2026年1-9月挖掘机销量21万台、同比增长23.1%,公司收入增速显著跑赢行业。
综合毛利率基本持平、单季同比回落;费用率延续下行,净利率小幅提升。2026年前三季度综合毛利率28.53%,同比基本持平;净利率13.81%,同比提升0.28pp;期间费用率11.29%,同比下降1.28pp,其中销售、管理、研发和财务费用率分别为2.40%、3.39%、4.38%、1.12%,分别同比下降0.35、0.34、0.06、0.53pp。单2026Q3综合毛利率28.25%,同比下降2.38pp、环比下降1.64pp,主要受去年同期高基数影响(2025Q3毛利率30.63%为全年单季高点);单季净利率12.81%,同比下降1.29pp,但期间费用率降至12.22%(同比下降1.21pp),部分对冲了毛利率压力。
传统主业国产替代与全球化共振,新业务由投入期转入放量期。1)液压件:马达在大挖及外资品牌客户实现突破,泵阀依托川崎合资(艾崎精密)加速份额提升;泰国工厂一期(3万台液压属具、达产年产值4亿元)2025年10月已投产,二期(8万个液压件、达产年产值6亿元)2026年8月底具备投产条件,叠加德国工厂作为欧洲基地;2026上半年海外收入3.9亿元、同比+59.1%,海外头部客户已成为第一大海外客户。2)破碎锤:大型锤金额占比维持65%-70%,超大锤、隧道锤推广见效,凿岩机完成研发测试填补空白。3)新业务:2026上半年刀具对外收入0.4亿元(同比增长98.3%)、机器人0.3亿元(本体占72.3%)、精密传动收入同比增长43.5%(滚柱丝杠40多款批量供货),储能承接内蒙古200MW/800MWh项目、配套设备价值量超4亿元。公司提出2029年营收100亿元目标(其中挖机液压件60亿元),较2025年32亿元仍有较大空间。
盈利预测与投资建议:预计公司2026-2028年归母净利润分别为5.50、7.11、9.02亿元,对应PE分别为28、22、17倍,维持“买入”评级。
风险提示:下游需求修复不及预期、原材料价格波动、新业务拓展不及预期等风险。
最新盈利预测明细如下:
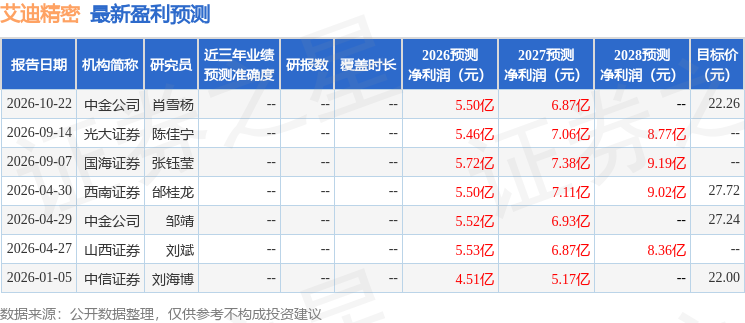
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-23
证星研报解读
2026-10-23
证星研报解读
2026-10-23
证星研报解读
2026-10-23
证星研报解读
2026-10-23
证星研报解读
2026-10-23
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23
证券之星资讯
2026-10-22




