
来源:证星研报解读
2026-10-20 14:00:55
华龙证券股份有限公司孙伯文,朱凌萱近期对中科曙光进行研究并发布了研究报告《2026年前三季度业绩快报点评报告:业绩高增长,卡位高端超节点赛道》,给予中科曙光增持评级。
中科曙光(603019)
事件:
2026年10月16日,公司发布2026年度前三季度业绩快报,报告期内公司实现营业总收入122.38亿元,同比增长38.75%;归属于上市公司股东的净利润17.24亿元,同比增长78.48%;归属于上市公司股东的扣除非经常性损益的净利润15.55亿元,同比增长105.27%。
观点:
算力需求高景气,营收与利润高增长。2026年以来,随着人工智能大模型训练与推理需求持续扩张、国产算力基础设施建设加速推进,服务器及高端计算机设备市场维持高景气度。公司紧抓市场机遇,核心产品在重点客户实现落地,直接带动了IT设备销量的同比增长。此外,公司2026年前三季度扣非净利润增速为105.27%,显著高于归母净利润增速,说明本期非经常性损益的绝对贡献相对有限,业绩增长几乎全部由主营经营性业务贡献,盈利含金量高。
产品结构优化,毛利率同步提升。产品结构的优化是公司利润增速大幅超越营收增速的驱动力之一。2026年前三季度,公司持续推进技术迭代,完善产品布局,配套软件等高毛利产品销售同步增加,推动公司综合毛利率较上年同期有所提升。2026H1,公司综合毛利率同比+0.58pct,主要受益于高端产品销售占比提升带动产品结构持续优化。
国产算力启航,公司卡位高端超节点赛道。行业层面,AI算力基础设施集群化、国产化趋势下,国产超节点产品进入放量阶段。公司以超节点、超集群产品矩阵深度卡位高端超节点核心赛道,沿"算-存-网-管"全栈方向持续演进,推动产品体系由单点突破迈向体系化协同。公司构建了覆盖终端、服务器、存储、超节点、高性能计算机的完整产品体系:完成1650MW数据中心液冷系统交付。
盈利预测及投资评级:2026年前三季度公司主业动能强劲,受益于AI算力需求爆发以及产品结构高端化,国产算力高景气有望在业绩端持续兑现。因公司业绩超预期兑现,我们上调公司2026-2028年归母净利润至30.00/38.10/47.73亿元(前值为29.39/36.62/43.52亿元);预计公司2026-2028年EPS分别为2.05/2.60/3.26元,当前股价为70.48元,对应2026-2028年PE分别为34.4/27.1/21.6倍。维持公司“增持”评级。
风险提示:国产算力建设不及预期;所引用数据资料的误差风险;联营企业业绩不及预期;行业竞争加剧;政策标准出台速度不及预期。
最新盈利预测明细如下:
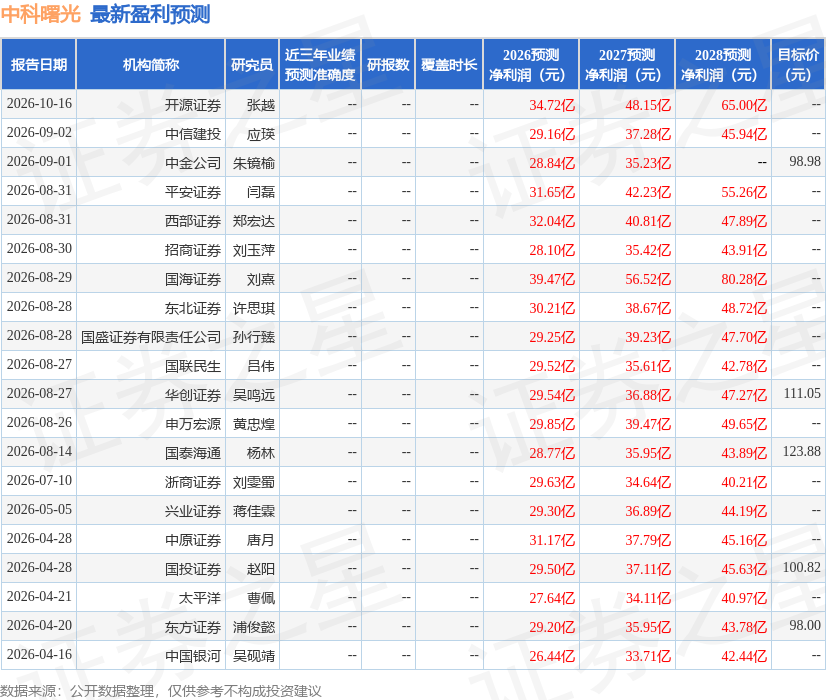
该股最近90天内共有12家机构给出评级,买入评级9家,增持评级3家;过去90天内机构目标均价为111.3。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。
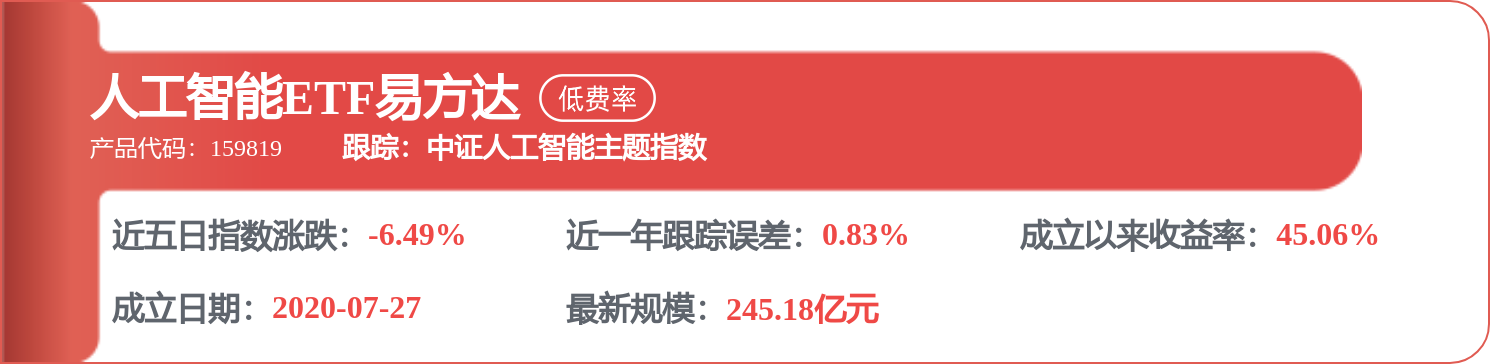
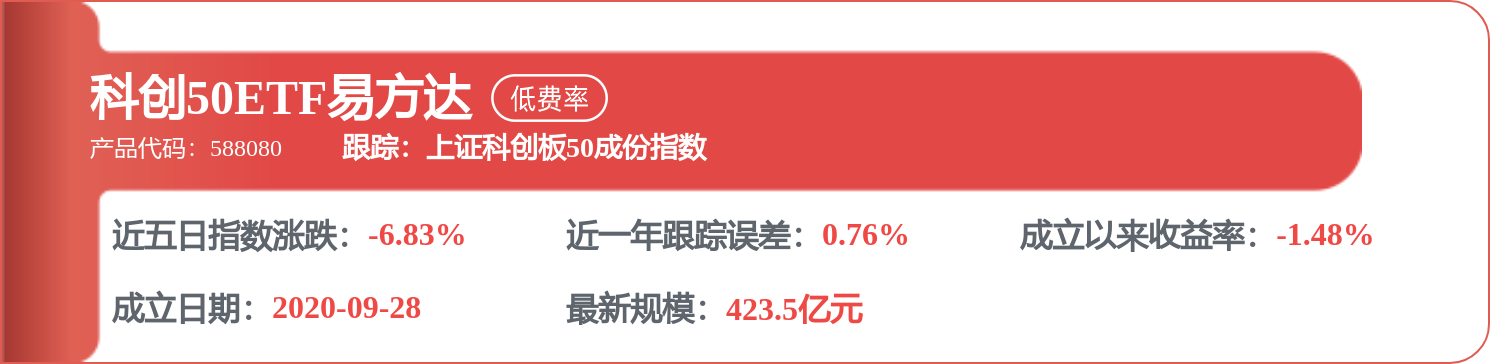
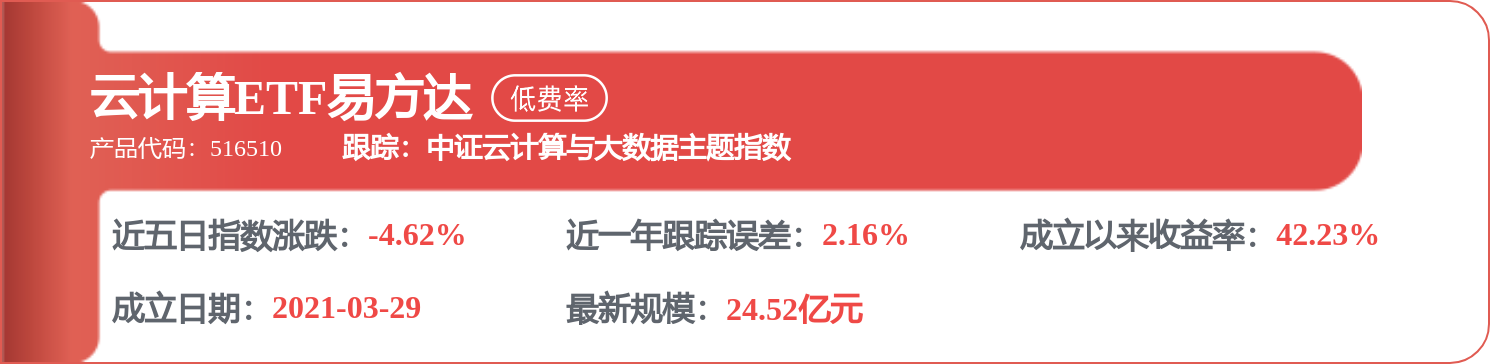
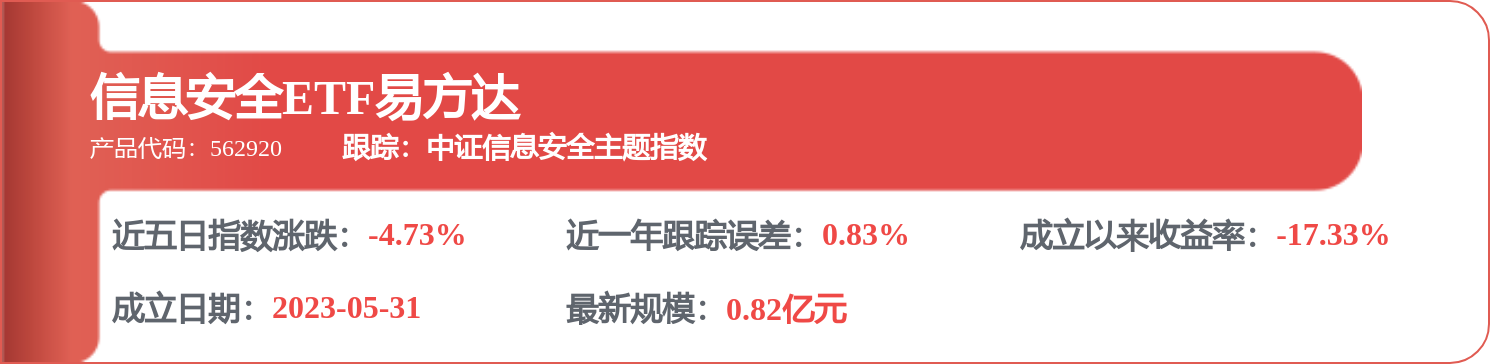
相关 ETF

证星研报解读
2026-10-20
证星研报解读
2026-10-20
证星研报解读
2026-10-20
证星研报解读
2026-10-20
证星研报解读
2026-10-19
证星研报解读
2026-10-19
证券之星资讯
2026-10-20
证券之星资讯
2026-10-20
证券之星资讯
2026-10-20




