
来源:证星研报解读
2026-10-20 12:05:23
国金证券股份有限公司吴晋恺近期对神火股份进行研究并发布了研究报告《煤价环比走强,Q3业绩延续增长》,给予神火股份买入评级。
神火股份(000933)
业绩简评
2026年10月19日,公司发布2026年三季报。26年前三季度实现营业收入378.4亿元,同比+22.0%;归母净利润74.9亿元,同比+114.5%;扣非归母净利润74.8亿元,同比+109.1%。26Q3实现营收130.5亿元,同比+23.3%、环比+5.4%;归母净利润27.1亿元,同比+70.7%、环比+8.6%;扣非归母净利润27.0亿元,同比+72.0%、环比+7.4%。
经营分析
Q3铝价维持高位,煤价环比明显上涨。26Q3铝均价2.37万元/吨,同比+14.5%、环比-2.2%;氧化铝均价2744元/吨,同比-12.9%、环比+0.8%;预焙阳极均价6219元/吨,同比+17.1%、环比+1.4%。永城无烟精煤均价1708元/吨,同比+61.2%、环比+37.5%;许昌瘦煤均价1890元/吨,同比+28.4%、环比+24.0%。
盈利与现金流持续改善,资产负债率进一步下降。26年前三季度公司综合毛利率37.1%,同比提升14.0pct;归母净利率19.8%,同比提升8.5pct;ROE为27.3%,同比提升12.0pct;经营活动现金流净额111.1亿元,同比+61.1%。报告期末公司货币资金148.5亿元,较年初+392.2%;资产负债率40.8%,较年初下降1.4pct。前三季度资产减值损失4.13亿元,主要系对超化煤矿崔岗井田计提资产减值准备。
生产目标明确,分拆上市继续推进。2026年公司计划生产铝产品170万吨,商品煤695万吨,炭素产品77万吨,铝箔12.10万吨,冷轧产品28万吨。同时,神火新材分拆上市工作继续推进;规模15.12亿元的河南神火产业基金已完成工商登记,公司及各合作方尚未实际出资;汇源铝业2.47亿元债权已全部收回。焦作万方已于9月终止收购开曼铝业股权事项,并撤回相关申请文件。
盈利预测、估值与评级
考虑到电解铝板块受益煤铝价格上行与氧化铝成本回落,我们预计公司2026-2028年营收分别为501/507/507亿元,归母净利润分别为96.75/99.29/102.25亿元,对应EPS分别为4.30/4.42/4.55元。当前股价对应PE分别为6/6/6倍,维持“买入”评级。
风险提示
产品价格大幅波动;电解铝限产风险;生产成本大幅上涨。
证券之星数据中心根据近三年发布的研报数据计算,德邦证券翟堃研究员团队对该股研究较为深入,近三年预测准确度均值为56.28%,其预测2026年度归属净利润为盈利93.44亿,根据现价换算的预测PE为6.24。
最新盈利预测明细如下:
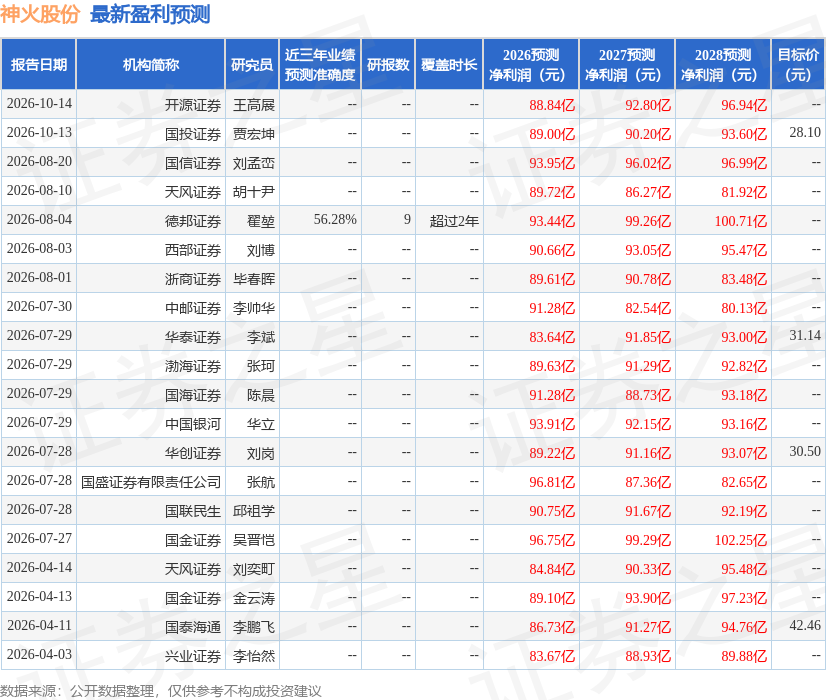
该股最近90天内共有17家机构给出评级,买入评级13家,增持评级4家;过去90天内机构目标均价为29.91。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-20
证星研报解读
2026-10-20
证星研报解读
2026-10-20
证星研报解读
2026-10-20
证星研报解读
2026-10-19
证星研报解读
2026-10-19
证券之星资讯
2026-10-20
证券之星资讯
2026-10-20
证券之星资讯
2026-10-20




