
来源:证星研报解读
2026-10-20 12:05:25
华金证券股份有限公司熊军近期对生益科技进行研究并发布了研究报告《Q3业绩大幅预增,覆铜板量价齐升盈利跃升》,给予生益科技增持评级。
生益科技(600183)
投资要点
前三季度业绩大幅预增,Q3单季增长显著提速:公司预计2026年前三季度实现归母净利润64.60亿元~68.70亿元,同比增加164%~181%;扣非归母净利润61.20亿元~65.30亿元,同比增加157%~174%。Q3单季预计实现归母净利润31.73亿元~35.83亿元,同比增长212.0%~252.3%,环比增长49.0%~68.3%,单季盈利大幅提速。前三季度高端产品推向市场贡献利润,扩产产能全面释放,产品销售结构持续优化,带动覆铜板销量上升、营业收入及毛利增加。
覆铜板涨价顺利传导,AI高端基材放量驱动结构升级:2026年上半年公司实现营业收入190.26亿元,同比增长50.05%;归母净利润32.87亿元,同比增长130.42%;覆铜板毛利率29.16%,同比提升5.47个百分点。上游铜箔、电子布等原材料价格大幅上行推动行业密集提价,覆铜板厂商涨价传导顺畅;自主研发的多个种类的产品取得了先进终端客户的认证,被广泛地应用于高算力、AI服务器等产品上,并获得各行业制造商的高度认可,AI服务器高端材料红利持续兑现。
高端产能扩张全面提速,生产高速、汽车、封装等领域用基材为目标:江西生益二期已于2026年上半年投产(新增年产1,800万平方米高端覆铜板及3,400万米粘结片);东莞松山湖高性能覆铜板项目(投资总额约52亿元,新增年产4,800万平方米覆铜板、1亿米粘结片,)将于2026年动工,以生产高速、汽车、封装等领域用基材为目标。泰国基地项目将于2026年下半年试产。
投资建议:公司为全球刚性覆铜板龙头、国内高端AI基材领军者,深度受益于覆铜板涨价周期与AI算力材料升级。我们预计公司2026-2028年分别实现营业收入449.55/640.75/815.42亿元,归母净利润89.13/118.02/148.86亿元,对应PE分别为31.2/23.6/18.7倍,维持“增持”评级。
风险提示:铜箔、玻纤布等价格大幅波动风险;AI算力需求不及预期风险。
最新盈利预测明细如下:
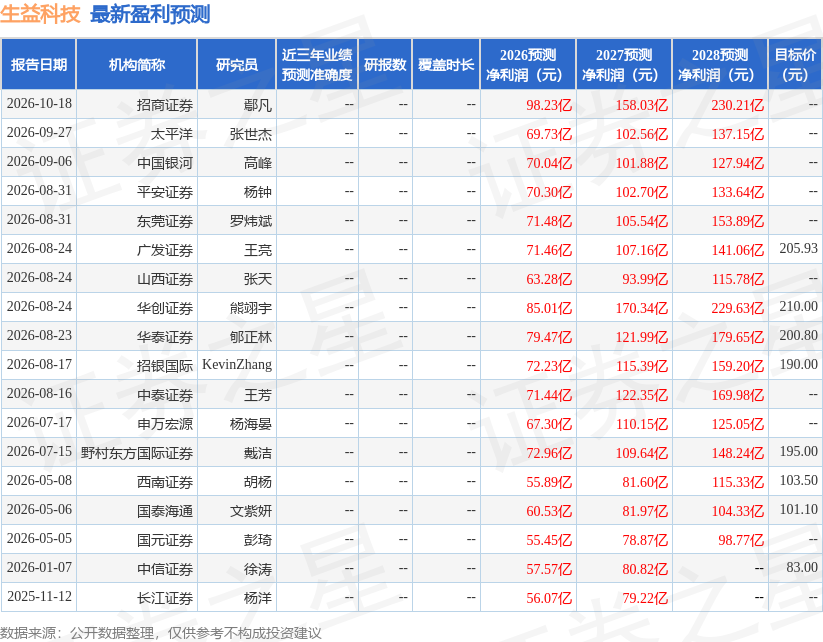
该股最近90天内共有11家机构给出评级,买入评级10家,增持评级1家;过去90天内机构目标均价为205.58。
本文数据来源于华金证券股份有限公司,仅供参考不构成投资建议。
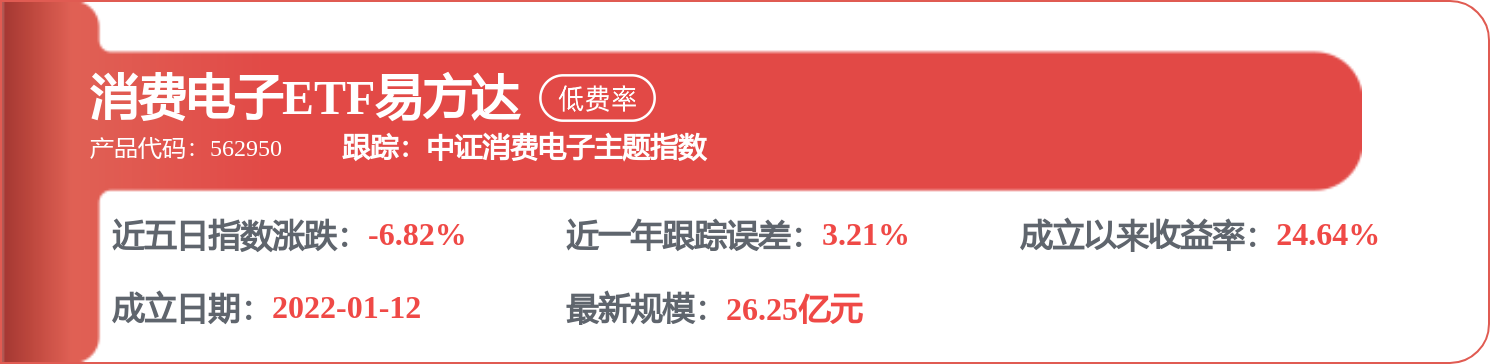
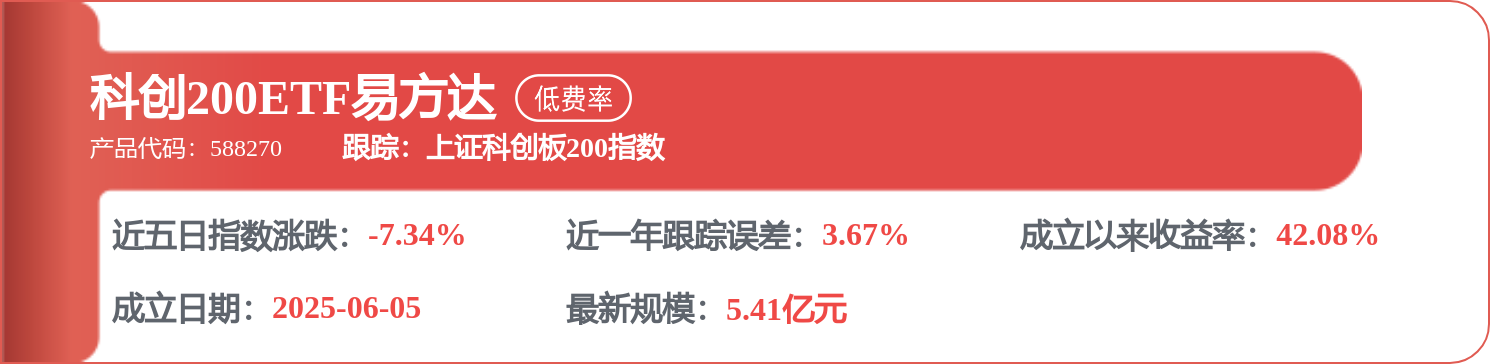
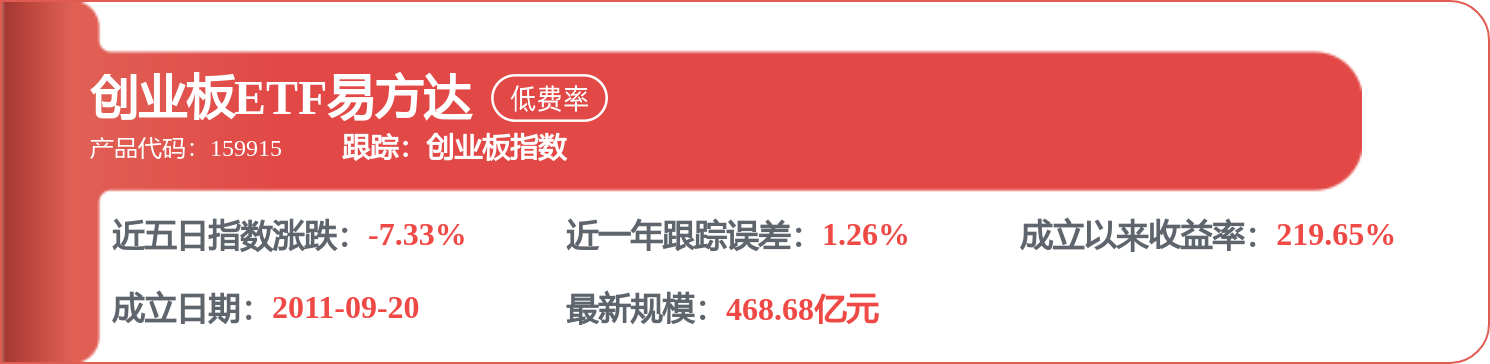
相关 ETF

证星研报解读
2026-10-20
证星研报解读
2026-10-20
证星研报解读
2026-10-20
证星研报解读
2026-10-20
证星研报解读
2026-10-19
证星研报解读
2026-10-19
证券之星资讯
2026-10-20
证券之星资讯
2026-10-20
证券之星资讯
2026-10-20




