
来源:证星研报解读
2026-10-20 08:32:57
开源证券股份有限公司蒋颖,马堉博近期对锐捷网络进行研究并发布了研究报告《公司信息更新报告:2026年前三季度业绩同比高增,存货大幅增长,股权激励彰显发展信心》,给予锐捷网络买入评级。
锐捷网络(301165)
存货大幅增长,数据中心交换机推动业绩同比高增,维持“买入”评级
2026年10月19日锐捷网络发布2026年第三季度财报,公司2026年前三季度实现营收145.96亿元,同比增长36.66%;实现归母净利润10.81亿元,同比增长58.87%;实现扣非归母净利润10.59亿元,同比增长61.69%。分季度来看,公司2026Q3实现营收57.64亿元,同比增长42.98%;实现归母净利润3.87亿元,同比增长69.43%;实现扣非归母净利润3.82亿元,同比增长71.66%,主要是互联网客户数据中心交换机产品订单加速交付。
费用端,公司2026Q3研发费用7.22亿元,同比增长28.58%,主要是加大数据中心交换机等核心产品研发投入;财务费用0.22亿元,同比增长734.54%,主要是本期汇兑损益、借款利息有所增加;此外,公司截至2026年9月30日存货为90.97亿元,Q3单季度环比新增34.83亿元,较2025年末29.60亿元增幅为207.32%,主要是增加原材料备货及生产规模扩大。考虑到公司确收节奏、研发投入、存货准备等综合因素影响,我们下调2026-2028盈利预测,预计公司2026-2028年归母净利润分别为16.18/32.91/43.60亿元(原20.82/32.96/43.72),当前收盘价对应PE为56.4/27.7/20.9倍,公司作为国内高端交换机领军企业,有望深度受益于全球AI发展浪潮,故维持“买入”评级。
深耕高性能计算网络,技术创新持续巩固行业领先地位
交换设备方面,公司已形成覆盖400G、800G及更高速率的数据中心交换产品布局,推出的128端口800G盒式交换机可用于建设高密度AI算力网络;解决方案方面,公司推出AI-Fabric、AI-FlexiForce等智算中心网络方案,支持大规模GPU集群协同;超节点方面,公司在WAIC2026呈现超节点整机柜实物Demo,集中展示柜级架构、设备协同、高速互联及规模化交付能力。同时,公司已发布51.2T CPO交换机商用互联方案,并构建覆盖LPO、NPO、CPO全技术路线矩阵,为AI智算、云计算提供更高速度、更低时延、更低功耗的光电互联能力。
推出股权激励计划,彰显对高质量发展坚定信心
9月29日,公司发布《2026年限制性股票激励计划(草案)》,拟向685名激励对象以52.27元/股的价格一次性授予1113.00万股第二类限制性股票,约占草案公告日公司股本总数1.00%。本次激励有望充分激发核心骨干积极性,同时建立常态化、接续化的中长期激励机制也彰显公司对高质量发展的信心。
风险提示:AI及云计算发展不及预期、机柜上架不及预期、行业竞争加剧等。
最新盈利预测明细如下:
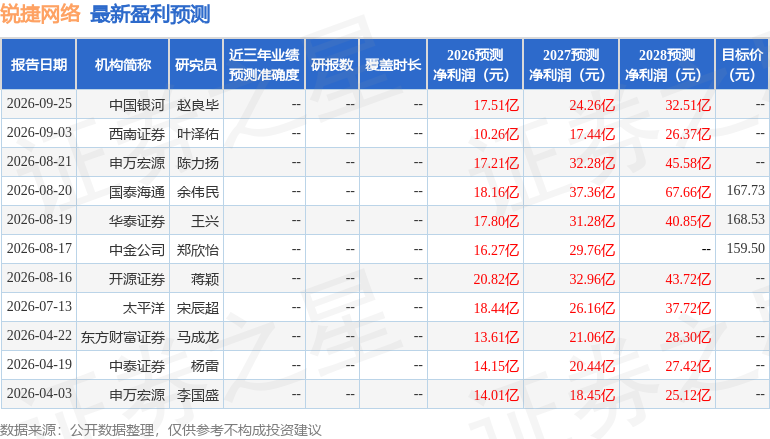
该股最近90天内共有6家机构给出评级,买入评级6家;过去90天内机构目标均价为164.02。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-20
证星研报解读
2026-10-19
证星研报解读
2026-10-19
证星研报解读
2026-10-19
证星研报解读
2026-10-19
证星研报解读
2026-10-19
证券之星资讯
2026-10-20
证券之星资讯
2026-10-20
证券之星资讯
2026-10-19




