
来源:证星公司调研
2026-11-18 15:14:30
证券之星消息,2026年11月17日中芯国际(688981)发布公告称公司于2026年11月13日召开业绩说明会,华泰证券、中信证券、东方证券、国泰海通证券、中信里昂证券、国海证券、通过电话和网络参加会议的各界人士参与。
具体内容如下:
问:公司三季度毛利率非常强,并且超指引,我看到在收入增长的情况下成本下降了2.2%,首先想请成本管控的效果主要是什么原因?未来公司制造成本是否有进一步优化的空间?未来公司如何保持稳健增长,是不是更应该关注EBITDA指标?
答:我们上个季度对第三季度的毛利率指引和当前对第四季度的毛利率指引是一样的。目前看来四季度毛利率指引相比三季度实际的毛利率有所下降,主要是工厂遇到市场的季节性变化。三季度客户对产品下线和拉货的需求更加的着急,我们把工程、研发线的产能也一并用上了。但在三季度大量下单后,大家在四季度更多从年度验收、来年规划的角度考虑,进入了观望状态,结合各类假期,有一些不确定性。所以四季度的下线量可能会减少,也就是产能利用率略有下降;但出货端、销售收入仍然比较好。因此公司四季度的产能利用率和毛利率相较于三季度会略微增加一些负担。在生产管理上,折旧不变时,我们主要通过提升管理效率来对冲供应链涨价、客户调价及产品切换带来的影响。指导原则是看折旧占每美元收入的百分比。另外,公司资本支出较高,新产能增加会在一定程度上影响毛利率表现,当公司业务仍保持稳健成长的情况下,EBITD确实是更准确的观察指标。
问:最近市场因为缺电对全球AI投资需求的可持续性的担忧有所上升。您怎么看明年全球AI相关需求的增长前景?如果全球AI需求节奏发生变化,将如何影响全球半导体代工行业的供需格局,以及公司明年的产能规划和业务结构?
答:我讲的是我理解的、客户对将来的一些认知,和我们自己在投资方面对将来的认知。我们对来年的看法很积极正面。第一,人工智能现在还是方兴未艾,它带来了很多新的行业,大家要提高效率,加快产品的迭代,设计能力要提高,这是一个从无到有的过程,没有存量。第二,应用端本身来说,各个区域都有自己的数据中心需求,因此,中芯国际未来的发展不会只取决于某一单一市场或单一公司的需求。大家现在比较达成一致的是2027年人工智能相关的制造需求是非常紧缺的,现在的情况会持续。我们是按照客户定好的规划和需求来建立产能、开发技术。所以我们未来还是会继续投资,继续建立产能,继续推动收入和各方面的成长。
问:Q3这个产能利用率升较多,想请教连续两个季度出现这样的一个拉加速背后的原因是什么?以及能否展望一下公司对下游各个细分应用领域和产品平台的需求情况?
答:在订单客户总量不缺的情况下,季节之间会有一些调整,拉货的程度不一样,因此产能利用率也会有一些不一样的变化。与季节性相比增量较强的、在淡季反而需求增加的比如专用存储器、BCD电源供应,工业和汽车,中高端的网通IOT,大显示屏LED驱动类和指纹芯片等。但手机类、比较低端的网通IOT和面板类产品等需求还是比较弱的。
问:三季度公司资本开支的同环比是有一些下降的,公司今年前三个季度的累积资本开支比照全年资本开支指引可能完成度会低一些,是否意味着四季度的资本开支会更集中?相应的从折旧上看,如何展望四季度以及明年折旧的增长情况?未来折旧高峰预计会落在什么时候?
答:今年整个行业都在扩产,对设备的需求量比较大,因此供应链设备的供应时间在不断加长,原本公司预计今年能到的设备目前可能到不了,会顺延到转年,所以今年的资本开支可能跟我们原来预测的相比,会略微少一点。四季度的折旧会继续增长,和预期一致。因为折旧在销售收入的占比没有太大变化,所以对四季度的毛利率预计影响有限。公司近几年的资本开支强度还是比较高的,明年的折旧指引还需要进一步测算,下个季度的业绩说明会再向大家汇报。
问:现在整个半导体产业链各个方面都比较紧张,我们也看到原材料的价格可能也有一些向上的趋势,公司作为行业龙头,是否在抵御原材料成本上涨这块有自己的一些独特的优势和途径?
答:今年以来原材料价格的上涨是比较明显的。公司对于材料的供应商也是采用了多元化的布局、多方寻源,保障供应链安全,并通过集中采购、竞争性采购和长期协议等方式来平滑原材料价格上涨的影响。当前公司产能利用率已至高位,未来原材料价格的进一步上涨是会给我们的经营成本带来压力的。公司还是会通过体系化的管理,包括工艺改善、效率提升等降本增效措施尽量压低其对经营的成本压力。
问:今年三季度研发费用环比增加比较多,过去几年的四季度研发费用好像也会高一些。请教研发费用季节性的波动的原因有哪些影响?
答:公司这几年的研发费用大致稳定在8亿到9亿美元之间,季度有些波动。研发费用主要包含材料、设备、维修、人工和软件等相关费用。随着季度间研发进度、费用结算的变化,会给季度研发费用带来一些波动。三季度的环比增加主要也是这个原因,四季度预计和三季度持平。
问:公司的专用存储平台上半年已经涨过一波价,请三季度的价格趋势如何?未来的供需格局、涨价持续性和天花板是怎样的情况?如果继续涨价是否会对客户需求带来影响?
答:专用存储器主要包括NORFlash和NNDFlash,我们是中国大陆最大的供应商。我们的基本策略是随行就市对价格进行调整,这一轮也是跟着行情一起涨,在以往的周期行业下行时也会一起降。目前64M以下的NORFlash在市场上基本供需平衡,接下来涨价的可能性很小。但是高密度的价格还在增长。我们认为持涨价不会抑制客户需求。存储领域中DRM价格增长的倍数非常多,人工智能的需求碾压了非人工智能的所有需求;而专用存储增长相对而言是有限的,并没有因为专用存储的价格提升导致市场消费者买不起或者不买了。
问:请教车规和工业芯片的景气度是怎样的?公司的当下相关的产能紧张程度如何?明年是否有产能瓶颈或产能释放的压力?
答:2022-2023年行业在底部,但是从今年下半年开始,我们看到车规芯片的订单需求明显提升。从公司工业与汽车相关营收的占比来看,这个比值也是在增加的。公司有很多客户是做手机和消费类,但明显大家知道这一块的市场比较疲弱,这些客户也希望寻求成长,就开拓到工业和汽车领域。因此即便工业和汽车领域的整体需求在来年并没有明显的增加,但我们的客户在供应链的占比会增加,我们的产品和技术平台也准备好了与客户共同成长。
问:公司四季度的销售收入指引为增长4%-6%,能否拆分量价各自的贡献?往后看四季度和明年晶圆代工厂是否还有价的空间?
答:四季度的量价可能各有一部分的贡献,价格增长的逐步落地也使得四季度的SP有一定比例的增加。价格趋势方面,公司从来不是第一个在市场上提价的,我们不追求单一季度的指标,而是与客户共同做长期规划。具体的数字现在还不能定下来,还是要看整个行业和客户自己能够承受的程度。还有一个就是看我们供应链上面价钱波动情况,基本的材料、电费这些费用的成长,以及主要的工艺设备采购的价钱在提高,我们会慢慢的跟客户一起商量,大家要分担这部分的成长。
中芯国际(688981)主营业务:主要从事基于多种技术节点和技术平台的集成电路晶圆代工业务,并提供设计服务与IP支持、光掩模制造等配套服务。
中芯国际2026年三季报显示,前三季度公司主营收入606.18亿元,同比上升22.43%;归母净利润73.14亿元,同比上升91.57%;扣非净利润56.33亿元,同比上升77.3%;其中2026年第三季度,公司单季度主营收入219.83亿元,同比上升28.09%;单季度归母净利润28.47亿元,同比上升87.63%;单季度扣非净利润26.39亿元,同比上升107.29%;负债率34.46%,投资收益12.06亿元,财务费用1606.0万元,毛利率25.59%。
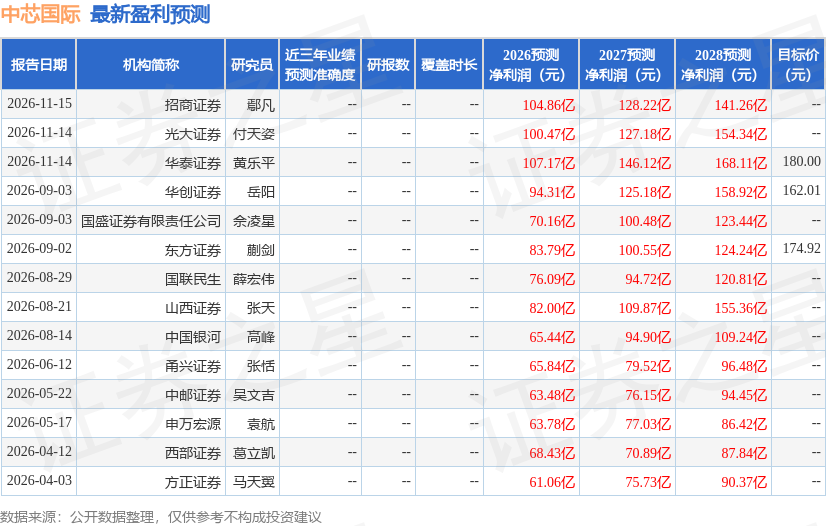
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为172.31。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出21.93亿,融资余额减少;融券净流入5054.24万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券市场周刊
2026-11-18
证星公司调研
2026-11-18
21世纪经济报道
2026-11-18
时代财经
2026-11-18
21世纪经济报道
2026-11-18
证星公司调研
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18




