
来源:证星公司调研
2026-11-18 15:13:21
证券之星消息,2026年11月17日逸飞激光(688646)发布公告称公司于2026年11月13日召开业绩说明会。
具体内容如下:
问:公司并购兴启航后,如何在技术、产品、客户、市场、核心技术人员及研发等方面做好协同,发挥各自优势,达到1加1大于2的效果?
答:尊敬的投资者您好,公司此次收购兴启航100%股权,是立足激光与智能装备核心能力开展的产业协同式并购。兴启航深耕光模块封装与自动化耦合设备十余年,具备深厚的技术积累与客户基础;公司具备精密激光加工、整线自动化、供应链及规模化交付等能力。公司与兴启航将在品牌、市场、供应链、技术、团队等方面深度协同,全面打通业务边界,围绕“耦合+激光+封装整线”三条主线推进优势互补、双向赋能,助力兴启航进一步巩固并提升全品类耦合设备精益生产与规模化交付能力;融合双方亚微米级高精度运控与超快激光加工技术优势,结合兴启航在光通信领域的客户资源,加强与头部客户的协同开发与量产验证,推动超快激光在I芯片及光模块新兴技术中的应用落地;同时,依托兴启航构建的核心技术底座逐步向前后段工序延伸,并结合公司整线自动化能力,拓展光模块封装整线。感谢您的关注!
问:请结合2026年三季报公司合同负债、存货、应收账款、研发费用等财务指标变化介绍公司业务发展情况,谢谢!(1)合同负债。三季报10.79亿,同比增加6.75亿,环比增加1.89亿。(2)存货。三季报13.06亿,同比增加5.03亿,环比增加3.82亿。(3)应收账款。三季报6.47亿,同比增加2.22亿,环比增加0.7亿。(4)研发费用。三季报1.05亿,同比增加0.29亿,环比增加0.35亿。
答:尊敬的投资者您好,今年以来,公司新增订单大幅增长,预收款以及备货增加,带动合同负债和存货增加;同时在手订单陆续完成交付验收并转化为当期销售收入,带动应收账款增加;研发方面,公司始终坚持创新和质量双驱动的发展策略,不断加大研发投入,持续保持技术和产品的先进性,以巩固新能源电池装备领域的领先地位,并拓展新技术、新产品、新应用。感谢您的关注!
问:公司并购兴启航预计何时能完成相关手续?谢谢!
答:尊敬的投资者您好,公司于2026年11月12日召开了逸飞激光2026年第一次临时股东会,审议通过了《关于使用部分超募资金支付部分股权收购款的议案》,目前相关交割手续正在履行中,具体情况以公司后续披露的进展公告为准。感谢您的关注!
问:请公司在固态电池、钠电池、超级电容等领域的产品、客户及订单情况?谢谢!
答:尊敬的投资者您好,公司关注新型电池技术的发展,并积极根据市场需求和行业发展开发相应新型设备,目前公司固态电池设备、钠电池设备均已实现客户交付。在超级电容装备领域,公司在业内率先突破了超级电容高速自动化量产的难题,推出了33至60系列等装备,单线覆盖10至75PPM生产需求。目前,公司已与多家头部客户签订10至20PPM圆柱超级电容封装线订单,实现部分产线交付和客户批量复购。上述业务的相关订单正逐步转化为收入,但占整体收入比例较小,敬请注意投资风险。感谢您的关注!
问:近日逸飞激光向国内某头部光伏企业交付的第三代2m2+钙钛矿叠层全通道激光加工系统成功下线,设备覆盖P0/P1/P2/P3/P4/P5全系列激光应用工序。请钙钛矿太阳能的发展前景如何?应用领域主要有哪些?公司在钙钛矿太阳能领域是否具有核心竞争力?谢谢!
答:尊敬的投资者您好,公司针对钙钛矿太阳能激光领域的不同技术路径与潜在市场需求,基于超快激光微加工技术,开发了P1/P2/P3激光划线到P4激光清边,集成P1/P2/P3/P4功能的一体化设备、切割裂片清边一体化设备、XBC电池激光开窗设备、玻璃封焊及退火等系列激光装备,可应用于钙钛矿等新一代光伏及相关新型材料等领域。目前,公司钙钛矿光伏设备已实现了头部客户的交付,相关订单占整体订单比例较小。敬请注意投资风险,感谢您的关注!
问:公司三季报合同负债10.79亿,为历史新高。请公司现有产能利用率如何?公司今年订单预计能否达到50亿以上?募投项目武汉总部基地“锂电激光智造装备三期基地、精密激光焊接与智能化装备工程研究中心及相关配套设施”何时能投入使用?谢谢!
答:尊敬的投资者您好,公司整体订单充裕,同比大幅增长。目前公司产能利用率处于高水平状态,正在积极扩充产能,公司募投项目以及葛店三期基地项目预计2026年年底前投入使用。感谢您的关注!
问:荆楚人形机器人公司形成了面向教育科研、工业制造、商业服务和家庭陪伴的“荆楚家族”系列。荆楚机器人相关负责人称,近期订单集中爆发,目前产线正全力排产。据悉荆楚人形机器人公司已列为武汉拟上市公司重点培育单位。请目前荆楚人形机器人公司上市情况有何进展?公司持有荆楚人形机器人多少股份?未来公司是否有继续增持或并购荆楚机器人的计划?谢谢!
答:尊敬的投资者您好,湖北荆楚人形机器人有限公司成立于2025年4月,处于创业初期快速发展阶段。公司直接持有其4.6591%股份,合营公司湖北武逸科技有限公司持有其27.7216%股份。敬请注意投资风险,感谢您的关注!
问:公司拟收购兴启航布局光通信智能装备,并出向光模块封装前后段工序延伸。未来完善整线能力时,公司会主要依靠内部研发协同,还是也会关注具备关键工艺或成熟客户资源的外部企业?
答:尊敬的投资者您好,公司总体坚持“以内生为主、外延为辅”的发展思路。一方面,依托现有研发体系和兴启航在光模块耦合设备领域的技术积累,通过内部协同推进前后段工序的产品开发与整线集成;另一方面,对具备关键工艺、核心零部件或成熟客户资源的外部企业,公司会保持持续关注和开放态度,并在合规前提下评估战略合作、参股、并购等多种可能方式。敬请注意投资风险,感谢您的关注!
问:请,公司在固态电池、氢能等领域有布局。想请教的是,这些新方向目前的验证与交付进展如何,哪一块最有可能在明年形成规模订单?还想了解,公司在固态电池等新工艺上的技术储备如何,是否已有客户在验证?
答:尊敬的投资者您好,公司关注新兴电池技术的发展,并积极根据市场需求和行业发展开发相应新型设备,目前公司固态电池设备、钠电池设备均已实现客户交付,且钠电设备已形成规模化订单。此外,公司开发了激光刻槽设备、极片激光表面处理设备等新产品,可用于固态电池极片制片环节。感谢您的关注!
问:请公司未来的分红计划和派息政策?
答:尊敬的投资者您好,公司始终重视股东报,将严格执行公司章程中关于利润分配的规定。公司会综合考虑经营发展资金需求、公司盈利情况、现金流状况和长远发展资金需求等因素,制定相关分红方案。感谢您的关注!
逸飞激光(688646)主营业务:从事精密激光加工智能装备研发、设计、生产和销售。
逸飞激光2026年三季报显示,前三季度公司主营收入10.14亿元,同比上升76.36%;归母净利润261.46万元,同比上升132.91%;扣非净利润-754.51万元,同比上升71.39%;其中2026年第三季度,公司单季度主营收入3.4亿元,同比上升137.25%;单季度归母净利润1838.53万元,同比上升170.46%;单季度扣非净利润1429.57万元,同比上升149.54%;负债率66.69%,投资收益39.85万元,财务费用172.91万元,毛利率21.96%。
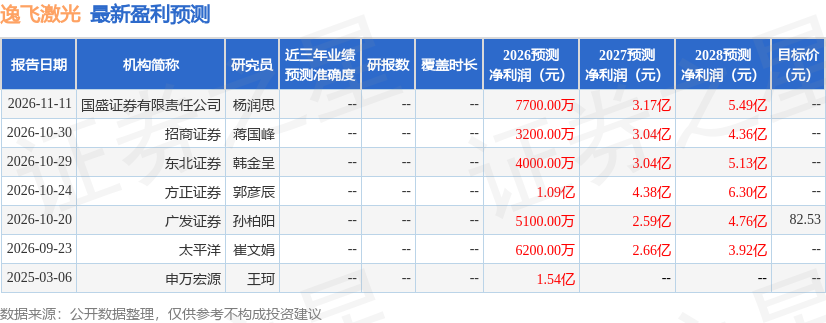
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家;过去90天内机构目标均价为82.53。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入3818.4万,融资余额增加;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券市场周刊
2026-11-18
证星公司调研
2026-11-18
21世纪经济报道
2026-11-18
时代财经
2026-11-18
21世纪经济报道
2026-11-18
证星公司调研
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18




