
来源:证星公司调研
2026-11-18 11:25:32
证券之星消息,2026年11月17日广钢气体(688548)发布公告称公司于2026年11月12日召开业绩说明会。
具体内容如下:
问:公司2026年行动方案出通过参股、合资等方式深化产业协同。随着电子特气业务加快商业化,未来重点关注哪些细分气体品种或技术环节?对于具备成熟工艺及客户认证的外部企业,是否考虑股权合作?
答:广钢气体持续加大研发投入,加速电子大宗核心解决方案的迭代升级,同时积极推进C4F6、HBr、HCl等电子特气项目,优先选择半导体产业用量大、技术门槛高的品种进行研制。未来,公司将聚焦电子大宗气体核心主业,根据特气产品发展需求及产业安排综合选择合适方式,与产业方寻求最优合作路径。
问:三季度经营现金流净额同比有所下降,公司解释是业务规模扩大和应收账款时点性结算差异所致。想了解一下,随着收入体量继续往上走,现金流回款的节奏预计会怎样逐步跟上利润的增长?
答:公司将持续加强应收账款管理、票据结算和资金统筹,提升款效率。随着后续项目稳定运营,结算归常态,经营活动产生的现金流量净额有望持续改善。
问:看到公司三季度单季归母净利润同比增长接近89%,增长非常亮眼。好奇这一轮增长里,前期投建的电子大宗气体项目“投产—爬坡”带来的增量,和氦气价格因素相比,哪一块的贡献更主要一些?
答:公司业绩增长主要系前期投建的电子大宗气体项目陆续投产供气、客户用气量爬坡带来的持续性收入与利润增量;氦气作为电子大宗气体重要组成部分,凭借公司的全球供应链保障能力,在特殊市场环境下,对当期盈利形成正向支撑。伴随着国内半导体产业高速发展,公司获取多个国内头部半导体客户电子大宗气体现场制气项目,在建项目陆续投产将为公司未来营收与业绩带来稳定增长。
问:公司如何看待电子气体行业中长期景气度的持续性?维持高景气度的主要内在驱动因素什么?
答:电子气体是晶圆制造中成本占比仅次于硅片的刚性耗材,且供给连续性不可中断,行业需求具备较强的抗波动属性。其中长期景气度的支撑并非单一因素,而是下游扩产、制程迭代与国产替代三重驱动力的叠加与相互强化。
问:公司海外布局有明确时间表吗?未来海外业务体量是如何预期的?
答:公司与韩国irFirst开展合作,旨在将irFirst成熟的韩国本土客户资源与运维经验,同公司自主的制气设备核心技术相融合,精准匹配韩国先进晶圆厂对高纯氮气供应在稳定性、经济性和品质方面的严苛要求。双方将打通技术与商务团队的协同机制,加快定制化"Super-N"解决方案在韩国半导体市场的落地应用和批量交付。具体合作进展及规模请以公司公告为准。
问:公司的电子特气产品(比如C4F6、溴化氢这些)现在验证得怎么样了?大概什么时候能大规模卖钱?
答:近日,公司C4F6自主研发项目工艺路线已全部打通,试生产达成关键性目标;溴化氢项目已完成机械竣工,即将进入调试环节。相关产品正逐步推进验证。
问:今年业绩这么好,中期也分红了,请未来几年分红政策会不会更稳定?有没有高分红比例的计划?
答:公司上市以来每年度均实施了现金分红,2024年度、2025年度及2026年上半年现金分红金额分别为1.16亿元、1.28亿元及1.03亿元,占当期归属于上市公司股东净利润的比例均超过40%。未来公司将继续聚焦主业、提质增效,努力提升盈利能力和现金流水平,争取为股东创造持续、稳定、可预期的报。涉及利润分配的具体事项,公司将严格按照规定履行审议程序和信息披露义务。
欢迎关注公司微信公众号“广钢气体”,了解更多公司动态。
广钢气体(688548)主营业务:研发、生产和销售以电子大宗气体为核心的工业气体。
广钢气体2026年三季报显示,前三季度公司主营收入21.19亿元,同比上升23.1%;归母净利润4.13亿元,同比上升105.81%;扣非净利润3.94亿元,同比上升124.27%;其中2026年第三季度,公司单季度主营收入7.85亿元,同比上升29.48%;单季度归母净利润1.57亿元,同比上升88.95%;单季度扣非净利润1.65亿元,同比上升128.06%;负债率34.47%,投资收益248.74万元,财务费用1876.17万元,毛利率36.3%。
该股最近90天内共有8家机构给出评级,买入评级2家,增持评级6家。
以下是详细的盈利预测信息:
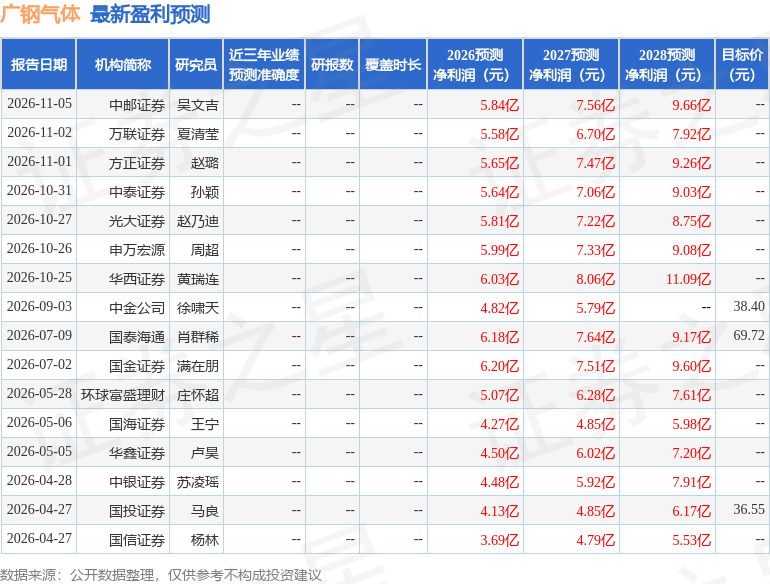
融资融券数据显示该股近3个月融资净流出1.28亿,融资余额减少;融券净流出65.58万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

21世纪经济报道
2026-11-18
证星公司调研
2026-11-18
证星公司调研
2026-11-18
证券时报网
2026-11-18
21世纪经济报道
2026-11-18
21世纪经济报道
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17




