
来源:证券之星资讯
2026-11-18 15:11:07
证券之星 赵子祥
11月6日,盛京银行发布公告,旗下信用卡独立应用“刷新生活”将自2026年12月31日起逐步整合迁移至“盛京银行”APP,迁移完成后停止服务。这是这家东北地区规模最大的城商行2025年末从港股退市后,业务渠道端的又一次调整。
证券之星注意到,该行2026年三季度信息披露报告显示,截至9月末资产规模较年初收缩逾1700亿元,同时联合资信在7月的跟踪评级中,将其评级展望由正面调整为稳定。公司控股子公司盛银消费金融则面临注册资本未达监管门槛、资本指标剧烈波动、逾期贷款激增与催收投诉高企等多重压力。
渠道收拢做减法,资产缩表1700亿
此次“刷新生活”APP的迁移,是盛京银行2026年最新的业务调整。根据该行公告,12月31日起,“刷新生活”APP的业务功能将逐步整合至“盛京银行”APP首页的信用卡板块,迁移期内客户仍可正常使用原应用,具体停服时间以后续公告为准。
从行业背景看,信用卡独立应用退场并非盛京银行独有。银行业垂直APP整合在2026年进入加速期,如中国银行信用卡应用已全面停止服务,山西农商联合银行亦将“晋享生活”各项服务平移至主手机银行,渠道入口向手机银行集中、压降运营成本,成为行业普遍选择。
更值得关注的是资产规模的变化。盛京银行10月30日披露的2026年三季度第三支柱信息披露报告显示,截至9月末,集团资产总额为10298.55亿元,负债总额9488.60亿元,所有者权益809.95亿元。
而联合资信2026年跟踪评级报告披露,2025年末该行资产总额为12035.22亿元。以此计算,2026年前三季度资产规模收缩约1737亿元,降幅约14.4%。截至目前,该行尚未公开说明规模收缩的具体原因,是主动缩表、资产处置还是口径调整,仍有待后续定期报告披露。
今年7月29日,联合资信发布跟踪评级报告,维持盛京银行主体长期信用等级AA+,维持两只二级资本债AA评级,但将评级展望由“正面”调整为“稳定”。评级报告显示,该行个体信用等级为a+,AA +级别中有3个子级来自政府外部支持上调,即当前评级包含较强的地方政府支持因素。
报告同时提示,若专项票据等大额资产价值大幅下降,或出现资产质量恶化、盈利大幅下降、拨备及资本严重不足等情形,评级可能面临调整,此次展望调整反映出该行经营修复周期有所延长。
资产质量压力大,子公司挂牌转让不良
公开资料显示,盛京银行前身为沈阳市商业银行,2007年更名,是总部设在沈阳的东北地区大型城商行,2014年在港交所上市,2025年11月完成全面要约收购后退市。截至2026年9月末,集团资产总额为10298.55亿元;退市完成后,境内国有法人持股比例升至79.09%,控股股东盛京金控持股60.20%,实控人为沈阳市国资委。
从2026年已披露的信息看,该行资本水平仍保持在监管要求之上。三季度第三支柱信息披露报告显示,截至9月末,资本充足率为14.02%,一级资本充足率12.43%,核心一级资本充足率10.46%。
受退市后披露规则限制,该行2026年未公布含利润表的定期报告,最近一期完整的资产质量数据仍为2025年末水平,不良贷款率2.69%,拨备覆盖率155.38%,分别弱于2025年末城商行1.82%的平均不良率和173.38%的平均拨备覆盖率。联合资信评级报告显示,2025年全年,该行合计处置不良贷款88.45亿元,不良处置力度持续加大。
母公司加速出清存量风险的同时,集团体系内的子公司也在2026年迎来不良贷款批量转让。
今年6月16日,盛银消费金融在银行业信贷资产登记流转中心发布2026年第1期个人不良贷款批量转让项目招商公告,这是该公司自2016年成立以来,首次在该平台挂牌转让个人消费不良贷款。
公告信息显示,此次转让资产包涉及借款人3813户,债权金额约6039万元,均为未涉诉资产,其中未偿本金约3159万元,未偿利息约2880万元,加权平均逾期天数达1127天。
首次转让的背后,是盛银消金自身资产质量的阶段性承压。数据显示,2025年末,盛银消金逾期贷款总额达6.21亿元,较年初增长313%,逾期贷款占发放贷款总额的比例由2.05%升至7.15%,其中逾期3个月以内贷款规模增长约716%;2025年公司信用减值损失3.11亿元,同比增长208%。
与资产质量压力相伴的,是资本端的合规短板。盛银消金注册资本为3亿元,距《消费金融公司管理办法》规定的10亿元最低要求尚有7亿元缺口,是业内仅存的少数未达标机构之一;该公司自行披露的审慎指标显示,核心一级资本充足率由2025年12月的10.39%降至2026年6月的5.85%,9月末回升至8.39%,风险加权资产同期在63.86亿元至116.67亿元之间大幅波动。
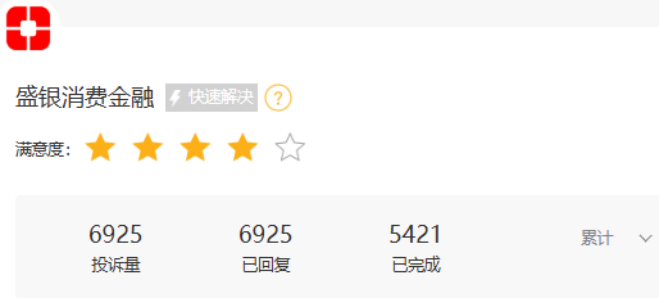
此外,投诉与催收问题仍在延续。盛银消金2025年度消保公告显示,公司内部统计口径全年投诉380件,主要涉及催收行为和息费;黑猫投诉平台截至2026年7月的相关投诉已超6600条。
其中部分消费者反映实际年化利率达35.99%,该表述为消费者单方主张,尚未经监管认定。2026年6月,该公司还公开招标催收作业人力外包服务,显示贷后管理压力在2026年仍未完全缓解。
值得一提的是,评级报告显示,盛京银行在沈阳地区存贷款市场份额均位列第一,2025年末储蓄存款占客户存款比重达72.69%,核心负债稳定性较强;流动性比例、流动性覆盖率和净稳定资金比例目前仍满足监管要求。
但渠道整合、规模收缩与评级展望调整,以及子公司盛银消金暴露的资本和资产质量问题,均提示这家城商行在化险之后,经营修复仍需时间。2026年完整的年度经营数据,预计将在2027年4月底前通过年度报告披露,届时资产收缩的原因、盈利能否企稳、零售不良生成节奏等关键问题,将得到更清晰的答案。(本文首发证券之星,作者|赵子祥)

证券之星财经
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17
证券之星网站
2026-11-17
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18




