
来源:证星研报解读
2026-11-18 14:00:51
开源证券股份有限公司陈蓉芳,张威震,刘小龙近期对豪鹏科技进行研究并发布了研究报告《公司首次覆盖报告:AI时代能源“卖铲人”,AI端侧/AIDC/机器人多曲线成长》,首次覆盖豪鹏科技给予买入评级。
豪鹏科技(001283)
聚焦AI端侧+固态,AIDC/机器人多曲线成长,首次覆盖,给予“买入”评级
豪鹏科技作为全球领先的电池研发制造企业,以消费类电池为稳固基本盘,构建AIDC储能与具身智能机器人的多维业务矩阵。公司围绕“AI端侧电池+固态”战略,推动消费电子电池业务向AI端侧转型升级,并通过结构优化与低毛利产品调整,持续提升盈利质量。同时,公司加快AIDC储能拓展;前瞻性卡位机器人等新兴应用领域,驱动产品与业务体系向高附加值、高成长性方向全面跃升。我们认为,未来依托在消费类大客户的稳固基本盘,深化AIDC与具身智能赛道的深化布局,并通过卡位固态电池技术切入下一代电池赛道,公司有望打开长期增长空间。我们预计公司2026/2027/2028年归母净利润为3.02亿元/4.81亿元/7.02亿元,EPS为2.33/3.71/5.41元,当前股价对应PE为20.7倍/13.0倍/8.9倍。首次覆盖,给予“买入”评级。
消费电池推进AI化与高附加值转型,AIPC大客户突破,钢壳叠片产能加码
公司推动消费电子电池业务加速向“AI化”与“高附加值”转型升级。在AIPC领域,面对功耗提升与紧凑体积约束,公司凭借高能量密度电池方案深化与惠普、戴尔等全球头部品牌的协同创新,实现新大客户突破与业绩韧性释放;AI眼镜领域,通过“钢壳叠片+半固态”双路线打破能耗与轻量化的“不可能三角”,切入国内外一线品牌核心供应链,并定增扩产3200万只高精度钢壳叠片电池产能,筑牢先发壁垒;新AI终端领域,公司成为Fitbit无屏AI腕表电池供应商,打造消费级新增量;新合作多家AI玩具头部品牌,定制4.2V-4.5V高电压与高倍率低升温方案;深度绑定大疆,卡位数码影像高景气赛道。
AIDC储能定增扩产,第二曲线释放盈利加速成长,卡位具身智能第三曲线
公司前瞻布局AIDC储能与机器人两大高增长赛道。在储能及AIDC领域,公司确立“户储/工商业+AIDC”双轮驱动格局,2025年储能业务收入达6.5亿元,2026年拟定增约4亿元扩产3GWh储能电芯,重点投向AIDC高倍率锂电与314Ah电芯,并在惠州布局专用产线;目前AIDC产品双线推进并加速客户导入,配合全线提价释放盈利能力。在机器人领域,公司切入具身智能赛道,54V模组率先量产,46.8V及51.2V LFP模组进入试产,已打入智元、优必选等头部供应链,预计2026年相关收入近1亿元;同时前瞻卡位固态电池技术,样品已通过多项安全测试,持续打造中长期增长极。
风险提示:国际贸易摩擦风险、市场竞争加剧与技术迭代不及预期风险、原材料价格波动及税费成本波动风险、募投项目建设与效益不及预期风险。
最新盈利预测明细如下:
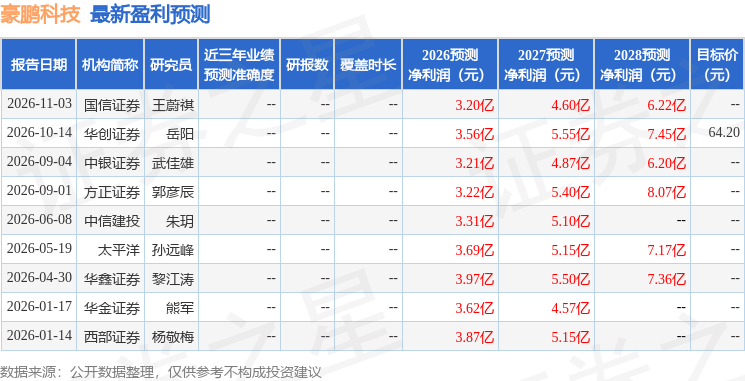
该股最近90天内共有4家机构给出评级,买入评级2家,增持评级2家;过去90天内机构目标均价为64.2。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-18
证星研报解读
2026-11-18
证星研报解读
2026-11-18
证星研报解读
2026-11-18
证星研报解读
2026-11-18
证星研报解读
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18




