
来源:证星研报解读
2026-11-18 12:43:11
太平洋证券股份有限公司张世杰,罗平近期对恒玄科技进行研究并发布了研究报告《营收逐季恢复,旗舰芯片送样与新终端布局推进》,给予恒玄科技买入评级。
恒玄科技(688608)
事件:恒玄科技发布《2026年第三季度报告》,2026年前三季度实现营收21.47亿元,同比下降26.81%;实现归母净利润2.16亿元,同比下降57.03%。其中,2026Q3实现营收7.96亿元,同比下降20.03%;实现归母净利润0.44亿元,同比下降77.42%。
营收逐季恢复,毛利率同比提升。前三季度,消费电子市场需求疲软、上游存储芯片涨价等因素影响整体需求;第三季度进入消费电子传统旺季,下游需求环比稳中有增,公司营收逐季恢复。公司上半年BES2810、BES2710、BES2720等新品陆续量产推向市场,产品结构持续优化升级,推动上半年毛利率提升。2026年前三季度,公司毛利率为42.27%,同比提升3.76个百分点。
保持高研发投入,推进旗舰芯片迭代。2026年前三季度,公司发生销售费用0.46亿元,销售费率2.15%,同比增长1.24个百分点;发生管理费用0.89亿元,管理费率4.13%,同比增长1.14个百分点;发生研发费用5.52亿元,研发费率25.72%,同比增长7.34个百分点;发生财务费用0.02亿元,同比增加0.20亿元。
旗舰芯片进入送样,智能音频与眼镜布局持续拓展。①旗舰可穿戴芯片:三季报披露,公司新一代旗舰可穿戴芯片BES6100已顺利流片,并进入客户送样阶段。②智能音频:截至2026H1,BES2810采用6nm制程,集成多核M55、U55NPU及HiFi DSP处理器,已完成多版本优化并实现批量客户落地;基于BES2720Wi-Fi音频能力的TWS产品已实现量产。③智能眼镜:公司上半年成功导入雷鸟、Rokid等重点新客户,自研低功耗高性能ISP技术适配AI眼镜实时视觉感知与超清记录需求,支持运动补偿时域视频降噪、电子图像稳定等技术。
盈利预测
我们预计公司2026-2027年实现营收29.57、37.79、49.88亿元,实现归母净利润3.19、6.68、10.26亿元,对应PE92.90、44.33、28.89x,维持公司“买入”评级。
风险提示:新产品导入不及预期风险;下游需求不及预期风险;其他风险。
最新盈利预测明细如下:
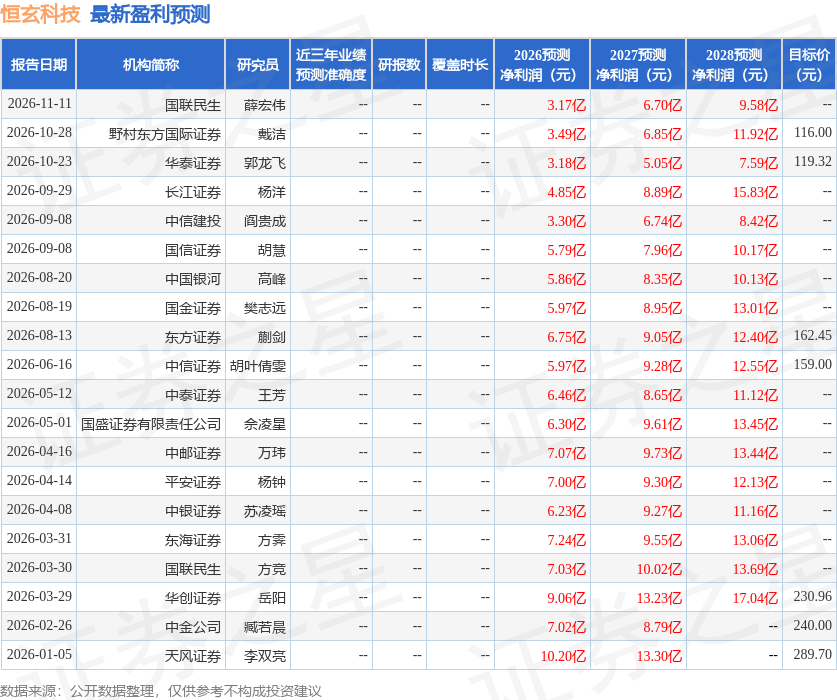
该股最近90天内共有7家机构给出评级,买入评级5家,增持评级2家;过去90天内机构目标均价为179.66。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-18
证星研报解读
2026-11-18
证星研报解读
2026-11-18
证星研报解读
2026-11-18
证星研报解读
2026-11-18
证星研报解读
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18




