
来源:证星研报解读
2026-11-18 12:43:04
太平洋证券股份有限公司张世杰,李珏晗近期对日联科技进行研究并发布了研究报告《外延并购持续推进,打造检测平台》,给予日联科技买入评级。
日联科技(688531)
事件:公司发布26年三季报,26年前三季度实现营业总收入11.36亿元,同比增长54.07%;归属母公司股东的净利润1.97亿元,同比增长57.82%;扣除非经常性损益后的归属母公司股东净利润1.75亿元,同比增长82.78%。
PCB、锂电高景气,叠加新兴领域快速发展,驱动公司业绩快速增长。Q3单季度实现营收4.20亿元,同比增长51.87%、归母净利润6895万元,同比增长64.11%。公司业绩增速靓丽,主要得益于下游市场需求旺盛,产品竞争力增强,销售订单持续向好,销售规模持续扩大,以及较上年同期增加收并购公司业绩。
收购持续推进,打造平台型工业检测设备企业。公司先后通过战略投资及收购美国创新电子、珠海九源、新加坡SSTI,已形成X射线+电性能+激光+红外等多种工业检测技术组合。公司拟通过发行股份、可转换公司债券及支付现金的方式收购菲莱测试99.8314%股份,补齐光电子器件测试版图。菲莱测试主要为全球光电子器件、逻辑器件领域客户提供高精度、高可靠、高效率的智能化测试与自动化解决方案,产品应用于光通信、人工智能、汽车电子、新能源等领域,客户已覆盖国内外光通信龙头企业以及逻辑器件的封测厂商。
盈利预测与投资建议:预计2026-2028年营业总收入分别为16.58、24.20、32.74亿元,同比增速分别为53.79%、45.99%、35.30%;归母净利润分别为2.94、4.77、6.78亿元,同比增速分别为67.23%、62.17%、41.98%,对应26-28年PE分别为43X、26X、19X,维持“买入”评级。
风险提示:下游需求不及预期风险;行业竞争加剧风险。
最新盈利预测明细如下:
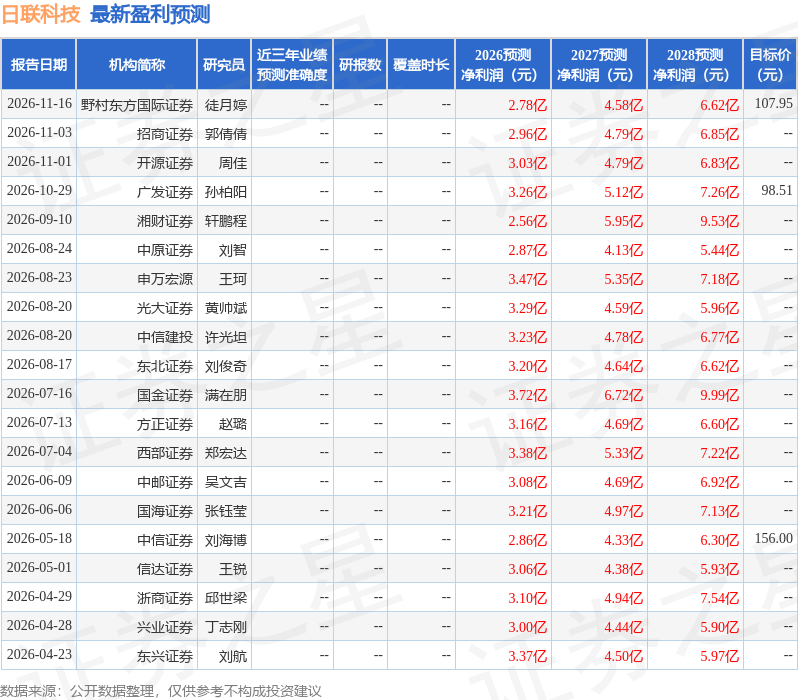
该股最近90天内共有8家机构给出评级,买入评级7家,增持评级1家;过去90天内机构目标均价为98.51。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-18
证星研报解读
2026-11-18
证星研报解读
2026-11-18
证星研报解读
2026-11-18
证星研报解读
2026-11-18
证星研报解读
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18
证券之星资讯
2026-11-18




