
来源:证星研报解读
2026-11-13 19:45:15
太平洋证券股份有限公司夏芈卬,何振涛近期对东方证券进行研究并发布了研究报告《东方证券2026年三季报点评:资管与利息收入较快增长,核心收入占比提升》,给予东方证券买入评级。
东方证券(600958)
事件:东方证券发布2026年三季报。前三季度实现营业收入121.71亿元、同比-4.23%,归母净利润53.79亿元、同比+5.25%,加权平均净资产收益率6.51%、同比+0.16pct。三季度单季营业收入26.10亿元、同比-44.54%、环比-52.3%,归母净利润8.60亿元、同比-47.78%、环比-70.7%。
收入结构向核心业务倾斜,管理费用率同比下降。从前三季度收入构成看,经纪业务、投资银行、资产管理、利息净收入和自营业务净收入占营业收入的比重分别为22.2%、7.5%、10.0%、10.3%、41.3%。手续费及佣金净收入、利息净收入分别同比+9.3%、+61.6%,两项合计的核心收入同比+16.6%,占营业收入的53.7%、同比+9.6pct;自营业务净收入同比-18.8%,核心收入对业绩的支撑作用增强。前三季度业务及管理费同比-10.9%、降幅大于营业收入,管理费用率45.6%、同比-3.4pct;三季度单季业务及管理费同比-30.4%,管理效率优化。
经纪收入占比提升,客户资金存款环比增长。前三季度经纪业务手续费净收入同比+13.4%,占营业收入的比重同比+3.5pct,经纪业务对收入的贡献增强;三季度单季同比-12.0%、环比-6.5%。9月末客户资金存款较6月末+6.3%,代理买卖证券款较6月末-5.2%。
资管收入较快增长,三季度投行收入环比回升。前三季度资产管理业务手续费净收入同比+24.8%,增速在经纪、投行、资管三项手续费业务中最高,占营业收入的比重同比+2.3pct,资管对收入的贡献提升;三季度单季同比-1.7%、环比-13.0%。投资银行业务手续费净收入同比-21.7%,三季度单季同比-29.3%、环比+27.7%。
利息净收入同比高增,信用业务贡献提升。前三季度利息净收入同比+61.6%,其中利息收入同比+22.5%、利息支出同比+13.3%,主要源于同业存款和融出资金带来的利息收入增加;利息净收入占营业收入的比重同比+4.2pct。三季度单季利息净收入同比+33.5%、环比-2.6%。9月末货币资金较6月末+8.1%,融出资金较6月末-15.2%。
三季度自营收入回落,OCI权益资产估值提升。前三季度自营业务净收入同比-18.8%;三季度单季同比-81.8%、环比-87.0%,其中单季公允价值变动收益-12.43亿元。其他权益工具投资公允价值变动13.59亿元,其他综合收益的税后净额10.72亿元。9月末金融投资较6月末-5.0%,其中TPL、债权投资、OCI债权分别较6月末-8.3%、-56.2%、-3.6%,OCI权益较6月末+5.4%;母公司自营权益类证券及其衍生品/净资本31.63%、较6月末-9.86pct,权益类自营规模收缩。
资本缓冲增厚,杠杆率环比下降。9月末母公司净资本较6月末+8.3%,风险覆盖率453.84%、较6月末+75.48pct,资本杠杆率15.39%、较6月末+1.12pct,流动性覆盖率276.52%、较6月末+45.02pct,净稳定资金率156.33%、较6月末+4.92pct,资本与流动性指标较6月末均有改善;剔除客户资金后的杠杆率4.13倍、较6月末-0.30倍。
公司资管与信用业务较快增长,核心收入占比提升,资本缓冲增厚。
公司拟通过发行A股股份及支付现金的方式购买上海证券合计100%股权,该交易已于10月29日获上交所并购重组审核委员会审核通过。预计公司2026-2028年营业收入为147.48、151.92、158.09亿元,归母净利润为60.85、62.11、64.65亿元,每股净资产为9.90、10.30、10.71元,对应11月10日收盘价8.35元的PB估值为0.84、0.81、0.78倍。维持“买入”评级。
风险提示:资本市场大幅波动导致投资收益下滑;市场成交活跃度回落影响经纪业务收入;收购上海证券审批及整合进度不及预期。
最新盈利预测明细如下:
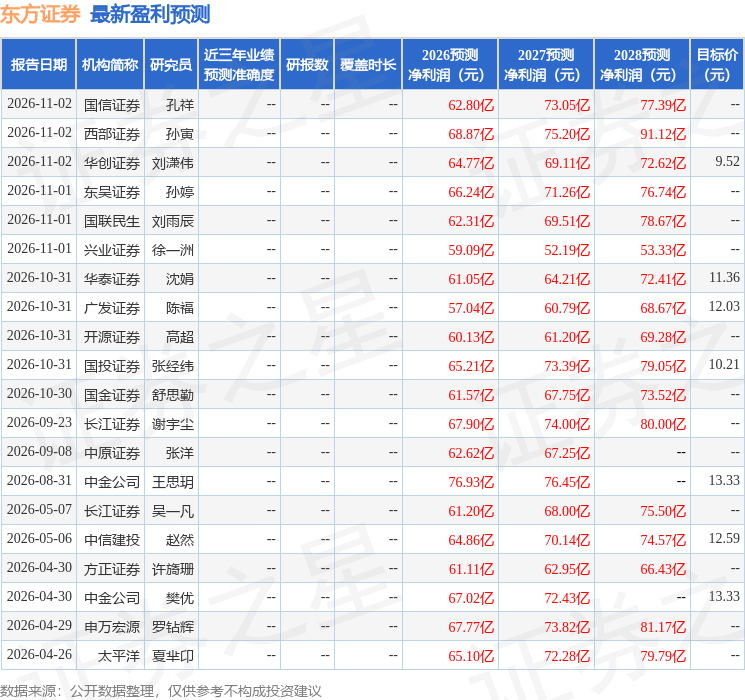
该股最近90天内共有14家机构给出评级,买入评级11家,增持评级3家;过去90天内机构目标均价为11.29。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13




