
来源:证星研报解读
2026-11-13 19:40:28
太平洋证券股份有限公司张世杰,李珏晗近期对华勤技术进行研究并发布了研究报告《数据业务增速靓丽,超节点规模交付》,给予华勤技术买入评级。
华勤技术(603296)
事件:公司发布26年三季报,2026年前三季度实现营业总收入1660.14亿元,同比增长28.81%;归属母公司股东的净利润43.23亿元,同比增长39.53%;扣除非经常性损益后的归属母公司股东净利润28.63亿元,同比增长15.48%。
数据业务驱动公司前三季度收入增长。分品类来看,26年前三季度移动终端业务收入688亿元,同比增长16%;AIoT业务收入92亿元,同比增长68%;计算及数据中心业务收入827亿元,同比增长39%,数据中心业务进展显著,超节点规模交付,PC业务逆势增长,份额持续提升、产品矩阵不断丰富;创新业务收入41亿元,同比增长119%,其中汽车电子业务正在迈入规模化放量阶段。公司"3+N+3"智能产品平台战略成效显著,多条业务线共驱动成长,移动终端业务稳健增长,AIoT业务、计算及数据业务高速成长,创新业务翻倍增长。
超节点开启规模交付,打开增长空间。数据业务Q3收入达225亿、同比增长228%。公司已构建AI服务器、通用服务器、交换机、存储服务器等全栈式产品组合,先发布局超节点品类,CSP与行业客户双轮驱动,在各大CSP客户处于核心供应商地位,同时持续开拓行业以及渠道市场客户。公司Q3超节点三季度实现规模化交付、达到收入61.9亿元,预计Q4将继续保持环比高速增长,有望持续放量。
盈利预测与投资建议:预计2026-2028年营业总收入分别为2116.30、2657.08、3148.75亿元,同比增速分别为23.44%、25.55%、18.50%;归母净利润分别为55.88、70.26、86.95亿元,同比增速分别为37.84%、25.73%、23.75%,对应26-28年PE分别为19X、15X、12X,维持“买入”评级。
风险提示:下游需求不及预期风险;行业竞争加剧风险。
最新盈利预测明细如下:
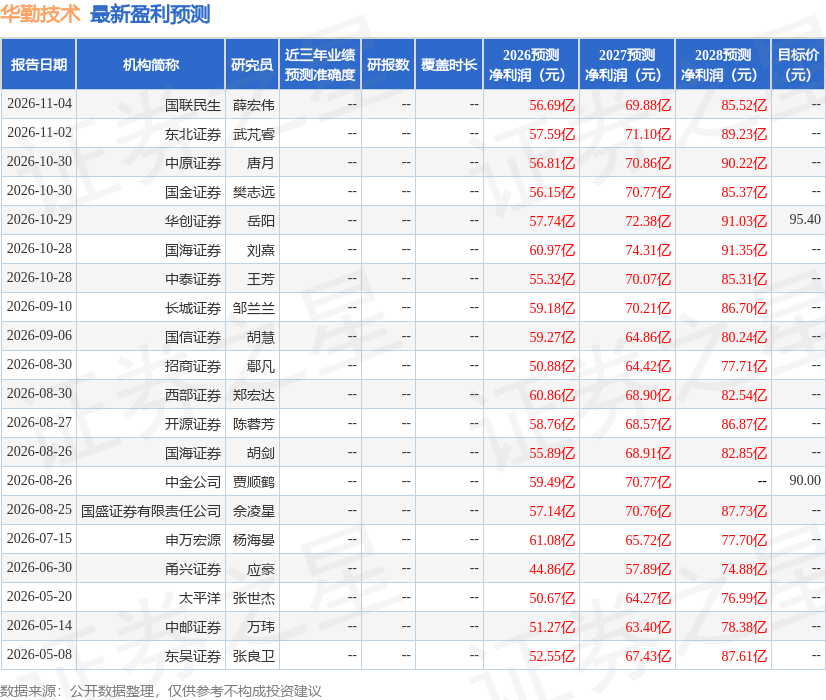
该股最近90天内共有13家机构给出评级,买入评级11家,增持评级2家;过去90天内机构目标均价为92.7。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13
证券之星资讯
2026-11-13




