
来源:证星研报解读
2026-11-04 21:08:36
中邮证券有限责任公司盛丽华,辛家齐近期对药明康德进行研究并发布了研究报告《业绩延续强劲趋势,再度上调全年指引,Biology业务开始承接AI4S/AIDD需求》,给予药明康德买入评级。
药明康德(603259)
事件
公司发布三季报,前三季度公司实现收入455.4亿元(同比+38.6%),经调整Non-IFRS归母净利润183.8亿元(同比+74.4%),经调整Non-IFRS毛利率54.8%(同比+7.8pts)。单Q3收入166.4亿元(同比+38.0%),经调整Non-IFRS归母净利润68.1亿元(同比+61.3%)。
核心观点
业务维持高景气,上调资本开支指引。分业务看,化学业务前三季度收入393.6亿元(同比+51.5%),延续高增速,其中小分子D&M业务收入235.8亿元(同比+65.6%),TIDES业务前三季度收入115.2亿元(同比+46.9%),TIDES服务分子数同比+86%,进一步加速。产能端,公司提前启动常州新基地建设,并将2026年资本开支指引由75-85亿元上调至80-85亿元。此外前三季度WuXiTesting收入39.1亿元,同比增长32.0%,前三季度经调整non-IFRS毛利率持续提升至40.8%,同比提升11.7pts;Biology前三季度收入21.9亿元,同比增长12.4%。
在手订单加速增长,全年业绩指引再度上调。持续经营业务在手订单767.4亿元,较Q2末的664.3亿元单季净增约103亿元。鉴于前三季度收入和订单趋势,公司将2026年全年整体收入指引由585-605亿元上调至610-619亿元,持续经营业务收入增速由35-39%上调至40-42%,经调整自由现金流指引由135-145亿元上调至145-155亿元。
发挥端到端服务优势,Biology业务已开始承接AIDD湿实验需求。公司持续推进AI及自动化能力建设,赋能药理学、病理学等多个业务场景,敏捷响应AIDD/AI4S客户需要,可提供高通量、多样化、定制化、全方位、一体化的湿实验室服务,构建高效互补的新型合作关系。
盈利预测与投资建议
预计公司26/27/28年收入分别为618.77/811.79/1028.22亿元,同比增长36.12%/31.19%/26.66%;归母净利润为248.79/289.33/362.36亿元,同比增长29.91%/16.29%/25.24%,对应PE为17/15/12倍。公司是医药研发服务龙头企业,在手订单丰厚,增长确定性强,维持“买入”评级。
风险提示
下游研发需求变动风险;市场竞争加剧风险;地缘政治风险
最新盈利预测明细如下:
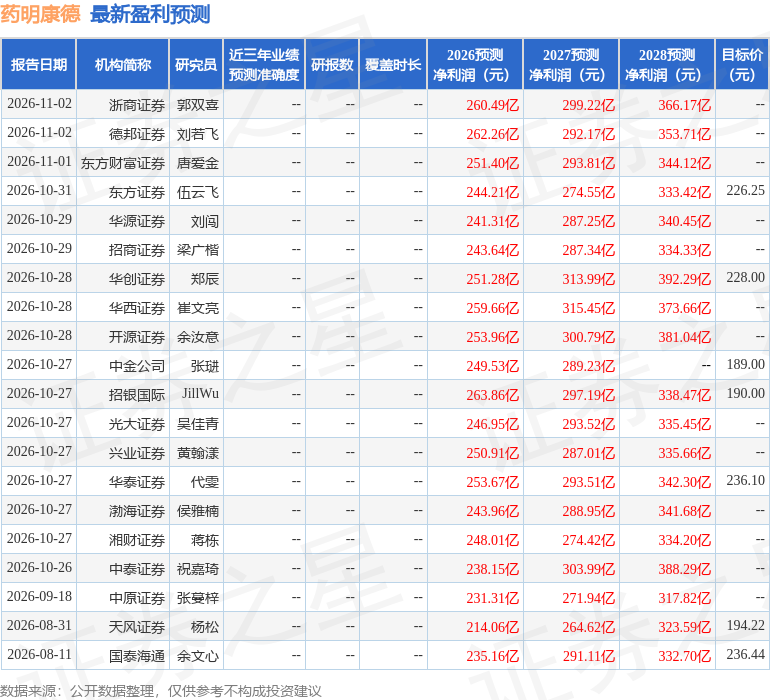
该股最近90天内共有24家机构给出评级,买入评级22家,增持评级2家;过去90天内机构目标均价为214.59。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06




