
来源:证星研报解读
2026-11-07 06:17:51
国元证券股份有限公司龚斯闻,楼珈利近期对卧龙电驱进行研究并发布了研究报告《2026年三季报点评:短期业绩承压,盈利能力下滑》,给予卧龙电驱增持评级。
卧龙电驱(600580)
报告要点:
业绩有所承压,盈利能力下降
公司2026Q1-Q3实现营收107.19亿元,同比-10.43%;归母净利4.37亿元,同比-46.59%;扣非归母净利3.02亿元,同比-57.90%;2026Q3实现营收32.52亿元,同比-17.39%;归母净利0.86亿元,同比-69.59%;扣非归母净利润58.96万元,同比-99.75%。2026Q1-Q3公司毛利率22.65%,同比-2.73pct;Q3毛利率21.12%,同比-4.03pct,环比-2.22pct,主要系大宗原材料价格维持高位,产品材料成本率高度承压,公司海外业务比重上升,受美元、欧元等外币汇率波动影响,2026Q1-Q3汇兑损失1.31亿元。
卡位燃气轮机,适配场景多样
公司具备全系列轻型、高效发电机自主研发与量产制造能力,产品功率段全面覆盖2000KW-60000KW,可适配海洋平台发电、陆上固定式发电、车载移动发电等分布式发电、孤网供电全场景应用。发电机产品采用模块化设计,适配轻型燃机和重型燃机,具有较强兼容性,同时深耕防爆领域,拥有无火花防爆、正压防爆等防爆类型,符合国际能效标准,适配油气开采、化工等含危险气体场所,契合中东油转气、欧洲低碳转型和美洲油气资源丰富地区的市场需求。报告期内公司与上海慕帆动力科技有限公司正式签署战略合作协议,在燃机配套同步发电机领域长期协同。
聚焦具身智能,未来发展可期
公司专注于具身智能在工业场景中的商业化部署,并已形成全面的人形机器人核心组件解决方案组合。公司提供关节模组、灵巧手及外骨骼等高精度、快响应、高能效的工业及具身智能机器人,并与智元机器人、中科新松、联想科技等头部企业建立业务合作关系。报告期内公司与上纬新材在核心部件产线上合作,聚焦机器人核心关节部件的定制化生产与精密组装,持续优化核心部件量产工艺与产品稳定性。
投资建议与盈利预测
我们预计公司2026-2028年营收分别为148.60/153.29/161.97亿元,归母净利润分别为8.15/8.64/9.56亿元,对应EPS为0.52/0.55/0.61元/股,对应PE估值分别为43/41/37倍,维持“增持”的评级。
风险提示
下游行业景气度下降;行业竞争加剧的风险;原材料价格波动的风险;汇率波动的风险;贸易环境恶化;具身智能行业发展不及预期。
最新盈利预测明细如下:
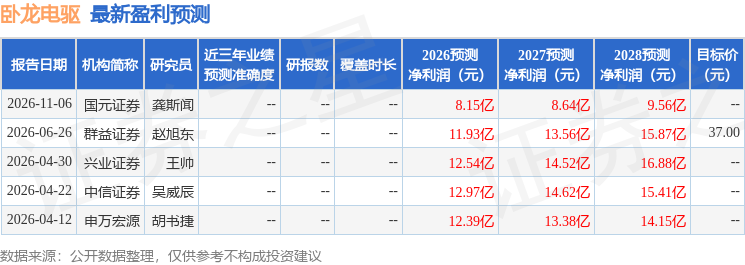
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
本文数据来源于国元证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06




