
来源:证星研报解读
2026-11-07 06:18:02
西南证券股份有限公司邰桂龙近期对秦川机床进行研究并发布了研究报告《2026年三季报点评:业绩稳步提升,Q3利润大幅增长》,给予秦川机床增持评级。
秦川机床(000837)
投资要点
事件:公司发布2026年三季报,前三季度实现营业收入34.34亿元,同比增长10.05%;归母净利润6934.81万元,同比增长45.80%;扣非归母净利润1361.41万元,同比增长1198.03%。2026Q3实现营业收入10.94亿元,同比增长8.43%;归母净利润2295.52万元,同比增长593.55%;扣非归母净利润489.09万元,同比增长152.15%。公司业绩稳步提升,Q3利润大幅增长。
毛利率小幅改善,费用及减值影响利润。2026年前三季度公司综合毛利率17.86%,同比提升0.68pp,其中Q3毛利率18.82%,同比提升2.49pp。同期销售、管理、研发及财务费用率分别为3.17%/7.74%/6.11%/0.07%,同比变动-0.03/-0.18/+0.77/-0.03pp;Q3单季度四项费用率分别为3.27%/7.94%/6.86%/0.19%,同比变动-0.11/-0.25/+1.42/-0.02pp,合计期间费用率18.26%,同比提升1.05pp,主要系研发投入增加。前三季度其他收益1.32亿元,同比增长69.86%,主要系政府补助增加;资产减值损失1994.43万元,同比增加1969.16万元,主要系存货跌价准备增加。
机床主业稳步增长,高端产品布局持续深化。2026H1公司机床类业务实现收入11.85亿元,同比增长14.75%,占营业收入比重50.64%,同比提升1.73pp;零部件类业务实现收入8.60亿元,同比增长7.90%,占比36.76%,两项业务合计贡献收入20.45亿元,占比87.40%。同期机床类毛利率19.84%,同比提升1.44pp;零部件类毛利率9.82%,同比下降2.51pp。公司持续推进精密磨齿机、五轴加工中心、数控车床及核心功能部件研发与产品升级。
经营现金流保持净流入,营运资本占用有所分化。2026年前三季度公司经营活动现金流量净额1.64亿元,同比增长0.78%。截至9月末,公司存货18.91亿元,较年初下降8.53%;应收账款11.26亿元,较年初增长8.22%;合同负债3.97亿元,较年初下降6.29%。同期投资活动现金流量净额-0.19亿元,同比减少现金净流出2.82亿元,主要系技改项目投入减少。
盈利预测与投资建议。预计公司2026-2028年归母净利润分别为0.77/0.83/1.07亿元,对应PE为125/116/89倍。考虑公司机床主业持续增长,高端数控机床及核心功能部件国产替代有望拓展中长期发展空间,首次覆盖,给予“持有”评级。
风险提示:下游需求不及预期风险;国产替代及产品验证不及预期风险;政府补助变化及非经常性损益波动风险等。
最新盈利预测明细如下:
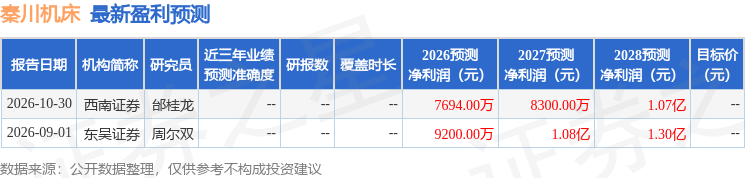
该股最近90天内共有1家机构给出评级,增持评级1家。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06




