
来源:证星研报解读
2026-11-02 08:50:32
华鑫证券有限责任公司陶欣怡,张倬浩近期对鼎捷数智进行研究并发布了研究报告《公司事件点评报告:发布EIOSpace并收购能誉科技,AI与IT+OT双线推进》,首次覆盖鼎捷数智给予买入评级。
鼎捷数智(300378)
事件
2026年10月30日,鼎捷数智发布2026年三季度报告。
2026年Q3公司实现营收6.85亿元,同比+20.35%;归母净利润0.10亿元,同比+72.58%;扣非净利润0.11亿元,同比+223.85%。
投资要点
营收稳步扩张,盈利质量改善
2026年Q3公司实现营业收入6.85亿元,同比+20.35%;归母净利润为0.10亿元,同比+72.58%。2026年前三季度公司营业收入/归母净利润/扣非净利润分别为17.86/1.99/0.35亿元,同比+10.66%/+289.32%/-13.44%。
盈利能力层面,2026年Q3毛利率/净利率分别为44.70%/2.19%,同比-10.69pct/+0.29pct;公司2026年前三季度毛利率/净利率分别为51.34%/11.07%,同比-5.94pct/+7.67pct。
EIOSpace发布,定义“人+智能体+智能装备”协同运行新范式
2026年5月,公司正式发布鼎捷雅典娜企业智能运行空间(EIOSpace),定位为人、智能体与智能装备协同运行的统一空间载体。产品工程层面,EIOSpace已落地统一交互渲染、语义路由、权限管控、任务追溯、专属记忆等17项基础服务;数字指挥官支持制造业高频场景下的任务自动拆解与分派,具备串并行编排与异常重规划能力,已预留100项高频场景;数字分身持续完善长期记忆管理、多轮任务执行与技能调用能力,并推进从用户实际工作过程中自动学习;智能体交付由单元级应用走向系统级协同。商业化方面,公司已在中国大陆围绕重点场景开展客户共创验证,在中国台湾地区取得近百家客户签约,虚实协同的运行体系初步成型。配套供给端,公司已沉淀及共创400余个智能体,覆盖研发、供应链、生产、营销、服务等9大业务域、100项制造业高频场景,并推出智能体市集(Agent Store),推动AI业务由自研应用销售向平台化生态服务延伸。
收购能誉科技,补齐I
公司完成对上海能誉科技股份有限公司51%股权的收购,交易对价1.9635亿元,能誉科技自2026年6月30日起纳入合并报表。能誉科技自主研发覆盖数据采集、设备互联、自动控制、AI优化到综合管理的全栈智慧能源操作系统,形成以EnerAI智慧能源AI智能体为核心,涵盖智能控制器、工业组态软件、BIM数字孪生管理云平台及能碳管理系统的产品矩阵,提供厂务设施自控(FMCS)、能源管理(EMS)及智算中心基础设施等解决方案。其AI驱动的冷热源协同优化在客户现场实测整体能效提升39%,并依托累计超1,000个重点项目沉淀的工业动力系统设备运行数据构建“机理+数据”双驱动的AI模型闭环、按月迭代;相关方案已在北方华创、拓荆科技、华虹宏力等半导体及高端制造客户落地。并表后能誉科技上半年签约金额同比大幅增长238%。结合公司天枢控制器已兼容400余种工业协议、累计接入设备超3万台的设备侧基础,有助于推进公司“生产管理+厂务管控+能源AI优化”的I
盈利预测
预测公司2026-2028年收入分别为26.96、30.23、33.90亿元,EPS分别为1.02、0.98、1.19元,当前股价对应PE分别为32.8、34.0、28.1倍。基于小批量多品种及多元化的业务模式使得公司能够抗行业周期涨跌、收入保持稳定上升状态,首次覆盖,给予“买入”投资评级。
风险提示
宏观经济下行、零部件交货周期延长、海外拓展不及预期、新兴领域研发进展不及预期、下游需求不及预期等。
最新盈利预测明细如下:
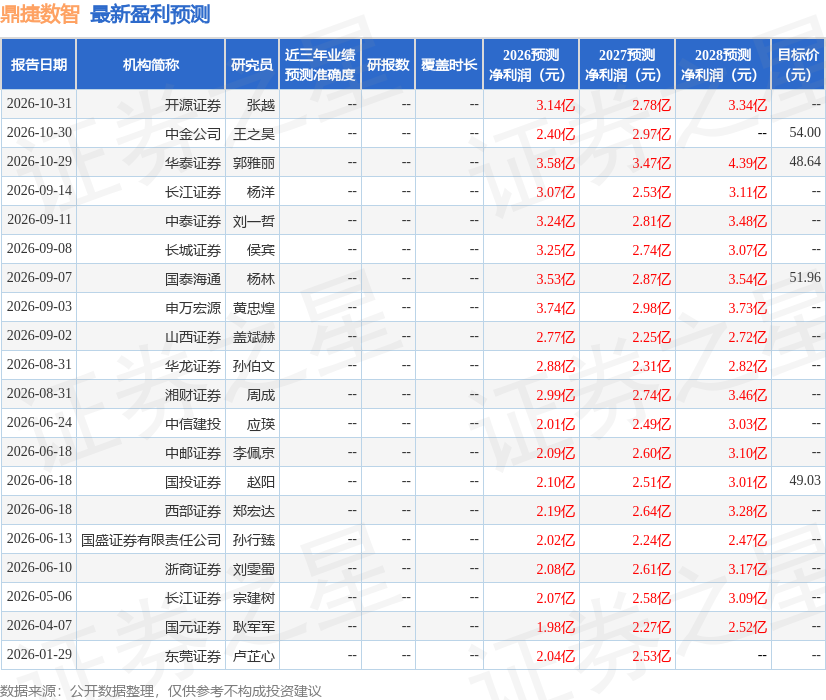
该股最近90天内共有9家机构给出评级,买入评级8家,增持评级1家;过去90天内机构目标均价为41.01。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02




