
来源:证星研报解读
2026-11-02 08:25:22
开源证券股份有限公司王高展,吕双近期对永泰能源进行研究并发布了研究报告《公司信息更新报告:海则滩投产临近,煤炭业务修复可期》,给予永泰能源增持评级。
永泰能源(600157)
海则滩投产临近,煤炭业务修复可期。维持“增持”评级
公司发布2026年三季报,2026年前三季度实现营业收入153.57亿元,同比-13.38%;归母净利润0.16亿元,同比-92.16%;扣非归母净利润0.54亿元,同比-65.32%。分季度看,2026Q3实现营业收入49.29亿元,同比-30.11%;归母净利润-0.75亿元,扣非归母净利润-0.51亿元。考虑煤炭产销承压及电厂燃料成本上涨的影响,同时预计2026Q4煤炭产量逐步恢复、2027年海则滩有望投产贡献增量,我们下调2026—2028年盈利预测,预计归母净利润分别为
36.1%/+189.6%/+29.9%;EPS分别为0.01/0.04/0.05元,当前股价对应PE分别为106.0/36.6/28.2倍。随着煤矿复产推进及海则滩项目投产,公司煤炭产销及煤电协同效益有望逐步释放,支撑盈利修复,维持“增持”评级。
煤炭毛利率同比改善,产量恢复有望释放盈利
2026年前三季度公司自产商品煤产量、销量分别为669.46、671.45万吨,同比-27.67%、-27.51%;销售收入40.15亿元,同比-4.61%;销售成本26.94亿元,同比-16.03%;毛利13.21亿元,同比+31.99%,毛利率32.90%,同比提升9.12个百分点。2026Q3自产商品煤产量、销量分别为91.09、117.92万吨,同比-75.22%、-68.71%,产销减量制约利润释放。公司通过优化生产接续、强化煤质管理及提升精煤回收率改善经营质量,后续伴随矿井生产恢复,煤炭业务盈利有望修复。
海则滩配套选煤厂投运在即,煤电协同效益有望释放
截至2026Q3末,海则滩煤矿首采工作面已完成安装并开展联调联试,具备出煤条件,项目正推进联合试运转及竣工验收准备。公司披露,洗选能力1000万吨/年的配套选煤厂计划于2026年11月中旬正式运营,有望改善煤炭洗选条件、提升产品质量。后续随着矿井建设及生产手续推进,海则滩有望贡献煤炭增量,并通过自产洗混煤供应所属燃煤电厂,提升煤电协同效益。2026年前三季度经营活动现金流净额42.29亿元,覆盖同期购建长期资产现金支出11.82亿元,为项目建设提供资金支持。
风险提示:煤价下跌风险;安全生产风险;煤矿复产及项目投产进度不及预期;电价下降及燃料成本上涨风险。
证券之星数据中心根据近三年发布的研报数据计算,德邦证券翟堃研究员团队对该股研究较为深入,近三年预测准确度均值为28.95%,其预测2026年度归属净利润为盈利5.55亿,根据现价换算的预测PE为46。
最新盈利预测明细如下:
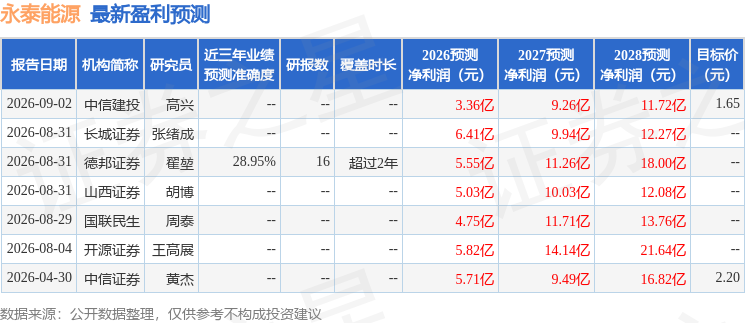
该股最近90天内共有6家机构给出评级,买入评级1家,增持评级4家,中性评级1家;过去90天内机构目标均价为1.65。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证星研报解读
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02




