
来源:证星财报简析
2026-10-24 06:12:38
据证券之星公开数据整理,近期威马农机(301533)发布2026年三季报。截至本报告期末,公司营业总收入7.49亿元,同比上升28.48%,归母净利润5550.63万元,同比上升53.38%。按单季度数据看,第三季度营业总收入3.04亿元,同比上升48.83%,第三季度归母净利润3442.13万元,同比上升101.91%。本报告期威马农机应收账款上升,应收账款同比增幅达30.61%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率21.16%,同比增12.56%,净利率7.41%,同比增19.39%,销售费用、管理费用、财务费用总计7201.51万元,三费占营收比9.62%,同比增31.58%,每股净资产11.6元,同比增0.72%,每股经营性现金流0.61元,同比增345.36%,每股收益0.56元,同比增53.01%
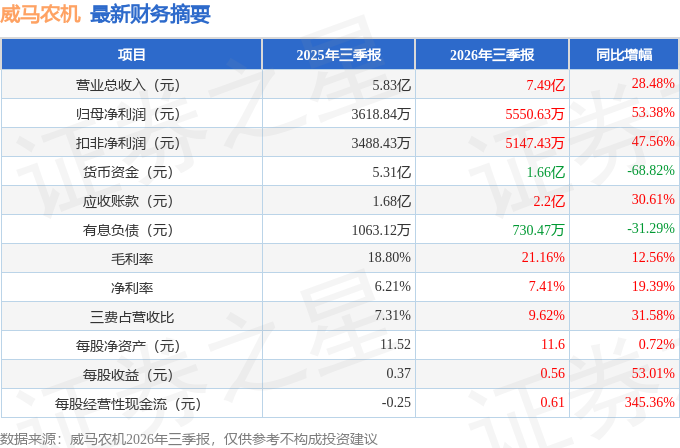
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:投资者您好,园林机械相关业务板块属于公司业务拓展新板块,目前项目处于初期阶段,后续进展请关注公司在指定信息披露媒体披露的相关信息,感谢关注!
2、海外泰国生产基地当前开工率与订单情况如何?海外业务毛利率是否存在压力?面对国内传统农机行业需求偏弱的环境,公司有哪些举措改善主业营收与盈利水平?园林新业务计划如何对冲主业的周期压力?
投资者您好,公司泰国生产基地部分产线已经投产,26 年 1-6 月实现销售收入 2,775.81万元,公司将依托泰国自主生产基地、美国子公司及欧洲商务处构建多元化销售渠道,深耕海外需求旺盛的目标市场。感谢关注!
3、请问威马农机实控人本次增持,更多是基于公司长期经营价值,还是兼顾维护二级市场的考量?如果后续股价升至发行价之上,满足减持条件后,大股东是否会提前规划股份处置安排?
投资者您好,实控人本次增持是基于对公司未来发展的信心和对公司价值的判断,公司将严格按照法律法规及深圳证券交易所的规定及时履行信息披露义务。感谢您对公司的关注。
本文数据来源于威马农机2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-24
证星财报简析
2026-10-24
证星财报简析
2026-10-24
证星财报简析
2026-10-24
证星财报简析
2026-10-24
证星财报简析
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




