
来源:证星财报简析
2026-10-18 06:01:42
据证券之星公开数据整理,近期四会富仕(300852)发布2026年三季报。截至本报告期末,公司营业总收入20.9亿元,同比上升49.68%,归母净利润2.64亿元,同比上升101.67%。按单季度数据看,第三季度营业总收入8.57亿元,同比上升59.78%,第三季度归母净利润1.76亿元,同比上升217.22%。本报告期四会富仕应收账款上升,应收账款同比增幅达58.43%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率26.35%,同比增19.58%,净利率12.63%,同比增34.66%,销售费用、管理费用、财务费用总计1.16亿元,三费占营收比5.57%,同比减7.94%,每股净资产15.03元,同比增23.47%,每股经营性现金流0.49元,同比减32.48%,每股收益1.65元,同比增78.98%
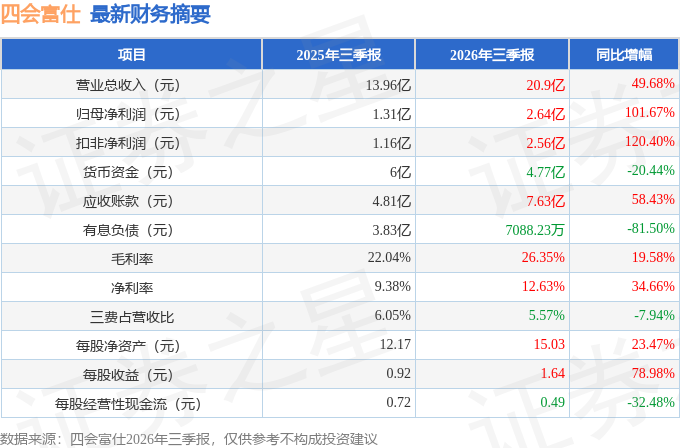
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在3.51亿元,每股收益均值在2.19元。
最近有知名机构关注了公司以下问题:
问:公司就投资者在本次说明会中出的进行了回复:
答:尊敬的投资者您好,六期工厂投产后,预计能较快实现产能爬坡,具体的产出数据请以后续披露为准。感谢您的关注,谢谢。
Q2公司将 TentingRCC 列为核心技术路线,但行业数据显示,鹏鼎、深南等供应商均采用 mSP 工艺,同时,公司泰国二期工厂奠基时也宣布导入了 mSP 产线。请教董事长(1)RCC 路线与 mSP 路线是并行布局还是替代关系?(2)RCC 路线在良率、信号损耗等关键指标上与 mSP 的量产数据对比如何?(3)RCC 样品通过终端客户认证,是否意味着可以绕过 m
S 直接进入批量供货?谢谢!
尊敬的投资者您好,RCC 与 mSP 并非替代关系,而是材料与工艺的协同配合。公司泰国二期导入 mSP 产线,与 RCC 路线是并行布局、相互协同的关系。RCC 无玻纤结构,在绝缘层精度控制和线路一致性方面具有一定优势,公司相关产品具体量产数据请以后续披露为准。感谢您的关注,谢谢。
Q3公司半年报提到新兴业务‘合计营收占比仍较低’、‘保持较高增速’。方便的话请公司明确(1)上半年机器人、光模块、高速连接器三项业务各自的实际收入金额是多少?(2)公司内部是否有新兴业务收入占比突破 5或 10 的目标年份?如果有,是哪一年?(3)‘规模化放量’的触发条件是什么——是客户认证通过、还是产能到位、还是终端需求放量?谢谢!
尊敬的投资者您好,新兴业务的开拓通常需要较长周期,从样品验证、小批量试产到大批量供货,各环节均存在较大不确定性。目前,上述新兴业务目前处在高速成长阶段,预计 2026 年度公司下游应用领域结构将有所变化,主要原因是客户认证通过后实现量产,以及公司技术水平的提升与高端产能的逐步释放。感谢您的关注,谢谢。
Q4刘董事长好公司欢迎个人投资者实地了解公司经营情况吗?需要办理什么手续?
尊敬的投资者您好,公司高度重视投资者的合理意见,也欢迎投资者实地了解公司经营情况,若有来访需求,请与公司证券部门联系,联系电话 0758-3106018。感谢您的关注,谢谢。
Q5公司经营规模不断扩大之际,包括覆铜板在内所需原材料成本不断上涨,甚至断供,公司如何保障经营平稳运行?
尊敬的投资者您好,公司一方面通过与上游 CCL 供应商建立的良好的合作联系,稳定原材料供给,一方面通过价格传导机制在向客户充分说明上游情况的基础上,进行合理的价格传导。感谢您的关注,谢谢。
Q6您是一位受人尊敬的实干派企业家,公司也取得了非常不错的业绩报股民。请问对四会富仕上市公司后续的市值管理您有什么具体的策略和安排?
尊敬的投资者您好,公司高度重视下游新兴领域涌现的机遇,持续投入资源进行技术开发与客户拓展,积极推动公司做大做强。公司内在价值与市值的同步提升,是我们与投资者的共同目标。感谢您的关注,谢谢。
本文数据来源于四会富仕2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-18
证星财报简析
2026-10-18
证星财报简析
2026-10-18
证星财报简析
2026-10-18
证星财报简析
2026-10-18
证星财报简析
2026-10-18
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16




