
来源:证星财报简析
2026-10-18 06:01:31
据证券之星公开数据整理,近期金洲管道(002443)发布2026年三季报。截至本报告期末,公司营业总收入30.29亿元,同比下降4.7%,归母净利润1.11亿元,同比上升18.77%。按单季度数据看,第三季度营业总收入9.74亿元,同比下降15.95%,第三季度归母净利润2559.52万元,同比下降28.74%。本报告期金洲管道盈利能力上升,毛利率同比增幅10.81%,净利率同比增幅21.66%。
本次财报公布的各项数据指标表现一般。其中,毛利率11.88%,同比增10.81%,净利率4.17%,同比增21.66%,销售费用、管理费用、财务费用总计1.29亿元,三费占营收比4.26%,同比增15.88%,每股净资产6.45元,同比减1.76%,每股经营性现金流0.29元,同比增91.72%,每股收益0.22元,同比增19.64%
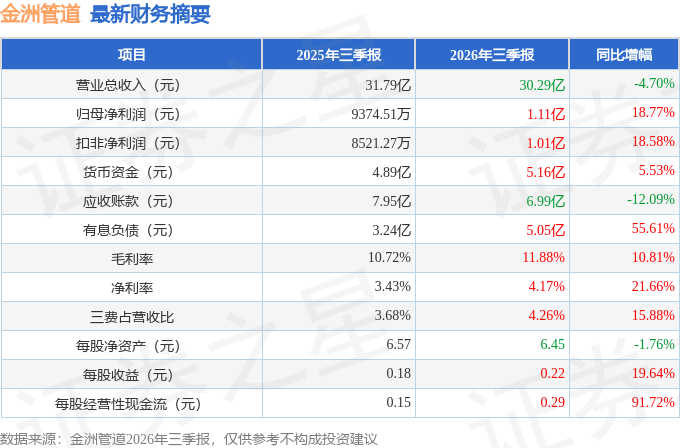
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.02亿元,每股收益均值在0.39元。
最近有知名机构关注了公司以下问题:
问:公司如何定位液冷业务,中长期对公司营收、利润的贡献规划是什么?
答:公司将液冷业务确立为支撑企业中长期成长的第二增长曲线,核心发展策略为稳固传统管道主业基本盘,集中优质资源培育液冷新业务。目前液冷业务整体处于投入培育阶段,2026 年第三季度已正式产生营业收入,现阶段业务规模较小,短期内不会对公司整体经营业绩、利润水平形成重大影响。后续公司将根据产能释放节奏、市场拓展进度稳步推进业务发展,重要业务进展达到披露标准后,将严格按照监管要求及时公告。
本文数据来源于金洲管道2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-18
证星财报简析
2026-10-18
证星财报简析
2026-10-18
证星财报简析
2026-10-18
证星财报简析
2026-10-18
证星财报简析
2026-10-18
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16




