
来源:证星研报解读
2026-09-17 12:08:11
中邮证券有限责任公司吴文吉,翟一梦近期对伟测科技进行研究并发布了研究报告《算力占比提升,加码高端测试》,给予伟测科技买入评级。
伟测科技(688372)
投资要点
盈利能力持续提升,经营业绩迈上新台阶。2026H1,公司实现营收10.72亿元,同比增长69.00%;归母净利润1.59亿元,同比增长57.61%;扣非归母净利润1.46亿元,同比增长171.33%。2026Q2实现营收5.82亿元,环比增长18.76%,创单季度营收历史新高;净利润环比增长24.83%。报告期内,公司聚焦先进封装芯片、高可靠性芯片及高算力芯片等核心细分领域产能布局,集中资源开展关键技术攻关与研发投入,同步积极引进国际领先的高端测试设备,升级硬件配置水平,经营迈上新台阶。
拓展高端测试业务,持续优化业务结构。2026H1营收按中/高端业务划分,高端、中端各占71%、29%。按算力属性划分,2026H1算力相关业务营收占比约21.5%,去年同期占比仅为9%,绝对值已翻3-4倍,预计后续该占比将持续提升。2026H1,总资本开支17亿元(含设备和土建),其中设备类资本开支16.2亿元;2026Q1资本开支9.88亿元。2025年总资本开支近30亿元,预计2026年总资本开支与2025年持平。面对人工智能产业爆发式增长带来的AI ASIC芯片、GPU、CPU等AI算力芯片测试需求,公司坚持高端测试产能扩张策略,通过引进国际先进测试设备、组建专业测试团队、建设高标准测试产线等举措,全面加码产能布局。
持续加码研发创新,导入新客户开拓市场。随着芯片设计的高端化,SoC芯片、Chiplet芯片等成为主流,以及圆片级封装(WLP)、2.5D封装、3D封装、Chiplet等先进封装工艺的普及,市场对测试厂商的技术研发能力、产业链协同能力提出了更高要求。报告期内,公司加大高算力芯片、先进架构及先进封装芯片、高可靠性芯片等核心领域的研发投入以应对芯片的高端化和封装制程的先进化。2026H1公司研发费用为8,998.21万元,较上年同期增长9.56%,持续加大研发投入实现技术创新。公司现有客户已经超过200家,2026年部分算力、智驾等新客户实现量产,公司持续坚持技术创新,积极拓展市场。
投资建议
我们预计公司2026-2028年分别实现营收24/35/49亿元,归母净利润4/6/9亿元,维持“买入”评级。
风险提示
技术迭代及高端测试需求提升,若研发投入、人才储备不足,将面临技术更新滞后的风险;公司多地新建高端测试产能,若下游景气下行、市场拓展不及预期或竞争加剧,存在无法及时消化产能的风险。
最新盈利预测明细如下:
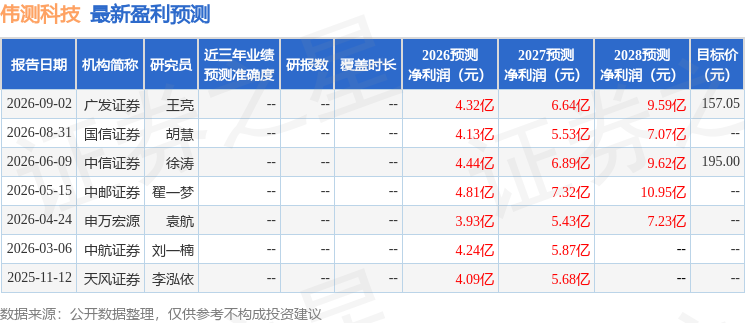
该股最近90天内共有3家机构给出评级,买入评级3家;过去90天内机构目标均价为157.05。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。
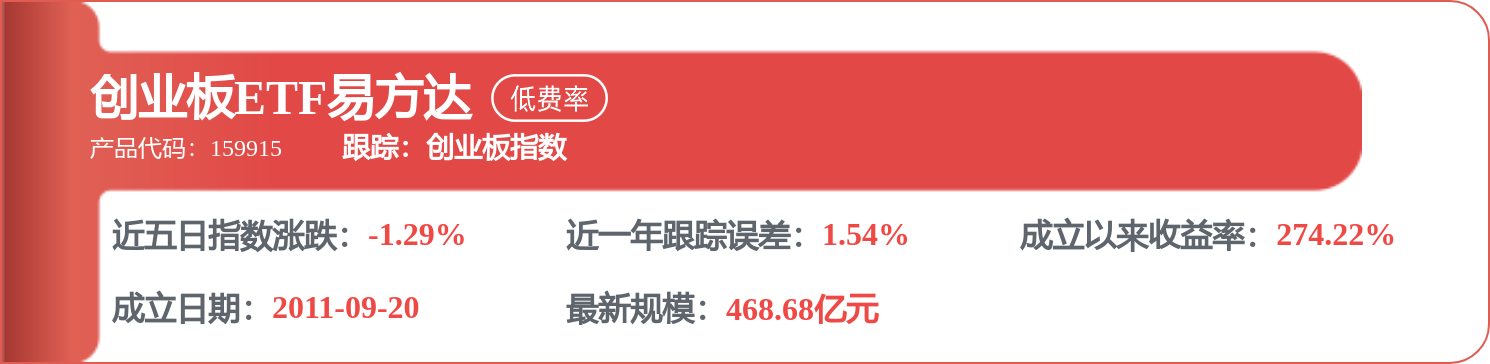
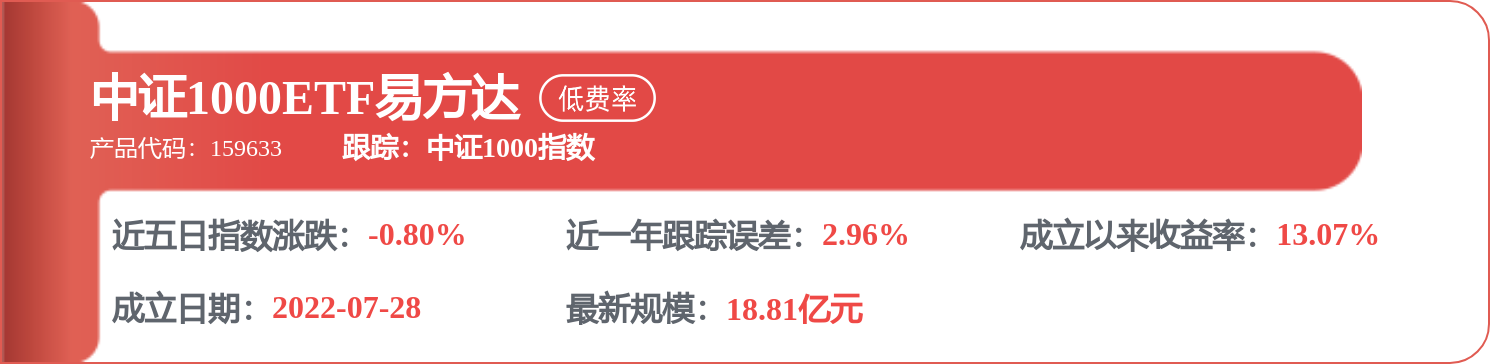
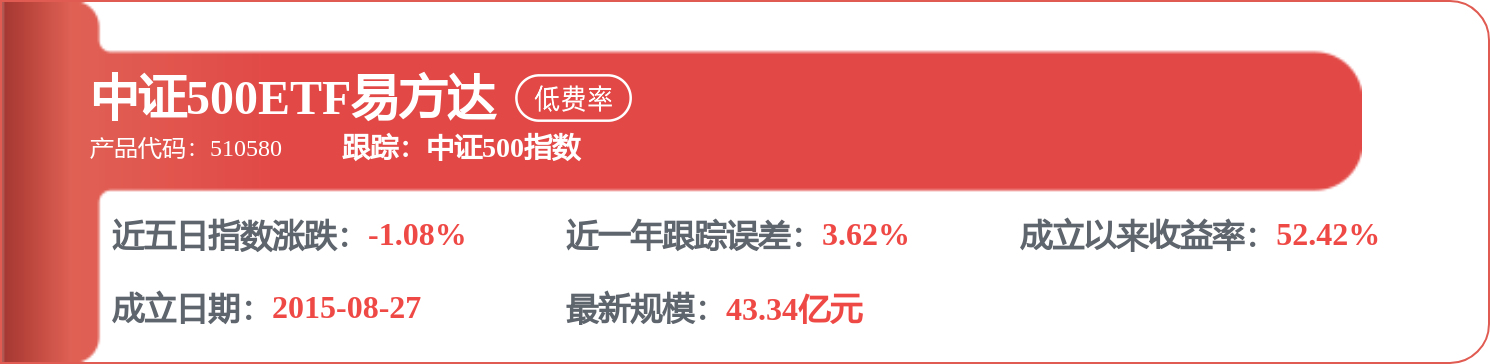
相关 ETF

证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17




