
来源:证星研报解读
2026-10-16 17:58:16
中航证券有限公司裴伊凡,郭念伟近期对芒果超媒进行研究并发布了研究报告《内容优势持续巩固,AIGC长剧开启产业化探索》,给予芒果超媒买入评级。
芒果超媒(300413)
国有控股长视频新媒体平台,内容制作与媒体融合优势突出。公司以芒果TV为核心,以全产业链控制与生态协同为抓手,主营业务涵盖芒果TV互联网视频、新媒体互动娱乐内容制作及内容电商三大板块。其中,互联网视频业务包括会员、广告及运营商业务,内容制作业务覆盖综艺、影视剧、少儿动漫、艺人经纪及IP衍生等领域。2026年上半年,芒果TV综艺节目累计有效播放量稳居行业首位,独播上新综艺有效播放量前十中占据五席,持续巩固差异化内容竞争优势。
会员业务承压拖累业绩,成本刚性叠加公允价值变动放大利润波动。
业绩方面,2026年上半年,公司实现营业收入61.94亿元/同比+3.86%,主要得益于内容电商业务快速增长,有效对冲互联网视频业务下滑的影响;归母净利润2.02亿元/同比-73.58%,扣非归母净利润1.81亿元/同比-70.32%。利润端明显承压,主要系部分渠道合作模式调整及重点影视剧排播节奏影响会员收入,叠加内容成本刚性、核心业务毛利率下降及投资标的的公允价值波动。分季度看,Q1/Q2分别实现营业收入30.84/31.09亿元,同比+6.35%/+1.50%;归母净利润1.99/0.02亿元,同比-47.37%/-99.40%,Q2盈利接近盈亏平衡。分业务看,芒果TV互联网视频业务实现收入44.62亿元/同比-8.61%,新媒体互动娱乐内容制作业务实现收入6.14亿元/同比+1.24%,内容电商业务实现收入11.00亿元/同比+146.35%。
盈利能力方面,①毛利率方面,26H1公司整体毛利率为20.05%/同比-6.51pct。②费率方面,公司整体费用率为19.07%/同比+0.94pct,其中销售费用率为13.75%/同比+0.67pct,管理费用率为2.95%/同比-0.33pct,研发费用率为2.08%/同比+0.26pct;财务费用率为0.29%/同比+0.34pct。③净利率方面,26H1公司净利率3.30%,同比-9.49pct。
综艺优势持续巩固,剧集与微短剧完善内容供给矩阵。公司持续强化内容生态体系建设,2026年上半年芒果TV综艺节目累计有效播放量稳居行业首位,独播上新综艺有效播放榜单前十占五,《乘风2026》《大侦探第十一季》《你好,星期六2026》包揽前三。剧集方面,《太平年》《玉茗茶骨》《良陈美锦》《耀眼》四部剧集市占率均超10%,《良陈美锦》《女神蒙上眼》等自制剧市场反馈良好,后续储备近百部剧集。微短剧方面,“大芒计划”累计上线微短剧2,647部/同比+124.51%,短剧频道日均DAU同比+104%,自制与分账体系加速成熟。多层次内容供给有望支撑会员拉新、留存及商业转化,但在会员收入阶段性承压、内容成本保持刚性的背景下,仍需关注重点项目排播效果及投入产出效率。
AIGC由生产工具向内容产品延伸,长内容产业化能力初步验证。公司新成立“AIGC创新内容中心”,构建对外合作、内部自制、专业高校合作及超级创作者合作四大内容生态体系,并在芒果TV上线AIGC专属频道。基于芒果大模型自主研发的“芒果灵创”内容创作平台已聚合40余种全模态模型及80余项特色功能,累计服务专业用户超4万名,内容生成171万次、支撑业务项目3,900余个,AI对内容生产流程的提效作用逐步显现。AIGC长剧《后西游记》于8月31日上线芒果TV并登陆湖南卫视黄金档,成为国内首部上星播出的AIGC长剧,验证AI长内容生产及主流渠道播出的可行性。随着AIGC由辅助创作向原生内容生产延伸,公司有望进一步优化制作效率并探索新的内容形态和商业模式。
内容电商贡献收入增量,海外本地化运营稳步推进。2026年上半年,公司内容电商业务实现收入11.00亿元/同比+146.35%,成为整体收入增长的重要驱动力。其中,小芒电商持续完善IP矩阵并优化卡牌、毛绒等核心品类,上半年GMV达到92亿元、营收同比+47%,继续保持盈利。出海方面,公司以芒果TV国际APP为核心,构建“主站APP+海外社媒+大屏终端+本地渠道”的全球传播矩阵;截至2026年6月底,国际APP累计下载量达3.08亿,覆盖195个国家和地区,日均DAU同比+123%,海外社媒订阅用户超3,523万,大屏客户端在东南亚市场覆盖率达59%。随着海外业务由内容输出向生态共建、由市场培育向本地经营转型,泰国等重点市场付费需求逐步释放,带动国际会员收入增长20%,海外商业化能力持续提升。
投资建议:公司内容制作与台网融合优势稳固,综艺、剧集及微短剧构成多层次内容供给,内容电商快速增长,AIGC长剧落地与海外本地化运营打开长期增量。预计2026-2028年公司归母净利润分别为7.63/10.46/12.94亿元,EPS分别为0.41/0.56/0.69元,对应目前PE分别为56/41/33倍,首次覆盖,给予“买入”评级。
风险提示:会员收入及广告需求恢复不及预期;重点内容上线节奏或市场表现不及预期;内容电商增长及盈利能力不及预期;AIGC应用和海外商业化进展不及预期;内容监管政策变化风险。
最新盈利预测明细如下:
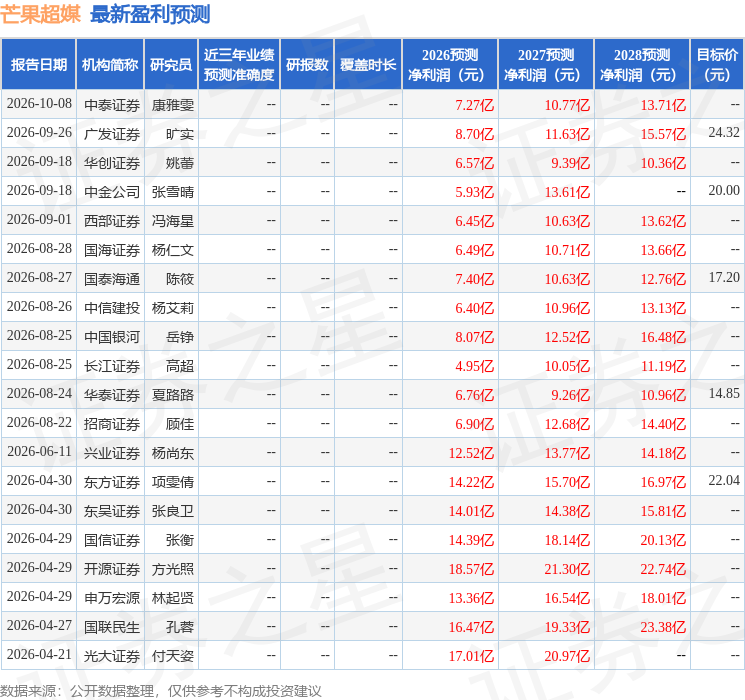
该股最近90天内共有13家机构给出评级,买入评级10家,增持评级3家;过去90天内机构目标均价为19.09。
本文数据来源于中航证券有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-16
证星研报解读
2026-10-16
证星研报解读
2026-10-15
证星研报解读
2026-10-15
证星研报解读
2026-10-15
证星研报解读
2026-10-15
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16




