
来源:证星研报解读
2026-10-17 12:55:13
华龙证券股份有限公司李浩洋近期对宇通客车进行研究并发布了研究报告《2026年三季报点评报告:Q3扣非归母净利润同比+22.25%,看好Q4交付上行》,给予宇通客车买入评级。
宇通客车(600066)
事件:
10月15日,宇通客车发布2026年三季报:公司2026年前三季度实现营业收入258.16亿元,同比-2.09%;实现归母净利润31.84亿元,同比-3.31%;实现扣非归母净利润30.99亿元,同比+18.45%;2026Q3实现营业收入90.97亿元,同比-11.13%;实现归母净利润13.16亿元,同比-3.00%;实现扣非归母净利润13.03亿元,同比+22.25%。
观点:
Q3单季销量同比下滑但环比回暖,市占率持续领跑。2026Q3公司客车销量10829辆,同比-11.49%,其中大型/中型/轻型分别销售5561/3292/1976辆,同比-12.65%/-10.88%/-9.15%,单季各车型均承压,主要系国内长途客运需求持续萎缩、大型公交集中采购项目减少所致。但边际改善信号明确,单9月销售4158辆,环比+10.99%,主要系前期积压订单集中交付叠加部分区域需求释放。公司国内大型客车市场龙头地位稳固,据客车信息网,1-9月公司6米以上客车累计销售24987辆,市占率28.70%,新能源客车累计销售7895辆,市占率21.16%。
单车营收/净利润及毛利率均上行,核心盈利能力提升。公司2026Q3扣非归母净利润同比+22.25%,核心盈利能力提升。2026Q3单车营收/归母净利润84.01/12.15万元,同比+0.41%/+9.59%。2026Q3公司毛利率同比/环比+2.75/+1.75pct至26.73%。核心盈利能力提升,我们认为主要原因有三:一是销量结构改善,公司海外销量占比提升;二是产品结构高端化,T7、C13等高端车型及C12高端通勤客车批量交付;三是减值影响消退,2026Q3资产及信用减值合计冲回0.10亿元,较去年同期的计提1.56亿元大幅收窄。
四季度出口旺季,销量同比修复可期。出口端,2026年上半年宇通以1,636辆登顶欧洲纯电公交注册量榜首,欧洲纯电公交上半年注册量同比+49%,欧盟2030/2035年新城市公交零排放占比需达到90%/100%的政策目标驱动换车潮持续;9月公司挪威直营综合服务中心落地运营,公司从单一车辆出口向本地化维保、配件供应、人才培训的全链条运营延伸;国内端,2500亿元消费品以旧换新资金已全部下达,公交"以旧换新"更新需求进入集中释放期,叠加四季度传统交付旺季与旅游客运需求回暖。我们认为,Q4公司销量有望实现同比修复,全年销量降幅将进一步收窄,出口占比提升与高端化结构升级将继续支撑单车盈利与毛利率中枢。
盈利预测及投资评级:海外新能源大中型客车渗透率处于上行区间,公司作为大中型客车龙头有望充分受益,预计公司2026-2028年归母净利润分别为60.15/65.90/71.66亿元,当前股价对应PE为10.4/9.5/8.8倍,维持“买入”评级。
风险提示:宏观经济不及预期;新车销量不及预期;海外出行等
最新盈利预测明细如下:
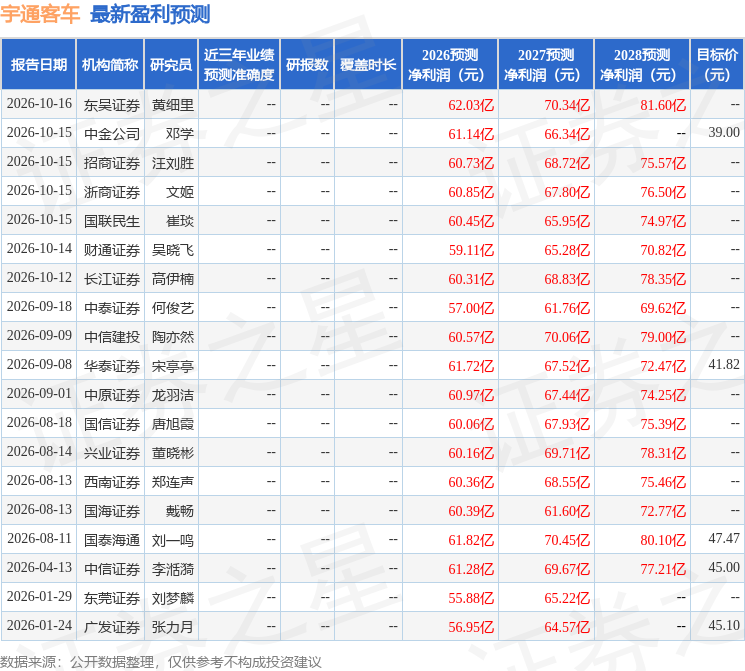
该股最近90天内共有19家机构给出评级,买入评级15家,增持评级4家;过去90天内机构目标均价为43.35。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-17
证星研报解读
2026-10-17
证星研报解读
2026-10-17
证星研报解读
2026-10-16
证星研报解读
2026-10-16
证星研报解读
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16




