
来源:证星研报解读
2026-10-16 21:20:25
东吴证券国际经纪有限公司Sally ZHANG近期对汉朔科技进行研究并发布了研究报告《“汉朔2.0”打开AI零售空间,电子价签订单释放夯实增长》,首次覆盖汉朔科技给予买入评级,目标价52.98元。
汉朔科技(301275)
投资亮点
2026H1业绩高增, 电子价签基本盘扎实。 2026H1公司实现营收29.07亿元, 同比+47.2%;归母净利润3.36亿元, 同比+51.2%, 上半年收入已达到2025年全年的约70%。 其中Q2单季营收14.31亿元, 归母净利润1.56亿元, 利润同比增长超过100%。 上半年经营性现金流净额达7.74亿元, 回款质量明显改善。 扣非利润增速相对较低, 主要受汇率波动影响, 剔除相关因素后主营经营表现仍较稳健。 公司年初股权激励要求2026年收入同比增长不低于20%, 目前来看全年目标完成确定性较高。
电子价签仍是未来业绩增长的核心支撑, 北美放量、 欧洲新增与换新共同提供订单增量。 2026H1全球电子价签出货量同比增长接近20%, 行业仍处于稳步渗透阶段, 汉朔与Vusion两家头部厂商合计占据约70%的市场份额。 公司2026H1电子价签出货已接近去年全年水平, 全年仍有望实现较快增长。 区域看, 北美头部客户进入持续交付期, 未来2–3年订单有望逐步释放, 并持续推进新的细分行业龙头客户;欧洲方面, 公司新签Tesco约3000家门店项目, 同时欧尚、 Ahold等早期客户逐步进入换新周期, 预计2027–2028年存量更新需求进一步释放。 我们认为, 新增客户、 门店扩张和存量换新共同支撑电子价签业务较高的增长确定性。
AI 2.0已有产品和收入落地, 第二增长曲线逐步清晰。 公司正从电子价签硬件供应商向门店数字孪生平台解决方案商延伸, 以电子价签、 智能购物车、 AI相机、 机器人等IoT设备作为数据入口, 并在上层布局xPilot、 xMedia和xInsight三大AI应用。 首款AI Agent产品xPilot已进入全球头部客户POC验证阶段, 主要解决缺货、 陈列及门店运营效率等问题; xMedia和xInsight分别面向零售媒体和数据洞察, 公司计划于2027Q1完成三大平台开发。 与此同时, 智能购物车已实现前期收入落地,万台级订单正在持续交付, 成为2.0战略中率先商业化的产品之一。 短期软件收入贡献仍有限, 但随着POC验证及收费模式逐步明确, 公司收入结构有望由硬件进一步向软件及数据服务延伸。
AI战略不仅打开软件业务空间, 也有望反向拉动电子价签及IoT硬件需求。 公司AI应用需要持续、 准确的线下门店数据作为基础, 因此新一代电子价签在设计上增加了SKU位置、 货架状态等更多数据维度, 智能购物车、 机器人等设备也进一步丰富门店数据来源。 我们认为, 即使未来部分零售商选择自研AI平台, 或由第三方软件厂商提供相关能力, 对高质量门店实时数据的需求仍将推动电子价签及其他IoT设备的部署。 对于公司而言, 电子价签为短期业绩提供较高确定性, AI软件平台则打开中长期成长空间, 并反向增强硬件需求, 公司兼具业绩增长确定性和AI估值弹性。
盈利预测与估值: 我们预计公司2026–2028年营业收入分别为52.34/66.09/81.70亿元, 同比增长24.3%/26.3%/23.6%;归母净利润分别为6.39/8.92/11.57亿元。 考虑电子价签业务的全球领先地位、 海外大客户订单释放的业绩确定性, 以及“汉朔2.0”带来的长期成长空间, 我们采用P/E估值, 给予公司2026年每股收益1.51元对应35x P/E, 对应目标价52.98元, 首次覆盖, 给予“买入” 评级。
风险提示: 海外贸易及汇率波动风险;大客户订单交付不及预期;电子价签行业竞争加剧;原材料及供应链风险; AI产品POC及商业化进度不及预期;智能购物车及机器人等新业务拓展不及预期。
最新盈利预测明细如下:
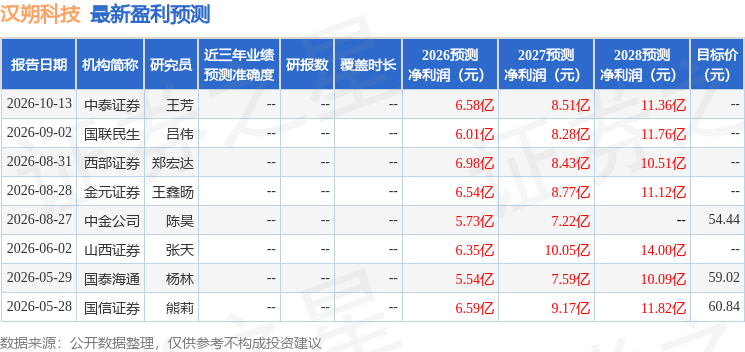
该股最近90天内共有7家机构给出评级,买入评级5家,增持评级2家;过去90天内机构目标均价为54.44。
本文数据来源于东吴证券国际经纪有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-16
证星研报解读
2026-10-16
证星研报解读
2026-10-16
证星研报解读
2026-10-15
证星研报解读
2026-10-15
证星研报解读
2026-10-15
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16




