
来源:证星研报解读
2026-11-22 17:00:45
太平洋证券股份有限公司刘强,钟欣材近期对龙源电力进行研究并发布了研究报告《龙源电力2026年三季报点评:电量结构分化,盈利底部逐渐清晰》,给予龙源电力买入评级。
龙源电力(001289)
事件:公司近日发布2026年三季度报告,2026年前三季度,实现营业收入212.42亿元,同比-4.40%,实现归母净利润28.17亿元,同比-35.87%,实现扣非归母净利润28.21亿元,同比-34.27%;2026年第三季度,实现营业收入66.00亿元,同比+0.55%,环比-2.58%,实现归母净利润4.25亿元,同比-58.29%,环比-44.78%,实现扣非归母净利润4.08亿元,同比-59.37%,环比-47.26%。
电量结构分化,风电承压,光伏保持高速增长。公司前三季度发电量562.50亿千瓦时,同比下降0.52%,其中风电下降4.97%,光伏增长19.29%。风电下滑集中在内蒙古、江苏海上等大容量项目区域,新疆、海南反而增长,核心是区域来风与限电问题,而非需求收缩,来风回归后电量具备自然修复基础。光伏增量主要来自沧州109万千瓦项目并表。发电量几乎持平,收入却仍在下降的核心原因是风电电量与电价的缺口,被光伏的低价电量部分填补。
退税退坡与折旧刚性叠加,盈利压力持续,底部逐渐清晰。陆上风电不再享受增值税即征即退,其他收益减少5.23亿元至1.53亿元,这一台阶式影响全年都在,但明年基数效应消失,利润同比压力会自然减轻。2026年的利润低点,除了电价、来风影响外,还有政策性因素影响,2027年这些因素有望迎来积极变化,公司盈利底部逐渐清晰。
海风进入投产兑现期,政策重心也从扩规模转向提效率。2026年10月射阳100万千瓦海风一期并网,一期29.75万千瓦,是江苏“十五五”首个海风项目,投产后可改善华东高电价区域的电量结构。《可再生能源法(修订草案)》删除全额保障性收购,改为市场定价加可持续发展价格结算;广西2027年机制电价竞价区间0.15—0.36元/千瓦时、执行12年,意味着大部分电量有托底、价格由竞价发现,运营商收益从“保量保价”变成“可测算的竞价变量”。对龙源电力而言,机制电价既是托底也是约束:托底的是电量,约束的是价格,行业与公司的拐点取决于电价而非电量,公司作为风力发电龙头,手握较为优质的开发资源,底部积极储备优质资产,有望充分受益于未来电价修复。
投资建议:随着电价触底、公司新增装机有序推进以及政策影响逐渐稳定,公司业绩有望开启修复。风资源波动与电价承压导致短期业绩压力增加,我们下调了公司2026-2028年归母净利润至32.94、37.85、43.84亿元(前值为39.78、46.98、55.67亿元),维持“买入”评级。
风险提示:下游需求风险、原材料价格波动风险、市场竞争加剧风险、政策风险。
最新盈利预测明细如下:
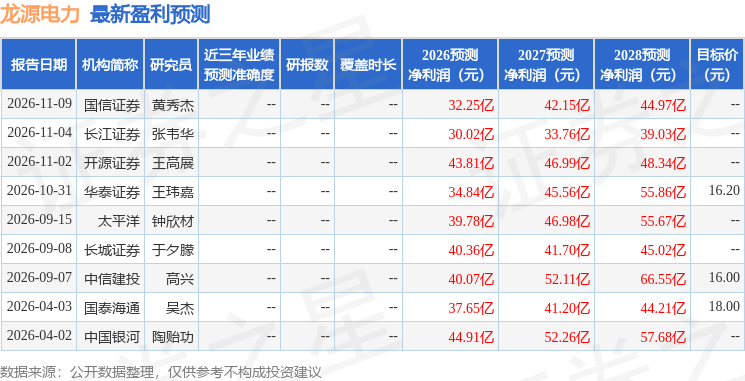
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为16.2。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-22
证星研报解读
2026-11-22
证星研报解读
2026-11-22
证星研报解读
2026-11-22
证星研报解读
2026-11-22
证星研报解读
2026-11-22
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20




