
来源:证星研报解读
2026-11-22 16:55:13
太平洋证券股份有限公司张世杰,罗平近期对宇瞳光学进行研究并发布了研究报告《营收稳步增长,车载及新消费光学持续拓展》,给予宇瞳光学买入评级。
宇瞳光学(300790)
事件:宇瞳光学发布《2026年第三季度报告》,2026年前三季度实现营收27.38亿元,同比增长15.90%;实现归母净利润1.97亿元,同比增长5.00%。其中,2026Q3实现营收9.56亿元,同比增长0.98%;实现归母净利润0.75亿元,同比下降6.58%。
安防主业优势稳固,业务布局向车载与新消费延伸。半年报披露,公司与海康威视、大华股份等头部安防企业建立了长期稳定的合作关系,产品线布局齐全,安防镜头市占率连续十一年排名第一。公司持续拓展产品品类、升级产品结构,车载光学业务增长较快,新消费产品拓展至手机、运动相机、无人机及AI眼镜等领域。2026年前三季度,公司毛利率为20.39%,同比下降4.18个百分点。
管理及研发费率同比下降。2026年前三季度,公司发生销售费用0.50亿元,销售费率1.83%,同比增长0.01个百分点;发生管理费用1.50亿元,管理费率5.48%,同比降低0.55个百分点;发生研发费用1.57亿元,研发费率5.72%,同比降低0.48个百分点;发生财务费用0.52亿元,同比增加0.11亿元。
光通信产品实现量产交付,车载及新消费应用持续拓展。①光通信:截至2026年9月15日,玻璃准直透镜、玻璃V型槽已实现量产交付,产能正在提升;硅透镜、微棱镜及MT插芯仍处于客户验证阶段。②车载光学:9月9日公司披露,8M ADAS镜头完成Momenta白名单认证,已在长城车企定点,其他客户预计于2026年下半年至2027年陆续定点量产;截至2026H1,HUD与激光雷达业务已进入批量交付阶段。③新消费光学:截至2026H1,增距镜产品已切入头部品牌手机厂商,玻璃非球面镜片批量应用于运动相机、无人机、AI眼镜等领域;9月9日公司进一步披露,为AI眼镜配套的非球面玻璃镜片已在主流客户中应用。
盈利预测
我们预计公司2026-2028年实现营收43.04、53.72、67.21亿元,实现归母净利润3.21、5.01、7.15亿元,对应PE23.26、14.91、10.46x,维持公司“买入”评级。
风险提示:新产品研发不及预期风险;下游需求不及预期风险;其他风险。
最新盈利预测明细如下:
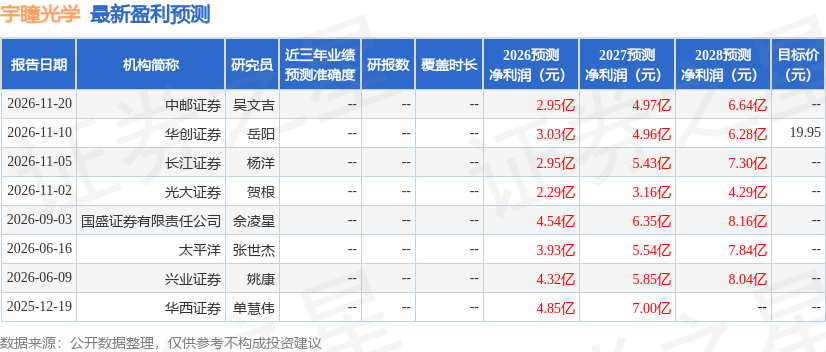
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为19.95。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-22
证星研报解读
2026-11-22
证星研报解读
2026-11-22
证星研报解读
2026-11-22
证星研报解读
2026-11-22
证星研报解读
2026-11-22
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20




