
来源:证星研报解读
2026-11-22 16:50:23
太平洋证券股份有限公司张世杰,罗平近期对芯朋微进行研究并发布了研究报告《新兴市场加速放量,服务器电源新品陆续量产》,给予芯朋微买入评级。
芯朋微(688508)
事件:芯朋微发布《2026年第三季度报告》,2026年前三季度实现营收10.06亿元,同比增长14.69%;实现归母净利润0.86亿元,同比下降51.61%。其中,2026Q3实现营收3.41亿元,同比增长41.35%;实现归母净利润-0.72亿元,同比下降181.88%。
新兴市场加速放量,标准电源新品持续拓展。2026Q3,受益于光储充、工业电机等工业客户项目成长及AI服务器相关产品顺利导入,公司在服务器、通信、工业电机、光储充、新能源车等新兴市场合计营收同比增长超70%;标准电源新品逐步放量,中标多家inbox大厂主力订单,出货规模持续提升。2026年前三季度,公司毛利率34.35%,同比下降2.86个百分点。
研发投入持续增加,研发费率有所优化。2026年前三季度,公司发生销售费用0.21亿元,销售费率2.05%,同比增长0.60个百分点;发生管理费用0.59亿元,管理费率5.82%,同比增长1.95个百分点;发生研发费用2.25亿元,研发费率22.39%,同比降低0.46个百分点;发生财务费用0.09亿元,同比增加0.09亿元。
服务器电源布局完善,功率模块及快充方案持续拓展。截至2026H1,①服务器电源:公司已完成一次、二次至三次电源的全链路产品布局,十余款面向AI计算能源领域的核心新品陆续进入量产,包括面向800V HVDC系统的1700V SiC辅源、8/12/16多相VRM、70/90A Cu-Clip DrMOS等产品。②工业电机:公司推出PN719XS、PN729XS、PN739XS系列SiC半桥智能功率模块,覆盖工业机器人关节伺服、协作机械臂、高频变频器等30W至1kW电机驱动应用。③快充适配器:公司自主研发的高集成快充初级控制功率芯片、次级同步整流芯片及PD协议芯片全套方案逐渐上量,下游应用覆盖10W至140W,并覆盖智能超结、氮化镓及碳化硅器件。
盈利预测
我们预计公司2026-2028年实现营收13.89、16.41、20.50亿元,实现归母净利润1.30、1.73、2.55亿元,对应PE54.70、40.88、27.79x,维持公司“买入”评级。
风险提示:下游需求不及预期风险;新产品导入不及预期风险;其他风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为70.85%,其预测2026年度归属净利润为盈利2.05亿,根据现价换算的预测PE为30.52。
最新盈利预测明细如下:
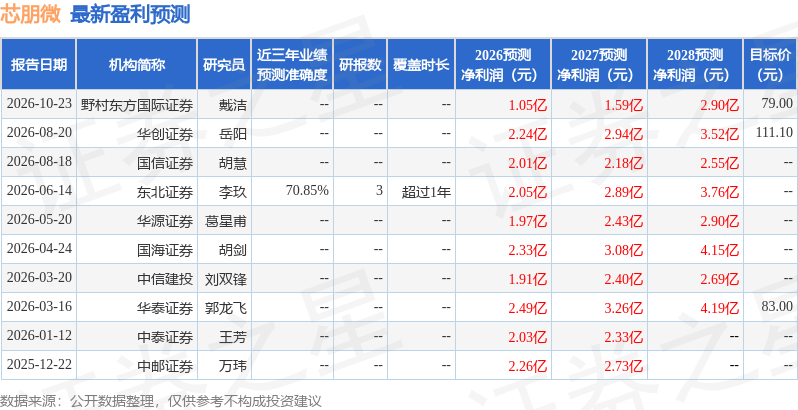
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-22
证星研报解读
2026-11-22
证星研报解读
2026-11-22
证星研报解读
2026-11-22
证星研报解读
2026-11-22
证星研报解读
2026-11-22
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20




